
高金利が金価格を圧迫する中、ETFは依然として買い増し!年末の金は全く異なる3つのシナリオが展開する可能性

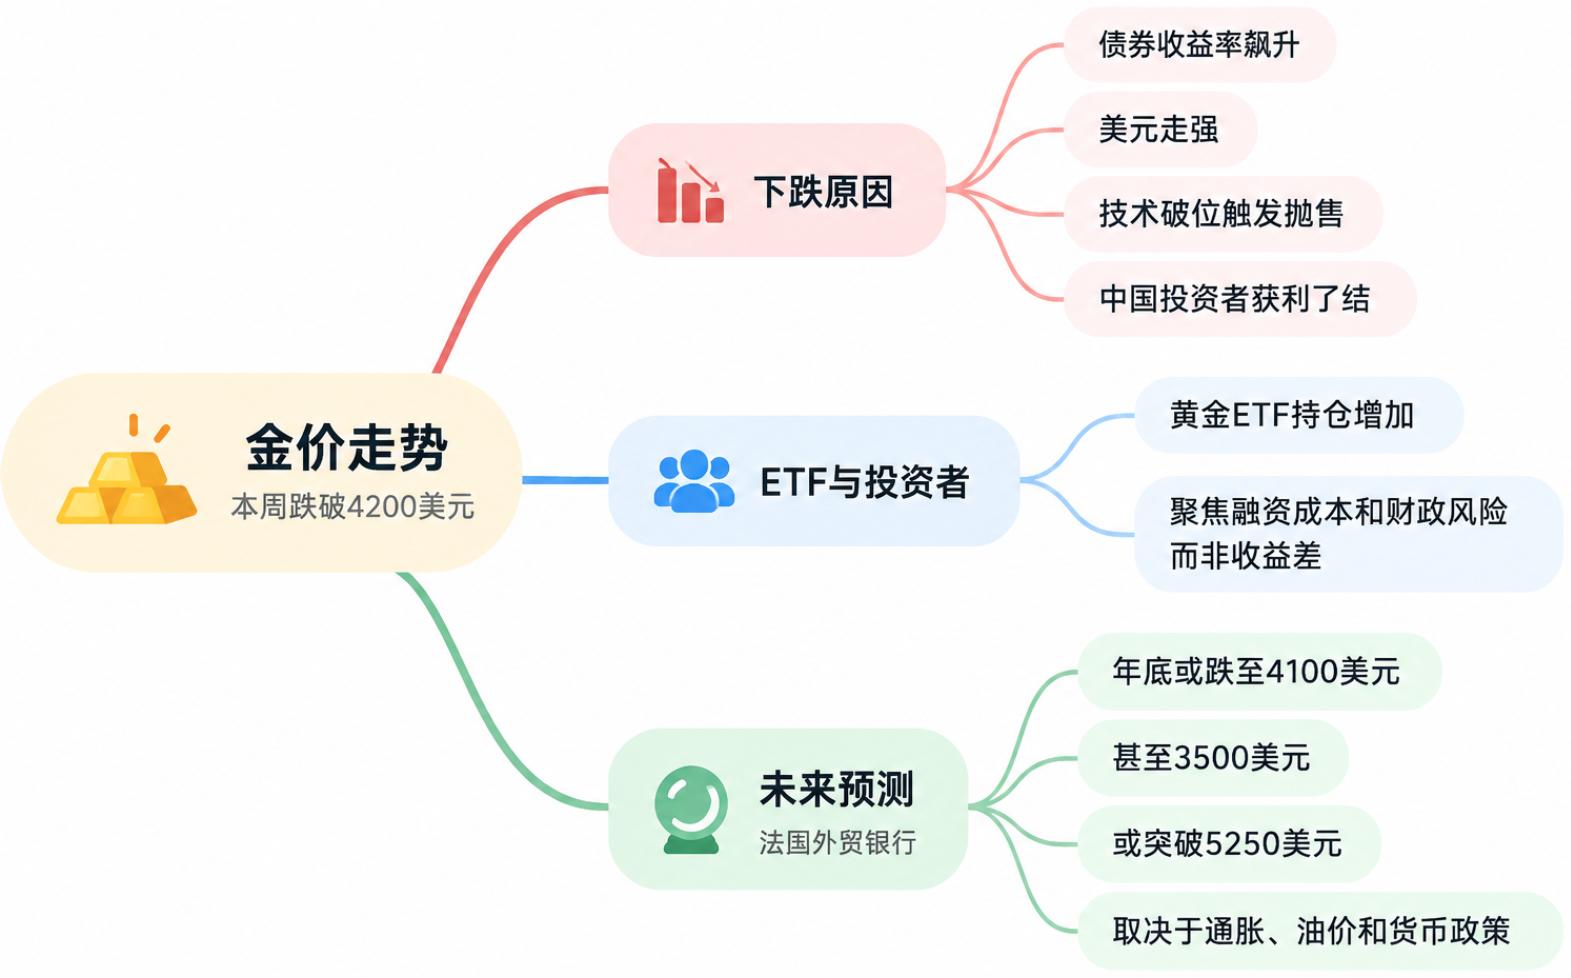
今週初、金価格は1オンスあたり4,200ドルを割り込み、債券利回りの急上昇、ドル高、そしてテクニカルな下落が新たな売り圧力を引き起こしました。その一方で、金ETFの保有は引き続き増加しており、一部投資家がこの市場から撤退していないことを示しています。
サクソバンクのコモディティ戦略責任者であるOle Hansen氏は、現在の金相場の中心的な矛盾は、金利上昇が無収益資産を保有する魅力を弱めている一方で、より高い金利が財政・金融システムへの圧力も強化していることだと指摘しています。
Hansen氏は、米国10年物実質利回りがすでに2.85%近くまで上昇し、これは18年ぶりの高水準であること、また短期金利市場は現在、FRBが来年4月までに3回(各25bp)の追加利上げを織り込んでいると述べています。
「金価格の弱含みは、債券利回りの急騰、ドル高、そしてサポート水準の下抜けによるテクニカルな売りが反映されたものだ。また、中国投資家が国慶節休暇前に利食いしたことで、さらに売りが増幅された可能性がある。」とHansen氏は記しています。
ETF資金フローが重要なサポートに
金市場には、金利動向とは対照的なもう1つのシグナルがあります:実質利回りが継続的に上昇しているにもかかわらず、金ETF保有残高は増加を続けているという点です。
Hansen氏は、これは一部投資家が高い資金調達コストの金融・財政リスクにより注目しており、単に金と債券のリターン差を比較しているわけではないと指摘しています。
「重要な課題は、この需要が継続するかどうかです。そのため、引き続きETF資金フローが焦点となるでしょう。特に、金利の動向よりも高い借入コストによる財政への影響を懸念する投資家層がカギとなります」と同氏は述べています。
しかし、金利の上昇は企業の資金調達市場にも圧力をかけています。Hansen氏によれば、米国企業の信用の弱いセクターではすでに圧力の兆候が見られ、トリプルC級債のスプレッドが顕著に拡大し、B級債との乖離も過去の深刻な景気減速時の水準に達しています。
米国ハイイールド社債と国債のスプレッドは、先週金曜日にさらに12bp拡大し294bpとなり、4月以来の高水準となっています。
もし調達圧力がさらに高まれば、投資家は追加証拠金など現金需要を満たすため、最も流動性の高い資産を売却する必要に迫られるかもしれません。Hansen氏は、金市場は規模が大きく流動性も高いため、現金調達の手段となる可能性があるとしています。
「高い利回りがもたらす金融・財政面での圧力は、金の長期的な投資論理を強める可能性もあるが、深刻な流動性収縮は当面、売りを誘発して金価格を抑えることもあり得る。」と同氏は述べています。
米株の低ボラティリティが金に一時的な緩衝与える
MarketVector Indexesグローバルインデックスプロダクトマネジメント責任者であるJoy Yang氏も、金はここ最近一定の底堅さを見せていると考えています。
Kitco Newsのインタビューで彼女は、米国債利回りが大幅に上昇しているものの、株式市場のボラティリティは引き続き低水準で、VIXは直近15程度、金価格は1オンスあたり4,150ドルの初期サポートを維持していると述べました。
「私は、株式市場の低ボラティリティが金の底堅さにも現れていると考えています」とYang氏は言います。
彼女は、株式市場と金投資家の双方が現在、高インフレが持続するかどうかや、最新の原油価格ショックが継続するかに注目していると分析。一部投資家は、これらのリスクヘッジとして金を利用している可能性があると語ります。
9月以降も、金ETFへの資金流入は強い動きを見せています。Yang氏は、これは一部投資家が金の位置づけを変えつつあることを示唆しており、今や金は単に債券とリターンを競う資産ではなく、より幅広いマクロリスクのヘッジ手段としても活用されていると述べています。
しかし、こうした需要が今後の金価格下落を防ぐというわけではありません。Yang氏は、市場が現金争奪フェーズに突入した場合、ETF投資家もやはり金を売却する可能性があり、その際には金と株式がともに資金流出を受けるかもしれないと指摘します。
彼女は、金価格がここ数年の低レンジに戻るとは考えていませんが、債務・地政学・制裁・サプライショックによる不確実性が、金相場をより高い構造レンジにとどめると見ています。
「私はブレイクアウトは見ていませんが、金が昨年や2年前の水準まで下落するとも思いません」とYang氏は話しています。
Natixis:年末4,100ドルまで下落も、5,250ドル突破の可能性も
Natixis貴金属アナリストのBernard Dahdah氏は、より広い価格レンジを提示しています。
同行の最新レポートは3つのシナリオを示唆しており、金価格が年末に4,100ドルまで下落するケース、極端な場合は3,500ドルまでの下落、またインフレが急速に低下してFRBが政策を転換する場合には5,250ドルを突破するケースです。
これは、8月末時点でのNatixisの判断から明らかな変化です。当時Dahdah氏は、米国の債務と債券市場の不安定さによるリスクオフ需要を理由に、年末の金価格目標を5,000ドルに引き上げていました。
しかし、過去1か月で金と原油価格の相関は再び負の関係に戻っています。Natixisは、原油価格の上昇によりインフレ圧力が増し、それがFRBの更なる利上げ期待を高め、金の保有に伴う機会コストの上昇をもたらすとしています。
さらに、同行は8月末以降、金と米国10年国債利回りの相関が再度現れており、一方で金とドルインデックスの関係は今年に入り安定していると指摘しています。
たとえ金価格が下落しても、現物裏付けの金ETF保有は増加を続けています。Dahdah氏は、「一部の投資家は押し目買いでETFを購入していますが、構造的な需要だけでは金利主導のリプライシングを相殺できません」と説明します。
中央銀行の需要も不確実性を孕んでいます。以前は公的部門の強い金買いが、債券利回り上昇を和らげていましたが、Natixisは、原油高とドル高が続けば一部中央銀行はインフレ抑制や自国通貨支援を優先し、金準備の積み増しを控える可能性があると見ています。
基本シナリオでは、NatixisはFRBが12月にもう1度利上げし、金価格は2026年まで圧力を受け、年末には4,100ドルまで下落すると予想。2027年もFRBが金利を維持すれば、脱ドル化、投資家需要回復、中央銀行の金購入などが重なり、来年末に金価格が4,750ドルに達する可能性を示しています。
悲観的なシナリオでは、中東情勢がさらに悪化しホルムズ海峡が閉鎖されるような場合、原油価格のさらなる上昇、インフレの高止まり、FRBによるより長期の高金利政策が想定されます。
同時に中央銀行が金売り手となり、自国通貨防衛のため金準備を放出すれば、Natixisは金価格が3,500ドルまで低下する可能性があるとみています。
もう一つは全く逆のシナリオです。ホルムズ海峡が正常化し、原油価格が急落してインフレ沈静化が加速、FRBが金融緩和に転じた場合、Natixisは金価格が5,250ドル超で安定すると予想しています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
機関は、石油価格と金価格が逆相関を形成していると述べ、金価格の高低の予想差は1750ドルに達すると発表しました。
HBMからDRAM、SSDまで、AIエージェントの熱狂がストレージ需要を爆発させる!Micron(MU.US)の決算がトリを飾り、市場は「大幅な予想超え+自社株買い」という豪華パッケージへの期待を高めている
米国の三大ストレージチップメーカーの一つであるMicronは、米東部時間の水曜日に決算を発表予定で、ストレージのスーパ―サイクルや前例のないAIインフラブームの具体的な進展を検証する重要な窓口となっています。
ナイキ 第1四半期決算予想:12年ぶりの低水準の試練、中国市場と粗利益率がカギ!
中東原油輸出が戦前の98%に回復!JPMorganのレポートが「原油不足取引」の冷え込みを示すも、エネルギーインフレは依然として根強い
ナターシャ・カネワを含むJPMorganのアナリストチームは、9月29日のレポートで「中東の石油輸出の大動脈が再び流通し始めている」と述べた。彼らは、依然として戦争が続く地域にとって、これは「顕著な回復」であるが、回復状況は必ずしも均等ではないと指摘した。
暗号資産価格
もっと見る


