
タカ派は金利を引き上げることができず、国連は地政学的プレミアムを引き下げ、実質金利はピークに達した

ヒュイトンネット 9月22日報道—— 金はレンジで底固めの展開に
9月22日の欧米時間、国連総会の開催により世界的な地政学的リスクがやや緩和し、地政学的インフレプレミアムも低下、現物金は一度安値を試してから反発し、市場の強靭さが顕著となりました。
また、以前の記事で強調したように、IRP(インフレリスクプレミアム、つまり広義のインフレ期待=実際のインフレ期待+IRP)が払拭されたことで、現在TIPSは実質金利に限りなく近づいており、これは重要な観察ポイントです。計算によると10年のフォワードインフレは2.33%付近で固定されています。
実質金利は名目金利-インフレ期待で計算され、2.33%のフォワードインフレにおいてインフレ期待がこれ以上低くなることは事実上なく、名目金利も高金利が実体経済や高水準の財政債務に実質的な制約を与えるため、最終的に実質金利の更なる上昇は困難になり、すでに天井を形成し始めています。金価格は単独の下落相場と決別し、レンジで底固めの重要な局面に入る可能性があります。
FRB当局者のタカ派発言続出:内生インフレと最終需要にターゲット
最近、セントルイス連邦準備銀行のムサレム総裁とシカゴ連邦準備銀行のグールズビー総裁が相次いでタカ派的なシグナルを発しました。
彼らは、現在のインフレ要因は地政学やエネルギーによる外生ショックから、米国国内需要過熱によるサービス業と製品油の内生インフレへと移行しており、利上げは一時的なエネルギーショックに対するものではなく、インフレが拡散し始めたためだと指摘しています。
ベセンテのエネルギー戦略推進により原油の上流価格は抑制されているものの、精製所の設備ミスマッチが起こり製品油のクラックスプレッドが高騰、最終的なインフレ粘着性は非常に強いものとなっています。
したがってFRBの政策は完全にインフレ抑制に照準を合わせ、引き締めスタンスを堅持し、緩やかな利上げの余地も維持、市場の利下げ要請には決して流されません。
ベセンテのトップレベルマクロ調整:IRPプレミアム圧縮で金の基盤固め
今回の市場の中心的な変化は、ベセンテによるマクロコントロールにあります。一方ではホルムズ海峡の航行安定や原油供給の安定を着実に推進し、もう一方で財政債務の期待管理を通じて、投資家のインフレコントロール不能リスクヘッジ補償(IRP)を大幅に圧縮しています。
これにより内生インフレは消し去ることができませんが、TIPSの実質金利の上昇余地を完全に封じ、金にとって一方的なネガティブ局面を転換させました。
コアプライシングの解体:IRP収斂と実質金利の天井形成
マクロの基幹プライシング公式は:TIPS金利=名目金利-実際の内生インフレ期待-IRP
FRBは名目金利を高水準で維持し、ベセンテのマクロコントロールでIRPは収斂、10年フォワードのインフレ期待は2.33%で安定しています。TIPS実質金利(約2.68)と名目利回りは日足でダブルトップを形成、利回り上昇圧力は完全に枯渇し、金の下落余地は完全に封鎖されました。
そして、実体経済において2%超の超高TIPS実質金利は、非常に高い実質社会的融資コストを意味しており、最終的には企業の債務ロール、個人消費信用、不動産市場などに波及し、マクロ経済に実質的なプレッシャーをもたらします。
財政債務の利払いが持続しない:米国債の規模が膨張する中で、高い名目・実質金利の維持は米国の財政利払いコストの急増を招き、財政支出余地を強制的に圧迫します。財政面では実質金利の低下による救済が緊急に必要です。
進行パス:短期的にはインフレ期待が2.33%で固定、FRBはサービス業の粘性を理由に高い名目金利をキープし、TIPS実質金利も短期的には粘着性があり金の爆発力を抑制しています;
今後の展望:
一方、テック株などのエクイティアセットの方がより恩恵を受けやすい可能性があります。なぜなら、経済成長の有無にかかわらずこれらの企業にとってはプラスだからです。
注:2.33%の10年フォワードインフレは、IRPを約0と仮定し、10年TIPS利回りの終値と10年米国債利回りの終値、この差を計算することで算出されます。
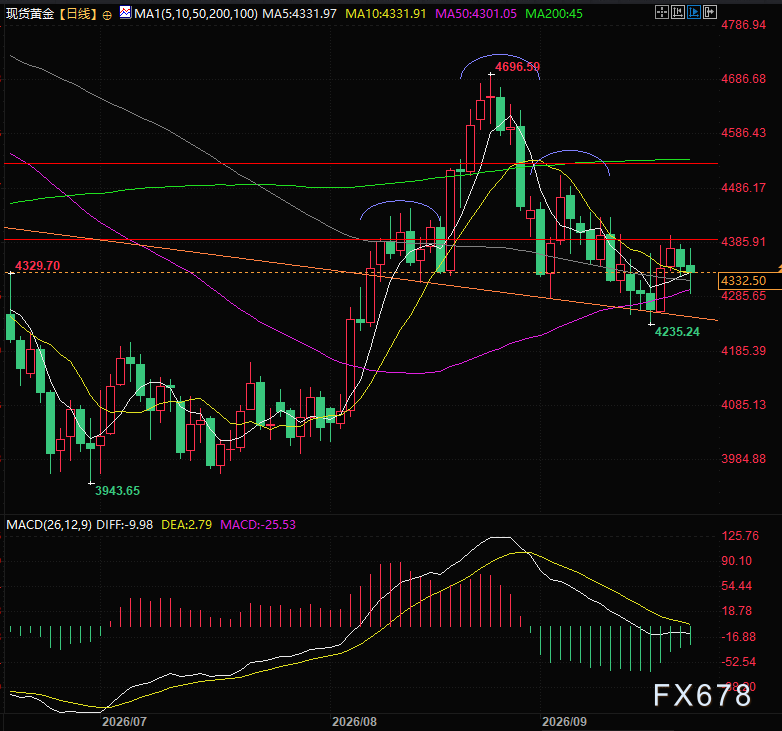
(現物金日足チャート、出典:イーファイトン)
UTC+8 21:57時点、現物金は4337ドル/オンスで取引されています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国株式市場の最も危険な分化:普通株はすでに大幅に下落しているが、AI巨頭はあとどれくらい持ちこたえられるのか?
金融環境が著しく引き締められることで、米国株の通常銘柄に深刻な打撃を与えています。S&P500構成銘柄の中央値は高値から15%下落しており、株式リスクプレミアムはゼロを下回っています。米国債利回りと原油価格の上昇が金融環境指数を急上昇させ、指数の表面は穏やかでも幅広い悪化が急激に進行しています。市場の分化が深まり、通常銘柄のリバウンドや指数の下向き収束が主要な懸念となっています。

ウォール街が中間選挙の価格を提示:民主党ファクターが20%急騰も、全体市場は「ブラインドスポット」に陥る
JPモルガンが構築した「民主党ファクター」は8月以降、約20%上昇しており、同期間でS&P500はわずか2.6%の上昇にとどまっています。予測プラットフォームによれば、民主党が両院を席巻する確率は8月の23%から64%に急上昇しています。ゴールドマン・サックスの過去のデータによると、この確率は投票日前に平均して約5ポイント低下する傾向があります。機関投資家の見解は大きく分かれており、JPモルガンは押し目買いを主張する一方、バンク・オブ・アメリカは民主党の両院制覇によって株式市場が10%以上下落する可能性があると警告しています。
ワールドゴールドカウンシル:中国は金価格の調整時に大量購入、ETF保有高が過去最高を記録

アップルは「iPhone Duo」の需要が“異常”に高いと述べ、予約受付開始後数分で完売し、発送は来年1月まで延期された。
アップルの初の折りたたみ式スマートフォン「iPhone Duo」は予約受付開始からわずか数分で、出荷時期が翌年1月末に延期され、すべてのカラーとストレージ構成に影響が及びました。ブルームバーグ・インテリジェンスのアナリストは販売予測を上方修正し、販売台数が1,400万台および目標の280億ドルを超える可能性があると見込んでいます。金曜日のアップル株価は0.43%小幅上昇しました。

暗号資産価格
もっと見る


