
米国株式市場、暴騰中!

本日、私のアカウントの2年間のリターン率が 592.94%に更新されました。
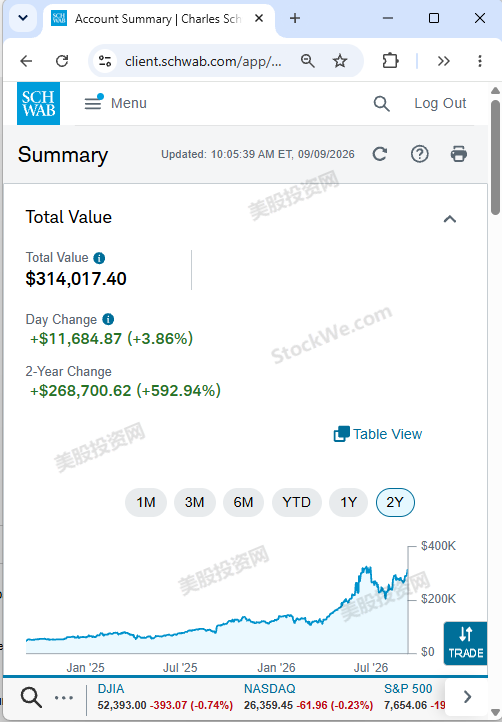
本日米株市場が下落しても横ばいでも、美股投资网のクオンツモデルは、日々市場で本物の——すなわち市場価格と企業の実際価値、資金の動き、情報変化との間に生じるミスマッチ——を探し続けています。
このようなミスマッチは、非常に短い時間軸で発生することもあり、数時間、時には数十分だけ価格が乖離することもあります。
しかし、さらに重要なのは私、美股投资网CEOであり、長年Wall Streetで働いていた中で、投資銀行やHedge Fundのトレーディングシステムの中で築き上げた、誤ったプライシングを見抜くための論理体系です。
この方法論は、単純に1つの指標やテクニカルパターンを見るのではなく、複数の市場シグナルの関係によって、市場で何が起こっているかを判断し、さらにその後何が起こる可能性があるのかを推測していきます。
最も価値のある取引ロジックというのは、しばしば教科書には書かれていない方程式ではなく、実際にWall Streetでのトレード環境を経験し、世界最高峰のtrader達と長期にわたって仕事や実践を重ねた者のみが、その価値を本当に理解できるものです。
私の米株リアル口座日記には、これまで約10万字の取引考察、市場観察、実戦経験が記録されています。その中でも最も核心的で価値のある内容を再度整理し、複数の体系的なコースにまとめました。
もし本当にこの方法論を学びたいなら、今すぐ購読すれば、今日学んだ内容を明日米国株市場でそのまま活用することができます。
これはまるで金庸の武侠小説の中の絶世武功、六脈神剣や凌波微步のようなもの。正しい師匠に出会えなければ、外のファイナンス系ブロガーからは決して学ぶことのできない徐々に消えつつある剣法です。一度身に付けたなら、市場に踏み入れ、江湖を彷徨うとき、誰にも邪魔されることはありません。あなたが強くなれば、負けるのは他人だけです。
Appleが正式に折り畳み式スマートフォン市場に参入
本日、世界中がAppleに注目しています。
水曜日、AAPLは315.93ドルで取引開始、10:05 AM ET前後には318.13ドルまで一時上昇し、その後発表会開始直前にはすでに弱含み、11時(UTC+8)以降は312ドル付近まで下落しました。
発表会は1:00 PM ETにスタートし、AAPLは314ドル前後。開始直後に急落し311ドル付近となり、2:15 PM ETにはその日の最安値309.90ドルをつけました。
本当の反転は発表会の後半からで、AAPLは日中最安値から急反発し2:55 PM ETには319.15ドルまで上昇し、むしろその日の最高値を記録しました。その後再び利益確定の資金が入り株価は315.34ドルで終値、前取引日比で約0.28%下落となりました。
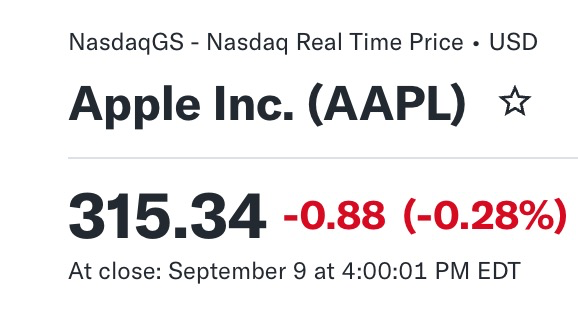
つまり、この日のAppleの値動きを解釈すると:
発表会前には資金がすでに事前にポジション縮小;
発表会開始後、市場はまず価格を押し下げて不確実性を消化、その後iPhone Duo、新しい製品構成とAIストーリーに対して再評価を行った。
美股投资网の見解では、本当に注目すべきは新CEO John TernusがiPhoneに「スマートパーソナルハブ」という新たな位置付けを与えたことです。
これはAppleが単に折り畳み式スマホを売りたがっているのではないことを意味します。Duoのより大きな意義はAI Agentの新しいハードウェア入口を作ることです。今後、AIはチャットだけでなく、ユーザーのメール、カレンダー、決済、ショッピング、アプリ横断操作なども担うことになります。
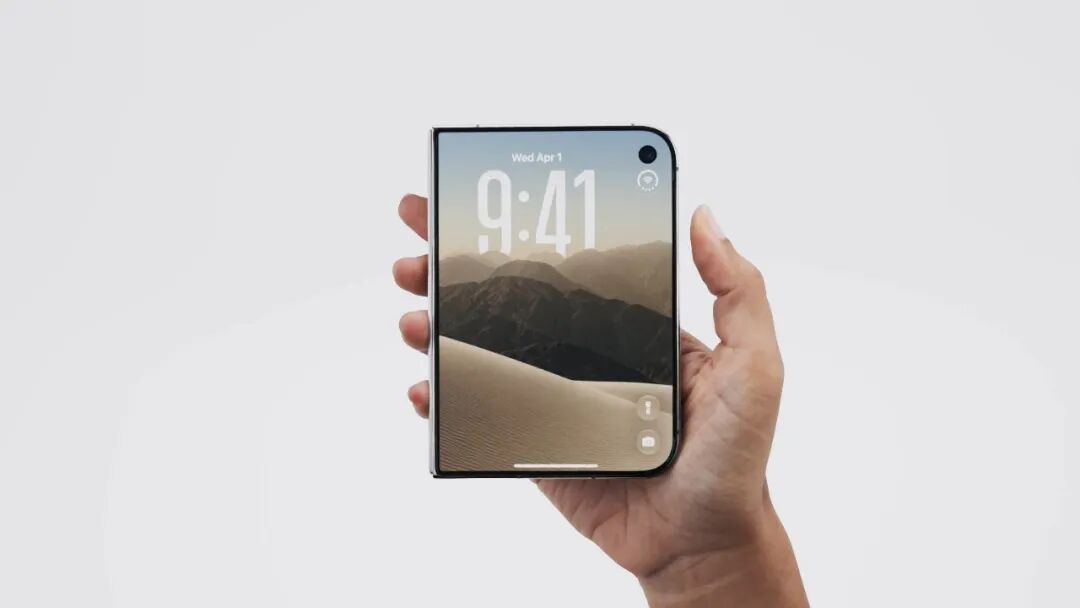
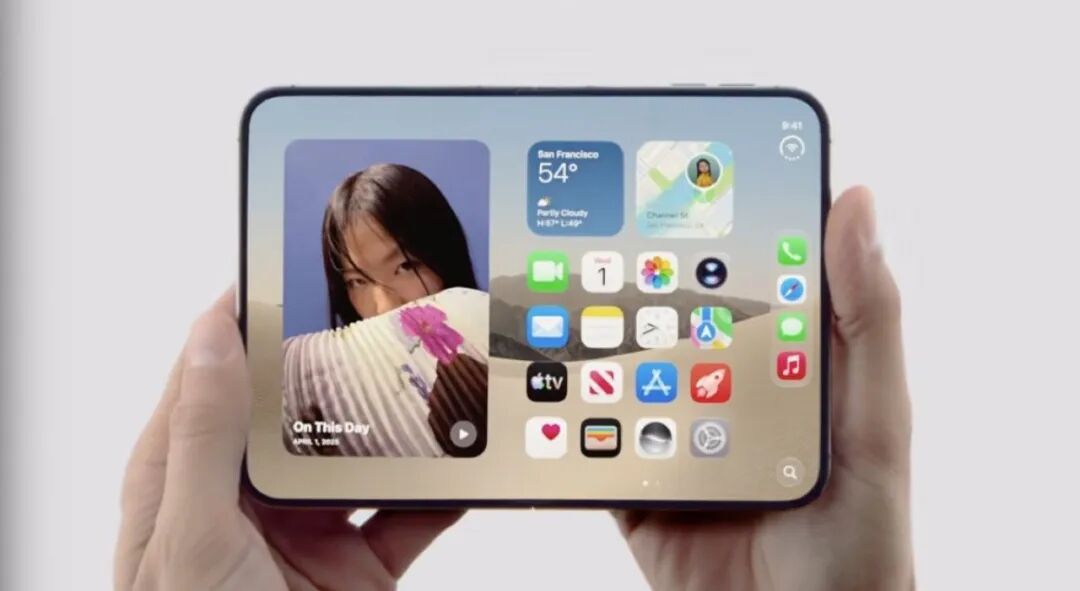
Appleが手にする最大の切り札は、ユーザーの生活に深く入り込んだiPhoneという入口です。
二つ目のポイントは価格です。Duoは1,999ドルから、最大で3,199ドル。Appleが本当にやりたいことは、iPhoneの価格上限をさらに引き上げることです。
現在スマートフォン市場は成熟しており、Appleが販売台数の急成長に依存するのは難しいため、より現実的な方法はハイエンドユーザーにもっとお金を使わせることです。
だからDuoはヒット商品になる必要はありません。一部のProユーザーを2,000ドル超の価格帯に引き上げ、iPhoneの平均販売価額を押し上げられれば、それだけで価値があるのです。
今後本当に注視すべきはスペックではなく、三つのポイントです:
Duoの事前予約が予想以上かどうか
Proユーザーがより高価格帯へ移る意欲があるか
ホリデー・シーズンにiPhoneのASP(平均販売価格)が明確に上昇するか
ゆえに水曜日のこの下落は、私は「材料出尽くしの売り」とみなし、Appleへの市場の否定ではないと考えます。
今、市場が見たいのはただ一つ:
Appleは今後もユーザーに“新しいもの”のためにより高い価格を払わせ続けることができるのか。
MetaのMuseをどう理解するか
水曜日、Apple以外で最も注目を集めたのはMetaで、5%以上上昇し、直接的な材料としてはMuseのリリース、ランキングが4位まで急上昇したことです。
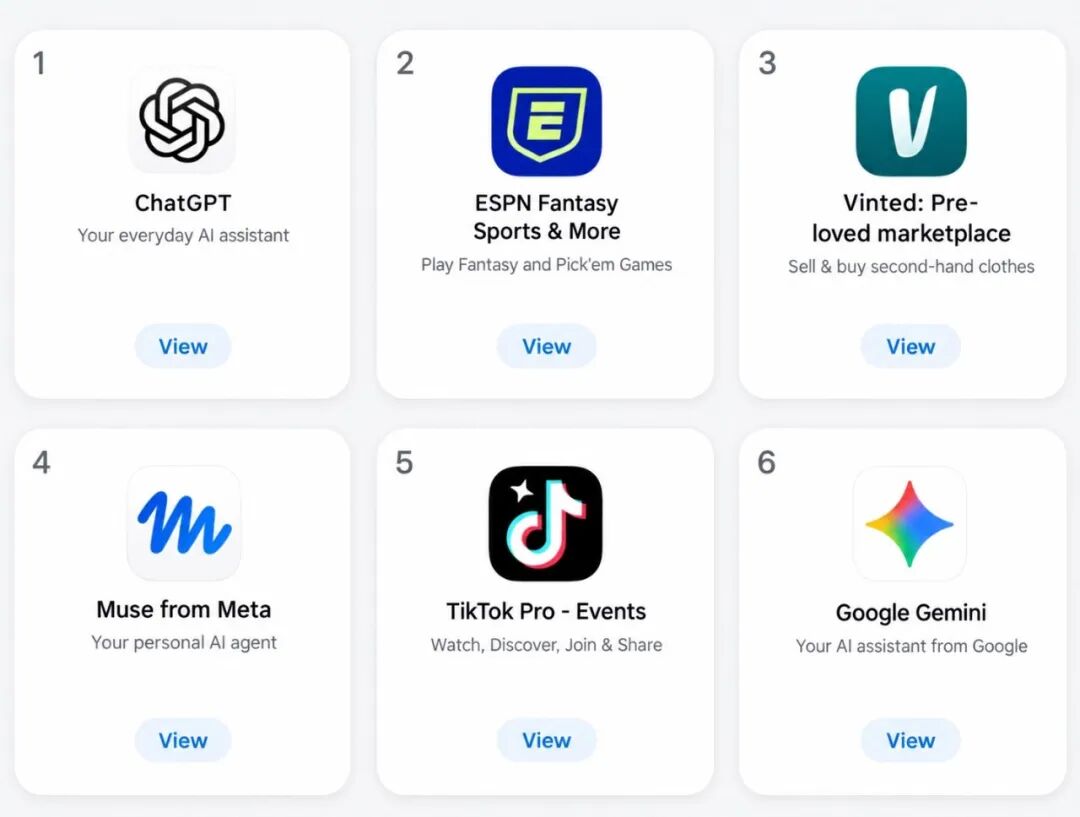
ですがMuseで最も注目すべきは機能ではなく、ビジネスモデルがすでに形になっている点です。
料金体系は極めてシンプル:無料版で導線を作り、Power版は月額20ドル、Maximum版は月額100ドル。サブスクリプション収入自体は主眼ではありません。ザッカーバーグが本当に狙うのは、ユーザーがMuseを通じてショッピング、予約、広告出稿した時、Metaが各取引から手数料を得ること、さらには将来広告も自分で出稿する必要がなくなり——Museに予算と目的を伝えれば、Metaの広告システムで自動で完結します。
ここが従来とは全く異なります。
ChatGPTの20ドルはツールの利用料ですが、Museの20ドルは、もし本当に買い物や予約、広告出稿を代理できるならもはや「入口」を買うことになります。
そしてMetaの最大の強みは常に「モデル」ではなく「ディストリビューション(分配)」です。OpenAI、Anthropicがまだユーザー獲得競争をする中、MetaはWhatsApp、Instagram、Facebook、Threadsといった何十億人の日常的なユーザーベースを既に持っています。Museは市場に「AIアシスタントが何か」を教育する必要はなく、ユーザーに「ワンクリックで事が終わる」習慣を作ればいいだけなのです。
これが市場の大きな反応の理由——MetaがAI Agentをデモ製品から本当のコンシューマー向け製品に最初に昇華する存在かもしれない、と気付いたからです。
以前なら毎年数百億を投資しても、市場はただ「いつ回収できるのか」を尋ねるだけでしたが、今は少なくとも答えの輪郭が見えてきた:サブスクは最初の層で、その次に広告、取引、コミッション、そして決済へと繋がっていきます。
ただし、まだ浮かれるのは早い。二つの課題は未解決です。
1つ目は信頼性。Museはユーザーのメールボックス、カレンダー、決済、プライベートデータにまでアクセスすることになり、そしてMetaのプライバシーに関する過去の黒歴史から、ユーザーは自らのデジタルライフの全てを自然に委ねるわけにはいきません。技術的に守れるとするのは一つですが、ユーザーが勇気があるかは別問題です。
2つ目は実行力。すでに内部テストでは評価が分かれています:複雑な長時間タスクを走らせられる人もいれば、十数分で落ちる、接続が切れる、エラーを見逃すなどのケースもある。方向として進めても、安定的に使えるには次世代プロダクトの距離があります。
だから今回の上昇は「期待修正」と呼ぶにふさわしく、業績反映ではない——市場はMetaを「AIで金を燃やす会社」から「AIがいよいよマネタイズを始めるかもしれない会社」へと再評価したに過ぎません。
次に注目すべきは三つの数字:デイリーアクティブユーザー、タスク完了率、有料転換です。
これが達成されれば、MuseはMetaの次世代ビジネスプラットフォームの原型となるでしょう。達成できなければ、このストーリーは昔ながらのあの言葉に戻りますーー
Metaはまた巨額の資金を注ぎ込んだ、そしてその先は?
美股投资网VIP新たにアップグレード
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
英国中央銀行が長期債権の売却を一時停止する予定、世界的な債務危機の中で最も積極的な「バランスシート縮小者」がブレーキを踏む
一度売れば半分損する、英国中央銀行は量的引き締めにブレーキをかけた。

米連邦準備制度理事会は木曜日に利上げするという見方がほぼ一致する中、スタンダードチャータード銀行はなぜ「降伏」を拒否したのか?
スタンダードチャータード銀行は、コアインフレ圧力が過大評価されている可能性があり、利上げは「間違った政策選択」だと考えている。関税はPCEを約0.7ポイント押し上げているが、その影響は消失する見込みである。超コアCPIはすでに正常な範囲に戻っており、消費者側の圧力も限定的だ。7月にはわずか3名の投票委員のみが利上げを支持しており、現在のデータだけでは他の委員が転向するには不十分である。より合理的な方法は、関税の衝撃とデータの改訂が消失するまで待ち、その後インフレ傾向を判断することである。
10年国債利回りが5%を突破した際に、日本国債利回りも3%を割り、世界の債券市場のプレッシャーが急増!
世界の債券市場が警告を鳴らしており、米国債の利回りは5%を突破し、2007年以来の新高値を記録しました。日本国債も30年ぶりの高水準を更新しています。原油価格の急騰、インフレの高止まり、巨額債務という三重の圧力が売りを引き起こしました。機関は警告しています:「5%は決して終着点ではなく、6%が視野に入っています!」今週は米国と日本の中央銀行の決定が控えており、より激しい資産の嵐が始まったばかりかもしれません。
AI取引が失速!ゴールドマン・サックスはモメンタム取引で過去5年最大の乖離を警告、資金はチップからソフトウェアへ転換
ゴールドマン・サックスは、AI取引が構造的な試練に直面していると警告しています。3ヵ月と12ヵ月のモメンタムの乖離は過去5年で過去最大となり、AI指数は高値から約45%の下落となっています。同時に、資金は半導体からソフトウェアへと流れており、モメンタムファクターの分化が加速しています。ゴールドマン・サックスは、このモメンタムの流れが続けば、AIとモメンタムの長期的な高い相関関係が徐々に緩和される可能性があると考えています。
暗号資産価格
もっと見る


