
雇用、原油価格、インフレが同時に圧力をかける中、金価格4400付近にはどんなシグナルが隠されているのか

汇通網9月7日報道—— 9月7日月曜日、金市場は典型的なマクロ再価格調整のウィンドウに入った。スポットゴールドは現在4400ドル/オンス付近で推移しており、前取引日から引き続き下落。価格調整を引き起こした中心は単一のリスク回避感情の変化ではなく、雇用、金利、エネルギー、インフレ予想が同時に再評価されていることによる。
9月7日月曜日、金市場は典型的なマクロ再価格調整のウィンドウに入った。スポットゴールドは現在4400ドル/オンス付近で推移しており、前取引日から引き続き下落。価格調整を引き起こした中心は単一のリスク回避感情の変化ではなく、雇用、金利、エネルギー、インフレ予想が同時に再評価されていることによる。
米国8月の非農業部門雇用者数は16.2万人増加し、市場予想の約5.6万人を明らかに上回り、失業率は4.1%を維持。金利先物はその後、9月のFOMCで25ベーシスポイント利上げの確率を再び約58%から60%に押し上げた。さらにBrent原油は97ドル/バレル近くまで上昇し、中東地域の航行リスク増大により、エネルギーインフレ圧力が再浮上した。
金が本当に直面しているのは金利価格形成の再構築
米国雇用統計発表後のクロスアセットの反応は非常に明確だった。米国2年国債利回りは4.37%に、10年国債利回りは4.78%に上昇し、特に短期債の利回り調整幅が注目された。なぜなら、これは今後数回のFOMC政策パスに対してより敏感だからである。
金にとってより重要な変数は、無利息資産を保有する際の機会費用である。雇用データにより景気悪化の切迫感が和らぎ、かつインフレがFed目標を依然として上回っている場合、市場はより高い政策金利と実質金利を織り込む。これは一見矛盾する現象を説明できる。地域紛争が激化すると通常金のリスクヘッジ需要が高まるが、同時にそれがエネルギー価格やインフレリスクを押し上げ、利上げ想定を市場が再び織り込む場合、金利経路が伝統的なリスク回避経路を一時的に上回ることが完全にあり得る。
したがって、現在の金価格形成の核心は「リスクが上昇しているか」ではなく、そのリスクがどの資産価格形成チェーンを通じて伝わるかである。リスクが主に金融システムの不確実性として表れる場合、金のヘッジ特性が主導的になるが、リスクがまず原油高やインフレ粘着、政策金利上昇として現れる場合、無利子資産のバリュエーションに対する制約が明確に強まる。
原油が97ドル間近、リスク回避論理がインフレ論理で再解釈されている
9月7日Brent原油は約97ドル/バレルに上昇、先週の週間上昇率は約8%。過去10日間、ホルムズ海峡を通過する商船は1日平均10隻前後で、5月以来の低水準となった。この水路は長期にわたり世界の相当部分のエネルギー輸送を担っており、通行効率が低下すると、市場がまず織り込むのは実際の供給断絶規模ではなく、輸送保険料、運賃、在庫の安全マージンおよび先物供給リスクの総合的なプレミアムである。
これは金にとって特に重要である。伝統的なモデルでは地域紛争=金のヘッジ需要増とみなすが、現在のマクロ環境においてはエネルギー価格高騰が消費者インフレや企業の投入コスト、インフレ予想にも影響を及ぼす。すなわち、同じリスク要因が金の資産配分需要を増やす一方で、債券利回りを押し上げて相対的なバリュエーション魅力を削ぐ可能性もある。
これが今週の生産者物価指数(PPI)と消費者物価指数(CPI)が通常週よりも重要視されている理由である。米国8月のPPIは9月10日、CPIは9月11日に公表され、FOMC政策会議は9月15~16日。雇用、エネルギー、インフレ指標がごく短時間で政策モデルに一斉に組み込まれ、金利パスへの市場期待分布が急速に変化する可能性がある。
短期金利の逆風以外に、金には独立した構造的需要が存在
金利だけを見ていると、近年の金市場の構造的変化を過小評価しやすい。最新の統計によれば、世界の公的機関の7月純金購入量は約23トン、第2四半期は約289トンで、第1四半期比で明らかに回復し、上半期累計純需要は約345トン。また調査によると、回答した準備運用機関の89%が今後12ヶ月で世界の中銀金準備はさらに増加すると見ており、45%の機関が自らの金配分を増やす見込みだとしている。
このような需要は短期的なマクロトレードマネーと本質的な違いがある。金利トレード資金は今後1~2回の政策会合に注目するが、準備運用は資産分散、流動性、長期購買力、極端シナリオ下での資産独立性に重きを置く。したがって、金価格は異なるタイムスケールの投資マネー論理が同時に作用する場合がある―短周期は金利、ドル、実質利回りにより迅速に価格形成され、中長期は公的準備、機関投資家の配分、リスクバジェット調整に影響される。
この資金構造は、今年の金の高いボラティリティがなぜ持続しているかも説明できる。価格の急速な調整は長期の配分論理の消滅を必然的には意味せず、同様に長期配分需要があるからといって短周期の価格が金利環境から逸脱できるわけではない。本当に識別すべきは、限界的な価格形成をしているのがどのマネーなのかであり、全ての価格変動を単一の「リスク回避」ラベルに帰結させてはいけない。
日足テクニカルではモメンタムの鈍化を示唆
日足構造を見ると、ボリンジャーバンドのミドルバンドは約4410.69で、価格は既にミドルバンド付近に戻っており、上バンドと下バンドの間隔は依然として広い。これは以前の価格上昇過程で残された高ボラの特性がまだ完全には解消されておらず、現状はボラティリティ再収束+マクロイベント待機タイミングに近いことを意味している。
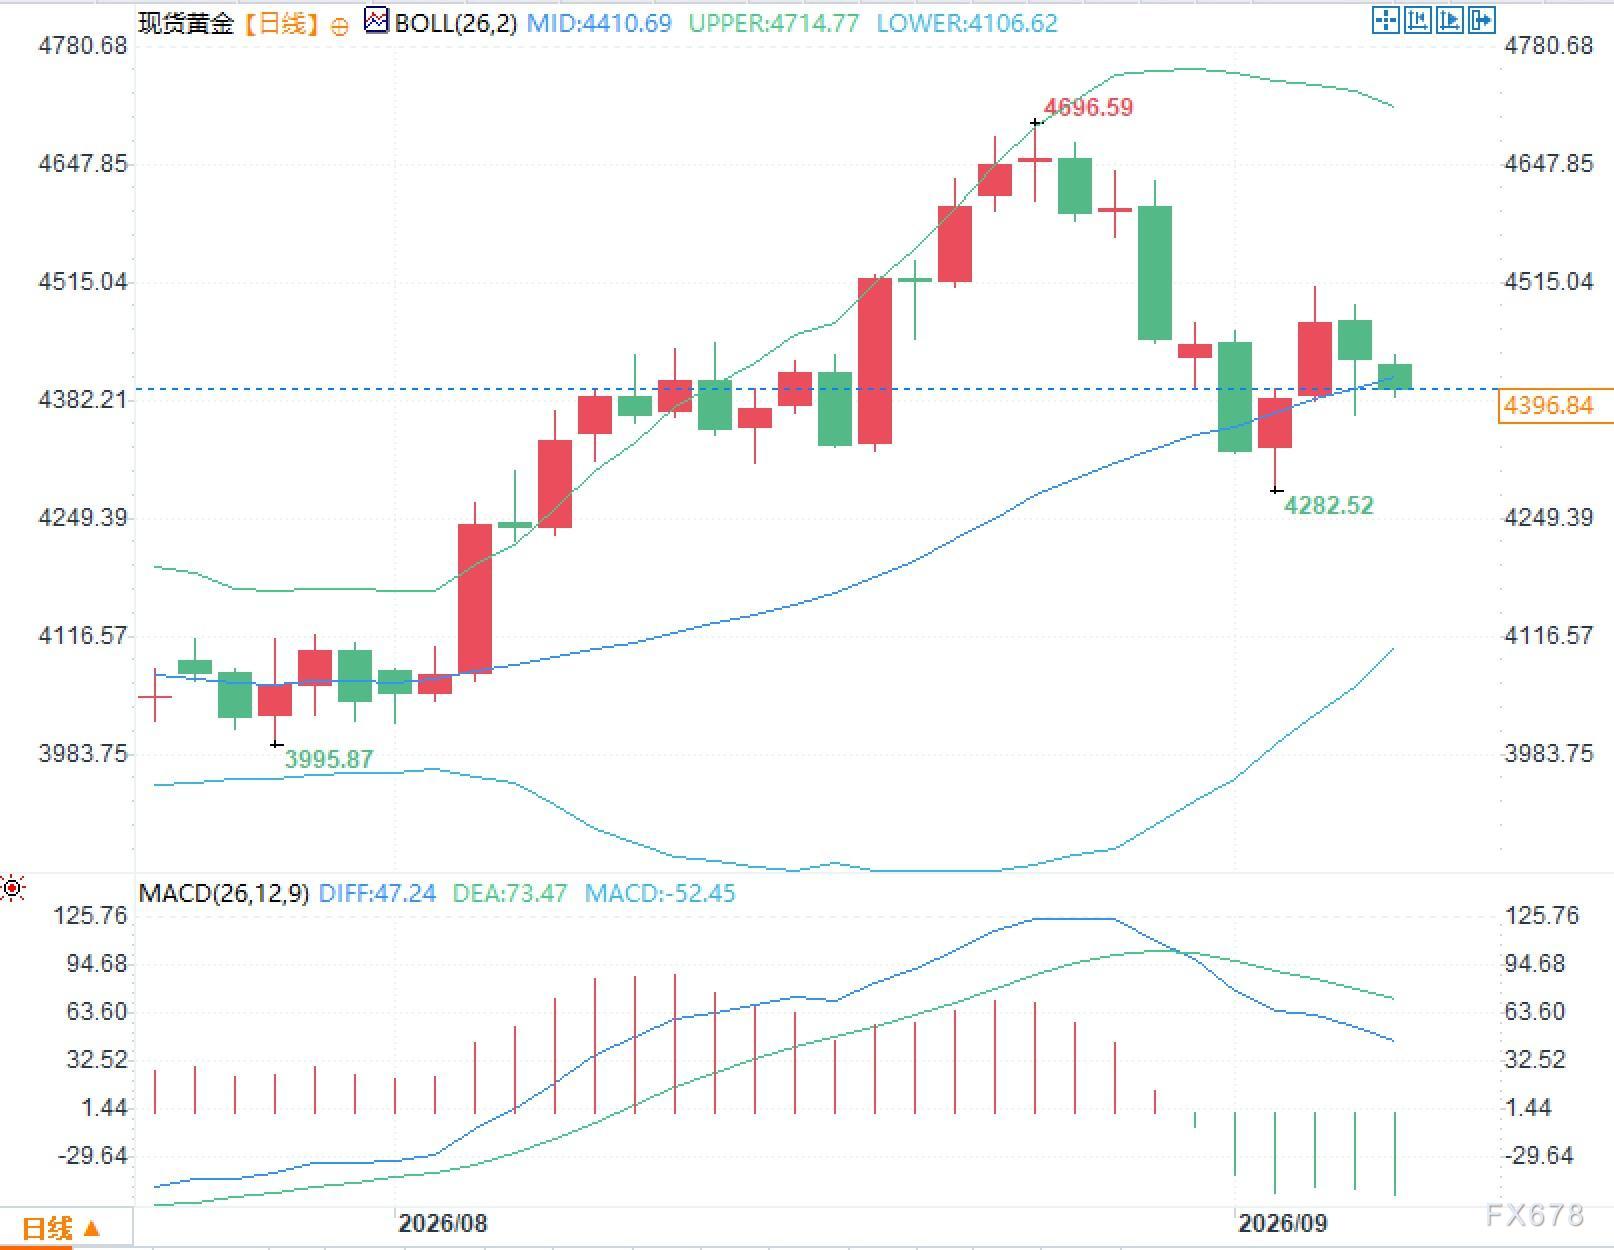
MACDでは、DIFFは約47.24、DEAは約73.47、ヒストグラムは約-52.45。DIFFがDEAを下回っていることは、短周期のモーメンタムが以前の高水準より明らかに減速していることを示すが、両指標線ともゼロライン上にあり、中周期トレンドの慣性と短周期の鈍化が同時に存在していることを反映している。
9月7日、米国債市場は休場で利回りの新たなプライスディスカバリーがなかったため、金・為替・原油の相対的なボラが流動性の影響を受けやすい。このため、今週本当に情報価値があるのは特定の日足パターンではなく、インフレ指標発表後に金・短期国債利回り・ドルインデックス・原油の連動関係が変化するかどうかである。
よくある質問
答え:今回の紛争はまず顕著にエネルギー輸送と原油価格に影響し、原油価格上昇はインフレリスクを高め、市場がFedの利上げ確率や高金利を再び織り込むことにつながる。金はリスク回避需要と無金利資産の機会コスト上昇の2つの力を同時に受けており、単一のリスク回避モデルだけで短期価格を説明することはできない。
答え:雇用統計によって9月の政策会合に対する市場予想は明らかに変化したが、インフレ指標がFOMC会合まで数営業日しかないため。もし価格圧力が引き続き粘着すれば、市場は政策金利パスを再調整しなければならず、インフレ圧力が和らげば、雇用統計で生じたタイトニングの価格設定も再度修正が必要となる。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
暗号資産価格
もっと見る


