
金価格は8月に15%の上昇で25年ぶりの最高値に、購買力リスクヘッジがgoldを新高値に押し上げる

汇通ウェブ 8月31日報道—— 金は8月に約15%の上昇率を記録し、1999年1月以来最高の月間パフォーマンスとなった。政府債務の制御不能への懸念が再びドル安トレードを活性化させ、そのきっかけとなったのは米財務省が長期国債買取の拡大を決定したことだ。ワシントンは債務負担に直面して「赤字削減、高金利容認、通貨安放任」の三択を迫られており、投資家は赤字削減を選ぶ可能性にますます疑問を持ち始めている。利回り上昇が成長ではなく財政持続可能性への不安を反映する時、金は金利取引から購買力リスクヘッジへと役割を変える。たとえWarsh議長がタカ派姿勢を維持しても、金融政策はいずれ財政の現実とぶつかる。
金は先週末大幅な反落を見せたものの、8月の際立った上昇は投資家に警鐘を鳴らすべきだ。
先週初め、金価格は8月累計で約15%上昇し、1999年1月以来の最高月間パフォーマンスとなる見通しだった。このモメンタムを再び点火したのは、政府債務制御不能への市場の懸念が高まっていることだ。投資家達は世界最大の経済大国がいかにしてこの負担を管理し、自国通貨の購買力を最終的に犠牲にせずに済むのか、ますます疑念を強めている。
債務制御不能への懸念、ドル安トレードを点火
この懸念はドル安トレードに新たな生命力をもたらし、そのきっかけとなったのは米財務省が長期国債の購入規模拡大を決定し、借入コスト圧力の緩和を図ろうとしたことだ。これらの買い戻しは量的緩和や正式なイールドカーブコントロールにはまだ程遠いものの、市場は既に方向性を見据えている。
高騰する債務負担に直面し、米政府には大きく分けて三つの選択肢がある。支出や赤字を削減する、顕著に高い借入コストを容認する、あるいは何らかの方法でこれらコストを抑制しつつ、インフレや通貨安によって債務の実質価値を徐々に減少させるしかない。現状では、投資家の間でワシントンが第一の選択肢(赤字削減)を選ぶとの期待が薄れつつあり、これが金価格のロジック転換の鍵となっている。
金と利回りの関係が書き換えられつつある
これが、金と債券利回りの関係がますます複雑になっている理由でもある。伝統的には、実質利回りの上昇は金にとって下落要因だった。なぜなら、無利息資産の保有機会コストが高まるからだ。しかし、利回り上昇の根本にあるのが投資家の財政持続可能性への疑問であれば、この関係はもはや当てはまらない。
この違いは今後ますます重要になる可能性がある。FRB議長のKevin Warshはインフレ抑制へのタカ派姿勢を維持できるとしても、金利が大幅に上昇すれば、政府の債務返済コストはさらに増大し、赤字も拡大、さらに大量の国債発行を呼び起こす。最終的に、金融政策は必ず財政の現実に直面し、この制約はどんなタカ派発言でも消えることはない。
短期調整は恐れる必要なし、数学は金の味方
もちろん金価格が直線的に上昇し続けるとは限らない。8月の力強い上昇の後は、ボラティリティや利益確定が生じるのは当然だ。だが、投資家はより大きな全体像を見逃すべきではない。以前、State Street Global AdvisorsのストラテジストAakash Doshiは、金価格が1オンス10,000ドルに達するかどうかではなく、いつ達するかが本質だと断言したことがある。この手の予測は極端に聞こえるかもしれないが、単なる強気心理だけではなく、より大きな根拠に基づきつつある。
金が反応しているのは、世界通貨体制の持続可能性という根本的な問題だ。各国政府の債務積み上げペースが経済の吸収力を上回り続ける限り、通貨安トレードは活発なままだ。そして不都合な現実は、帳簿のもう一方の端で、いまだに数学は金の味方であるということだ。
まとめ
国債買い戻しからドル安、そして金価格月間15%の猛攻まで、市場は「真金」をもって財政ロジックに投票している。ワシントンは「赤字削減、高金利容認、通貨安放任」のいずれかをまだ明確に選んでいないが、投資家は既に行動で答えを出している。つまり、金を購買力リスク対策の最終防衛ラインとみなしている。
短期的な調整は避けられないが、債務拡大のトレンドが変わらない限り、財政の現実が駆動するこの金の時代は、まだ序章にすぎないかもしれない。
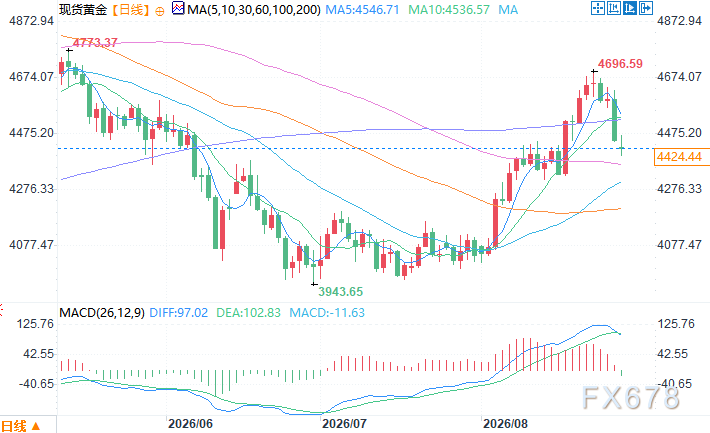
スポット金 日足チャート 出典:易汇通
東八区8月31日11:22 スポット金 4,428.44ドル/オンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
日本が防衛費をGDPの3.5%に倍増する計画が報道され、防衛省は否定するも、日本国債の利回りは30年ぶりの最高値を更新
報道によると、日本の防衛当局者は米国との会談において、防衛費の大幅な増額に意欲を示しており、1つの案として今後10年間で防衛費をGDPの3.5%まで引き上げること、もう1つのやや低い目標として3%への増額が提示されている。日本の当局者は、今年度の防衛および関連支出が約688億ドルで、2022年の名目GDPの約1.9%に相当すると以前述べている。
ベセント氏、米国による円買いを擁護:「象徴的」な資金のみ投入 円高は米国の輸出と米国債市場に有利
米国財務長官ベセントは火曜日に、米国財務省が以前日本と協調して円を買った際に、「象徴的」規模の資金しか使用しておらず、この珍しい外国為替市場介入を擁護したと述べました。

米国株式マーケットサマリー|主要3指数が2日連続で下落、10年米国債利回りが2007年以来の最高水準に上昇、WTI原油が4%大幅上昇
取引終了時点で、ダウ平均株価は328.09ポイント下落し、0.63%の下落で52,093.10ポイントとなりました。S&P500指数は34.25ポイント下落、0.45%の下落で7,585.73ポイント。ナスダック指数は204.84ポイント下落、0.78%の下落で25,981.57ポイントとなりました。

利率決定の発表が目前 市場は利上げの確率を94%と予想 据え置きの場合、30年以上ぶりの最大の「ハト派サプライズ」になる可能性
米連邦準備制度理事会(FRB)が水曜日に利率決定を発表する直前、債券トレーダーたちは利上げが最終的な結果になるとほぼ確信しています。

暗号資産価格
もっと見る


