
単四半期の収益が962億ドル!NVIDIAのAI計算力ビジネスは依然として拡大中、粗利益率は75%

NVIDIAの創業者兼CEOの黄仁勋(Jensen Huang)は決算声明の中で次のように述べました:
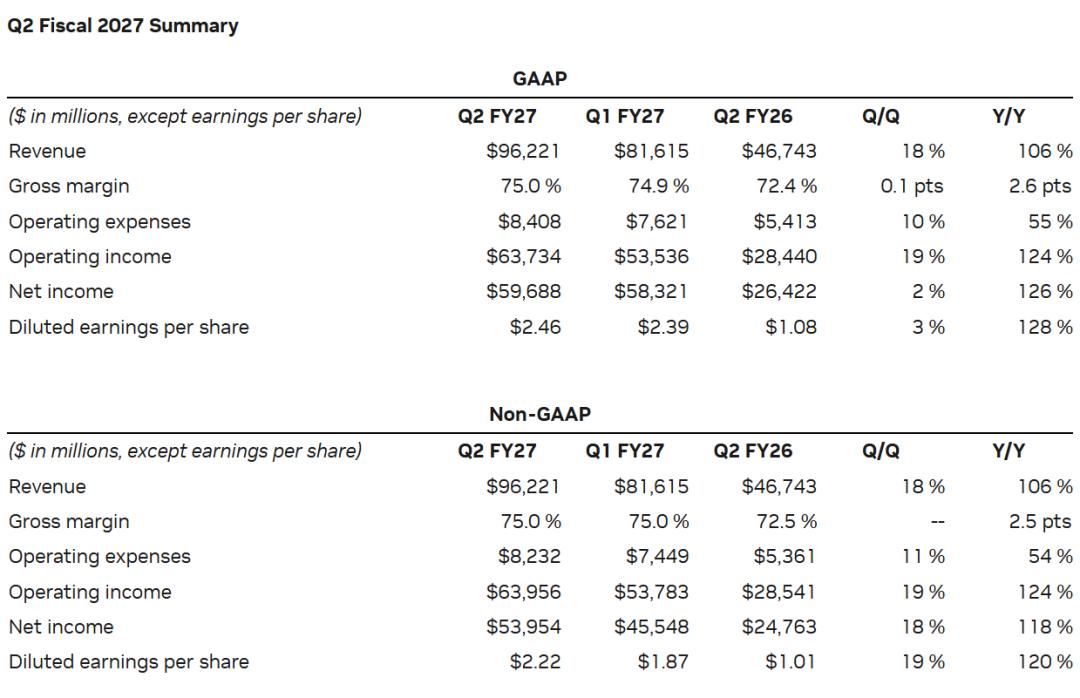
(出典:NVIDIA)
NVIDIAのCFO、Colette Kressは今回の決算説明で、NVIDIA が今後数年の供給確保のため、279億ドルの長期調達契約を結んでいることを明らかにしました。主にメモリなどの重要部品の確保に使われます。2026年第1四半期の119億ドルと比べると、2倍以上増加しています。その他の手配も含めると、NVIDIAの将来的なインフラコミットメント総額は366億ドルに達します。
Kressは、Ohioデータセンタープロジェクトに関する詳細も説明しました。NVIDIAがSB Energyと共同建設するPORTS-Pikeテクノロジーパークは、各世代ごとに約150万個のNVIDIA GPUが必要で、これはおよそ150億~200億ドルの売上規模に相当します。このパークは今後20年で複数回のインフラ更新に対応できる見通しです。
現在、NVIDIAはチップメーカーからより幅広いAIインフラプロバイダーへの転身を遂げつつあり、この変化は複数のレベルで見受けられます。
NVIDIAの中国での販売状況も注目されています。決算によればHopperシリーズのデータセンター製品の中国向け出荷量は、データセンター事業売上の1%以下となっており、そのためNVIDIA は今回の決算見通しで、中国からのデータセンターコンピューティング収入を含めていません。
NVIDIAは第3四半期の売上が約1080億ドル、前年同期比で約90%増になると予想しており、この数字はNVIDIAが単一四半期で1000億ドル突破という商業マイルストーンに近づいていることを意味します。株主へのリターンについては、NVIDIAは第2四半期に株式の買戻しと現金配当により約260億ドルを還元し、四半期末時点で約990億ドルの株式買戻し承認残高があります。
黄仁勋が決算で言及した
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
暗号資産価格
もっと見る


