
私よりもNBISに詳しい人はいません!米国株10x Stock

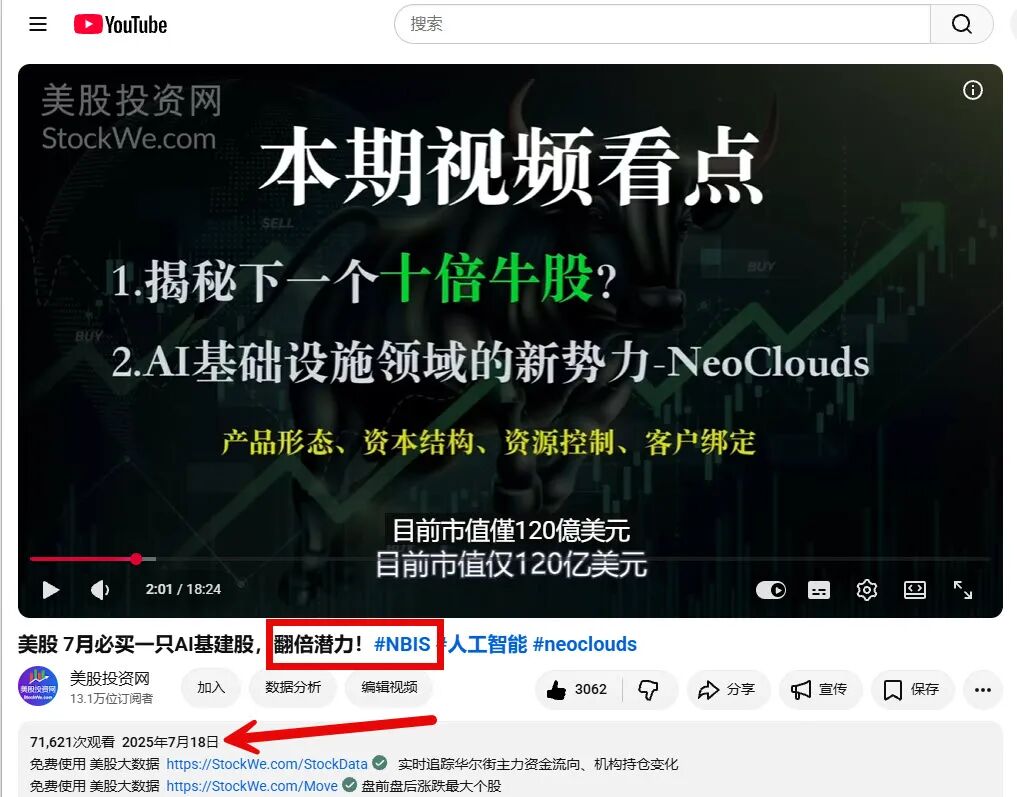
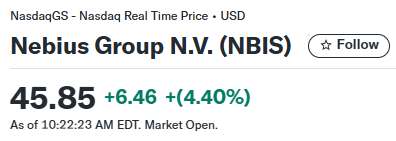
米国株投資ネットは2025年7月、45ドルでNBISの詳細なリサーチレポートを発表し強気評価を示して以来、NBISはすでに600%上昇しました。当社は引き続きNBISを期待しており、これは当社唯一の長期保有の大型ポジションです!
明日の寄り前の決算発表前、8月12日のNBIS決算で本当に注目すべきは何なのか? ゴールドマン・サックスははっきりと「買い」評価を維持し、12ヵ月の目標株価を$286としています。レポート当時の株価$190と比べて、上昇余地は50%です。

一、結論から先に:ゴールドマン・サックスが本当にNBISに強気なロジックとは?
本レポートの最重要ポイントは一言に要約できます:
NBISにとって今最大の問題は「AIの演算力需要があるかどうか」ではなく、「十分に速く供給能力を作れるかどうか」です。
これは非常に重要な変化です。
従来のクラウドコンピューティング企業の主な懸念は:
顧客の需要→顧客がいるか→顧客が支払うか→粗利益率はどうか、という点でした。
現在のNBISはむしろ:
顧客需要→すでに非常に強い→演算力は即完売→値上げ→顧客が前払い→会社がさらにデータセンターを構築する
ゴールドマン・サックスの指摘によれば、NBISは1Q26時点ですでにAIインフラ需要が非常に強力で、値上げしても既存の生産能力は全て売り切れました。同時にAIインフラの需要は供給を上回っています。
これはNeocloud企業にとって非常に良い事業環境といえます。
なぜなら:
供給不足+値上げ+長期契約+前払い金
これはNBISが「GPU時間販売」企業から「強い価格決定力と長期契約能力を持つAIインフラプラットフォーム」へと進化していることを意味します。
二、第一の注目点:NBISの収入は更に大幅な上方修正へ
ゴールドマン・サックスが最も注目する問題の一つは:
現在これほど強い需要と価格環境が、2026年の収入をさらに会社のガイダンスを超えて押し上げるのか?
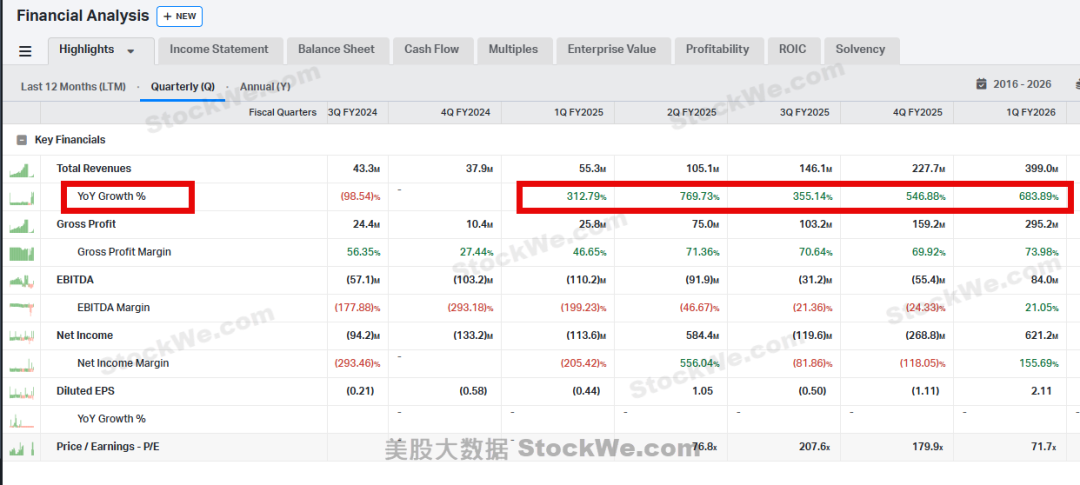
会社が以前示した2026年の収入ガイダンスは:$3.0B–$3.4B
Visible Alpha Consensusは2026年の収入を$3.36Bと予測しています。
つまり市場はすでに会社ガイダンスの上限に接近しています。
ただしここで非常に注意すべき点があります。
ゴールドマン・サックスは単に「NBISの収入成長が速い」と見ているわけではありません。
むしろ、三つの変化を発見しています:
第一、価格上昇。
NBISはすでに供給不足で価格を引き上げることができています。
第二、契約期間の長期化。
新旧顧客ともに契約期間が延長されています。
第三、顧客の前払い。
顧客は将来の演算力確保のため、前払いを受け入れています。
この三つの変化が重なり非常に重要です。
三、なぜ「前払い」が特に重要なのか?
多くの投資家はNBISを見る際、Revenue(収入)だけに注目します。
しかし、将来的にはより注目が必要なのは:
Contracted Capacity + Prepayments + Backlog + ARR
AI演算力企業にとって、将来の価値は単に「今日どれくらい売ったか」だけでは測れません。
米国株投資ネットによれば、より重要なのは「今後数年間でどれだけの演算力が既に顧客に確保されているか」です。
例えばある顧客が:
今年 $100M分演算力購入
以前は1年契約が主流。
今は3年契約に。
この場合NBISにとって:
Revenue visibility(収入の見通し)が大幅に向上します。
さらに顧客が:
一部費用を前払いすれば、
NBISは顧客資金を使ってインフラ拡張も可能になります。
非常に興味深いサイクルが形成されます:
需要旺盛→顧客が演算力を確保→長期契約→前払い→NBISがデータセンターを建設→GPUを拡充→収入増加
これが、なぜゴールドマン・サックスが2026年の契約の質が明らかに改善されたと強調する理由です。
四、ただしここに大きな問題がある:2026年の$3.4B収入で十分なのか?
これこそ、本レポートで投資家が最も注意すべき点だと思います。
ゴールドマン・サックスの提示モデルは現在の2026年ガイダンスを大きく上回っています。
ゴールドマン・サックスの予測:
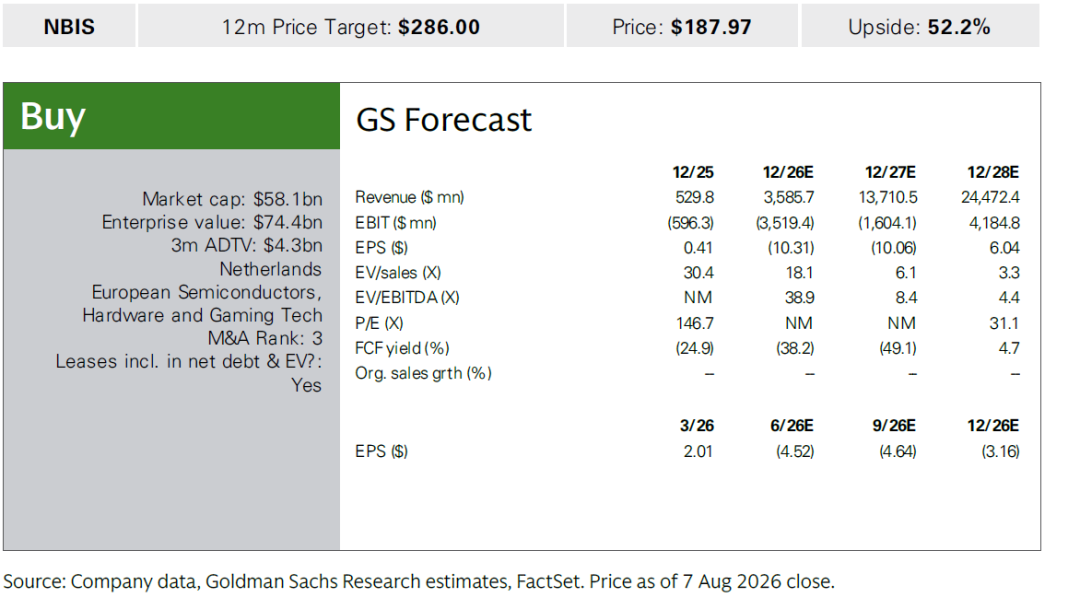
年
収入
2025 $529.8M
2026E $3.586B
2027E $13.711B
2028E $24.472B
この数字に注目:
2027年 $13.7B。
これはゴールドマン・サックスがNBISの向こう2年で驚異的な収入成長を見込んでいることを意味します。
2025年の$530Mから2026年$3.59B、そして2027年$13.71Bへ
これは通常の高成長企業ではありません。
まさにAI Infrastructure Hyper-growth理論です。
五、最も重要な数字:2026→2027年の収入成長は4倍近くに
単純計算:
$13.71B / $3.586B ≈ 3.82倍
つまり、2027年の収入は2026年の約3.8倍です。
これはゴールドマン・サックスの本当の投資ロジックは:
「NBISは今年の決算が良い」だけではない、ということを示します。
むしろ、「NBISは加速度的な拡大フェーズに入る」というものです。
だから、8月12日の決算で市場に「今年の収入がやや良くなる」とだけ説明しても、
それだけでは足りないかもしれません。
本当にNBISの再評価を促すのは、
2027年のRevenue、ARR、capacity、contracted powerがさらに上昇するか、です。
六、二つ目の重大問題:Metaが自社でクラウドサービスを構築する場合、NBISの最大の競争脅威になるのか?
これは本レポートで非常に重要な部分です。
ゴールドマン・サックスは特に言及しています:
Metaは自社でクラウド事業を開発しています。
投資家が心配するのは:
もしMetaがAIクラウドに参入した場合、
Google、Microsoft、Amazon、Metaといった巨頭が最終的には全て自社でAIインフラを構築するのでは?
そうなれば、
NebiusのようなNeocloudは存在余地があるのか?
これは非常に合理的な懸念です。
七、ゴールドマン・サックスがNBISに競争優位があると考える理由
ここが本レポートで特に注目すべき点です。
ゴールドマン・サックスはNBISが単に
Bare-metal GPU capacity
すなわち、
「大量のGPUを用意して自由に使わせる」会社ではないと見ています。
NBISが目指すのは:
Full-stack AI Platform
つまり、
GPU Compute
↓
Storage
↓
Orchestration
↓
AI infrastructure
↓
Engineering support
全てワンストップで統合したサービスです。
これが、NBISと従来のGPUレンタル会社との差異です。
八、NBISの真の参入障壁はGPUではなく「ソフト+サービス+演算力」
ゴールドマン・サックスは、NBISがInflectionイベントで強調した内容として:
対応スピードが速い
製品がよりフォーカスされている
Compute+Storage+Orchestrationの一体化
顧客が直接エンジニアチームにアクセスできる
契約構造がより柔軟
これらの特徴は派手さはありませんが、
AI企業にとって非常に重要です。
なぜなら、AI顧客が本当に必要なのは:
「1000枚GPUをくれ」ではなく、
むしろ、「今日すぐモデルをトレーニングできる環境」なのです。
だからこそGPUはインフラに過ぎません。
本当に顧客のロイヤルティを生むのは:
GPU + Networking + Storage + Scheduler + Kubernetes + AI software + engineering support
これこそNeocloudの注目すべきビジネスモデルです。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
暗号資産価格
もっと見る


