
ソフトウェア株の反発はまだ終わっていないのか?

👆青字をクリックして、フォローしてください
ソフトウェア株
AIによるソフトウェア業界の変革は終わったのでしょうか?私はそうは思いませんが、確かに勢いが弱まっている兆候はあります。AIはソフトウェア業界全体に恩恵をもたらしたわけではなく、勝者と敗者のリストはますます明確になっています。
Goldman SachsのアナリストGabriela BorgesとCallie Valentiの最新レポートによると、直近の第2四半期はターニングポイントとなる可能性が高いとのことです。決算データに基づき、Goldman SachsはSnowflakeとPalo Alto Networksについてややポジティブな見方を持ち始め、一方でAdobe、Intuit、Workdayについてはややネガティブに転じ、またMicrosoft、Shopify、Cloudflare、Twilioについては引き続き強気で、これらの企業が複数四半期にわたるファンダメンタルズの改善の初期段階にあるとしています。
このソフトウェア企業のリストの背後にある論理は三層に分けられます。第一に、企業がインテリジェントエージェントによって利用されるインフラになれるかどうか、これが最重要です。第二に、AIによるトラフィックが消費に転換できるか、すなわち従来の席数や人頭課金から従量課金に移行できるかどうか。第三に、企業の予算構成がどうなっているか、新たな予算増なのか、それとも既存ソフトウェアの予算がAIへシフトしているのか。このうち最初の2つが誰が成長を享受するかを決定し、3つ目が勝者と敗者を分ける要素です。
まず最も直接的に恩恵を受けているプラットフォーム型企業、Cloudflareを見てみましょう。Cloudflareはネットワーク高速化、ネットワークセキュリティ、エッジコンピューティングのサービスを提供する会社で、Goldman Sachsは、企業のインターネットマシントラフィックが急速に増加しており、経営陣の予測より約18か月早く拡大しているとしています。第2四半期だけで新規開発者数が200万人近くに達し、2025年通年の150万人を上回っています。また、業績が予想を上回った要因の多くはファンドプール契約にあります。これは顧客がまずポイントをまとめて購入し、必要に応じて各サービスを利用するというものです。利用量が突然伸びた場合、当四半期の収益が従来予測より大幅に増加する可能性があります。
次はMicrosoftです。MicrosoftのAzureもGitHub Copilotの従量課金制によって恩恵を受けています。Goldman Sachsの顧客事例によると、一部企業の第2四半期におけるGitHub請求額は前年同期比で倍増、ソフトウェア会社によっては3倍にもなっており、これは明らかに従量課金制による加速効果を示しています。
次はTwilioです。Twilioは音声、SMS、メールなどのサービスをAPIで企業に提供するクラウドコミュニケーションプラットフォームですが、2四半期連続の成長加速を見せ、年間の売上、利益、フリーキャッシュフローのガイダンスも同時に上方修正しました。Goldman Sachsによると、AI音声需要は現在テスト段階にとどまらず、少なくとも一部はすでに持続可能な商用環境に入っていることを示しています。
次はShopifyです。Shopifyは事業者にネットショップの構築や支払い・注文・オフライン販売の一元管理を提供する統合型ビジネスプラットフォームですが、これはもう一つの勝者タイプを代表しています。従来のECトラフィックは主に検索順位や広告出稿に依存していましたが、今では消費者がAIに何を買うべきか、何が良いかを直接尋ねる傾向が強まっています。Shopifyが提供するツールは、商品の属性をエージェントが読み取れ比較できるパラメータに整理するもので、ロングテールのニッチブランドにもAIによる推薦の機会をもたらします。Goldman Sachsは、こうした露出による恩恵が2025年後半から現れ、2026年第2四半期には明らかに加速すると観察しており、新しいビジネスモデルが検証されたと考えています。
最後にネットワークセキュリティソフトウェアです。7月に入ってから、業界では最先端AIモデルがサンドボックスを突破することによる新たなリスクが盛んに議論され始めています。短期的な決算は変動していますが、AIエージェントがより多くの権限を持つようになると、アイデンティティ、モデル、エンドポイント、運用プロセスのすべてに新たな攻撃リスクが生じ、セキュリティ予算はむしろ硬直化する可能性があります。
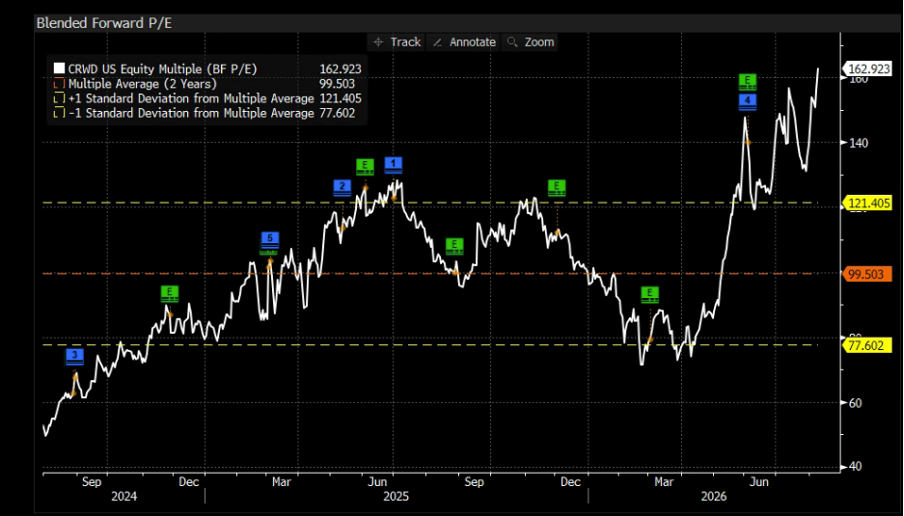
このため、Goldman Sachsは3社のネットワークセキュリティ株を推奨し、最も注目しているのがPalo Alto Networksです。ファイアウォールとChronosphere事業にまだ成長余地があり、AIを取り巻くM&Aや統合も進展していると見ています。次いでCrowdStrikeについても、今年後半にファンダメンタルズの転換点が現れる可能性があるものの、現時点でのバリュエーションはすでに高い期待が織り込まれていると指摘しています。最後にOktaは、同社のエージェントによるアイデンティティセキュリティ製品は、おそらく2027年になってから実際に始動するだろうとしています。もし短期的な期待でCrowdStrikeやOktaの株価が下落した場合、むしろ投資の機会になるとみています。
さて、今回のリサーチレポートはこのあたりまでです。Goldman Sachsは多くのソフトウェア株を推奨していますが、Jasonの見解としては、ソフトウェア業界の変革は終わっていません。それは、半導体のレバレッジ解消で相対的な魅力が戻ったこと、AIに近く安全監査がしっかりしており、政府や大企業との深い連携がとれている企業がより有利であることが主な理由です。例えばネットワークセキュリティ、データ分析、Microsoftのセキュリティ監査能力などが挙げられます。
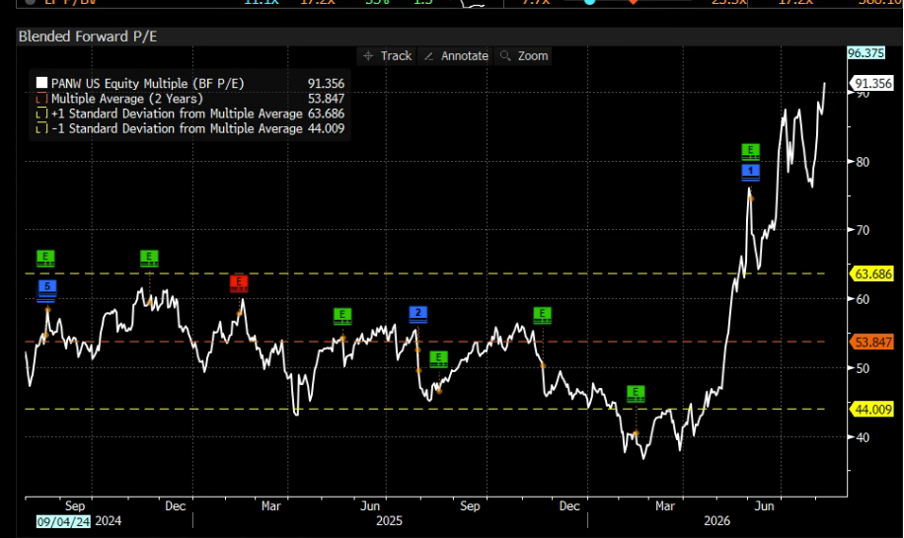
具体的には、2つのネットワークセキュリティ株、すなわちPANWとCRWDは現在すでに評価中央値を大きく上回っており、高い期待が株価に織り込まれています。2週間後の決算がバリュエーションに見合うだけのサプライズとなるか不透明なので、まだ投資していない場合はまず様子見し、大幅下げや決算確認後に検討してもよいでしょう。
【2つのネットワークセキュリティ株のひとつ:PANW】
【2つのネットワークセキュリティ株のひとつ:CRWD】
PalantirやSnowflakeのようなデータ分析関連株については、米国投資Proで詳細に分析されているので、ここでは詳述しません。
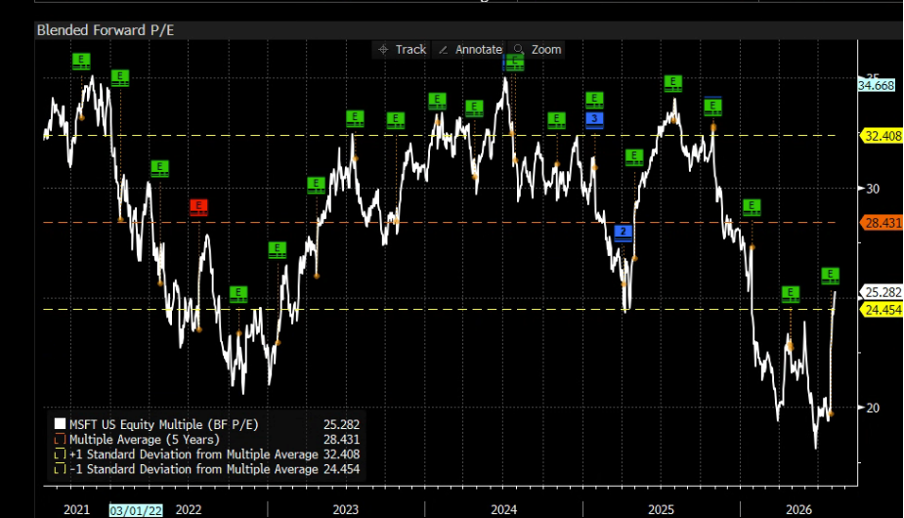
Microsoftについてですが、私の知る限り、現時点で政府や大手企業によるCopilotの導入はまだ始まったばかりで、今後も大きな成長余地があります。最近Microsoft株の上昇があったとしても、なお割安水準にあるため、今の段階でも買い増し・中長期保有を検討可能だと考えています。
【Microsoft】
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
暗号資産価格
もっと見る


