
SpaceXが100ドルに迫る、市場予想との差はどこにあるのか?

SpaceXの株価はロックアップ解除の圧力を受けて下落していますが、Morgan Stanleyはこれがまさにバリュエーションのミスプライシングによる買い場であると考えています。
月曜日の取引中、SpaceXの株価は一時108.66ドルまで下落し、上場以来の最安値を記録しました。高値225.64ドルから半値以下となっています。ロックアップ解除が近づくにつれ、一部の投資家は株価がさらに100ドルまで下落する可能性があると見ています。
Chasing Wind Trading Deskによると、Morgan StanleyのアナリストであるAdam Jonasは最近のレポートで、株価が実際に100ドルまで下落した場合、市場がSpaceXのAI事業をゼロ、あるいはマイナスと評価することを意味し、またロケット打ち上げ+Starlink事業の2028年のEBITDAに対する市場の織り込み期待は同行のベンチマーク予想を約30%下回ると指摘しています。
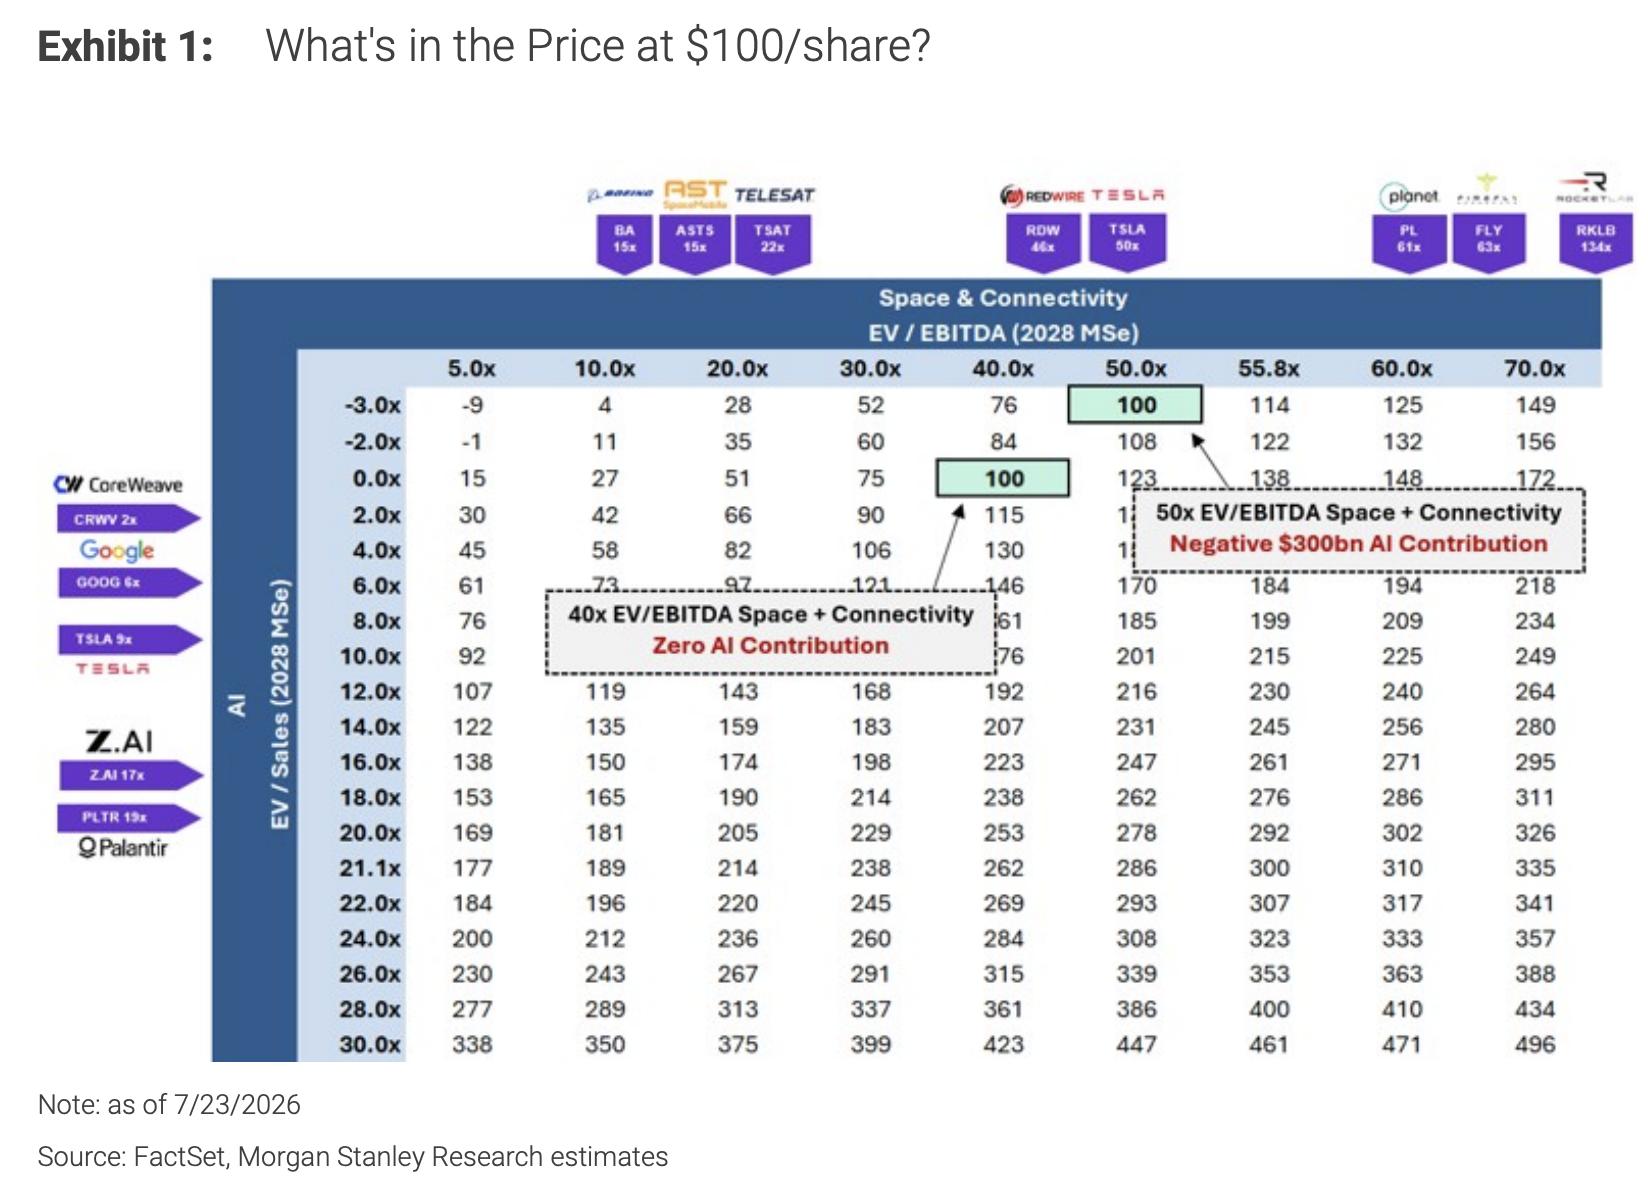
同行はSpaceXに対して「オーバーウェイト(強気)」の評価を維持し、目標株価を300ドルとしています。現状の悲観的なセンチメントとファンダメンタルズとの乖離が魅力的なエントリーポイントだとし、投資家は120ドル未満の価格帯でほぼ「無料」で同社全体のAI事業オプション価値を取得でき、ロケット打ち上げ+Starlinkのコア事業だけで現状の株価を十分にカバーできるとの見解です。
市場センチメントとファンダメンタルズの乖離
ここ数週間でSpaceXのファンダメンタルズに大きな変化はないものの、弱気筋の信念は徐々に強まっており、強気筋はより明確なカタリストを待つ傾向が強くなっています。
投資家との対話を見ると、論点の核心はAI事業の評価にあります。大半の投資家はGrokやCursorの価値を大幅にディスカウント、あるいは完全に無視し、AIのマネタイズ機会は主に新クラウド(neocloud)分野に限定されると見ています。
理由としては、AI事業の資本支出がロケット打ち上げ+Starlink事業に比べて過大であること、経済モデルの不確実性が大きいこと、及び経営陣が同事業に投入するリソースが過剰だという指摘です。
一部の投資家はAIに対してマイナスの価値を与え、高額なキャピタルエクスペンディチャーが全体のバリューを侵食すると見ています。Morgan Stanleyはこの見方に異を唱え、こうした評価手法はあまりに保守的で、多様なAIマネタイズパスを無視していると指摘しています。
100ドルは何を意味するのか
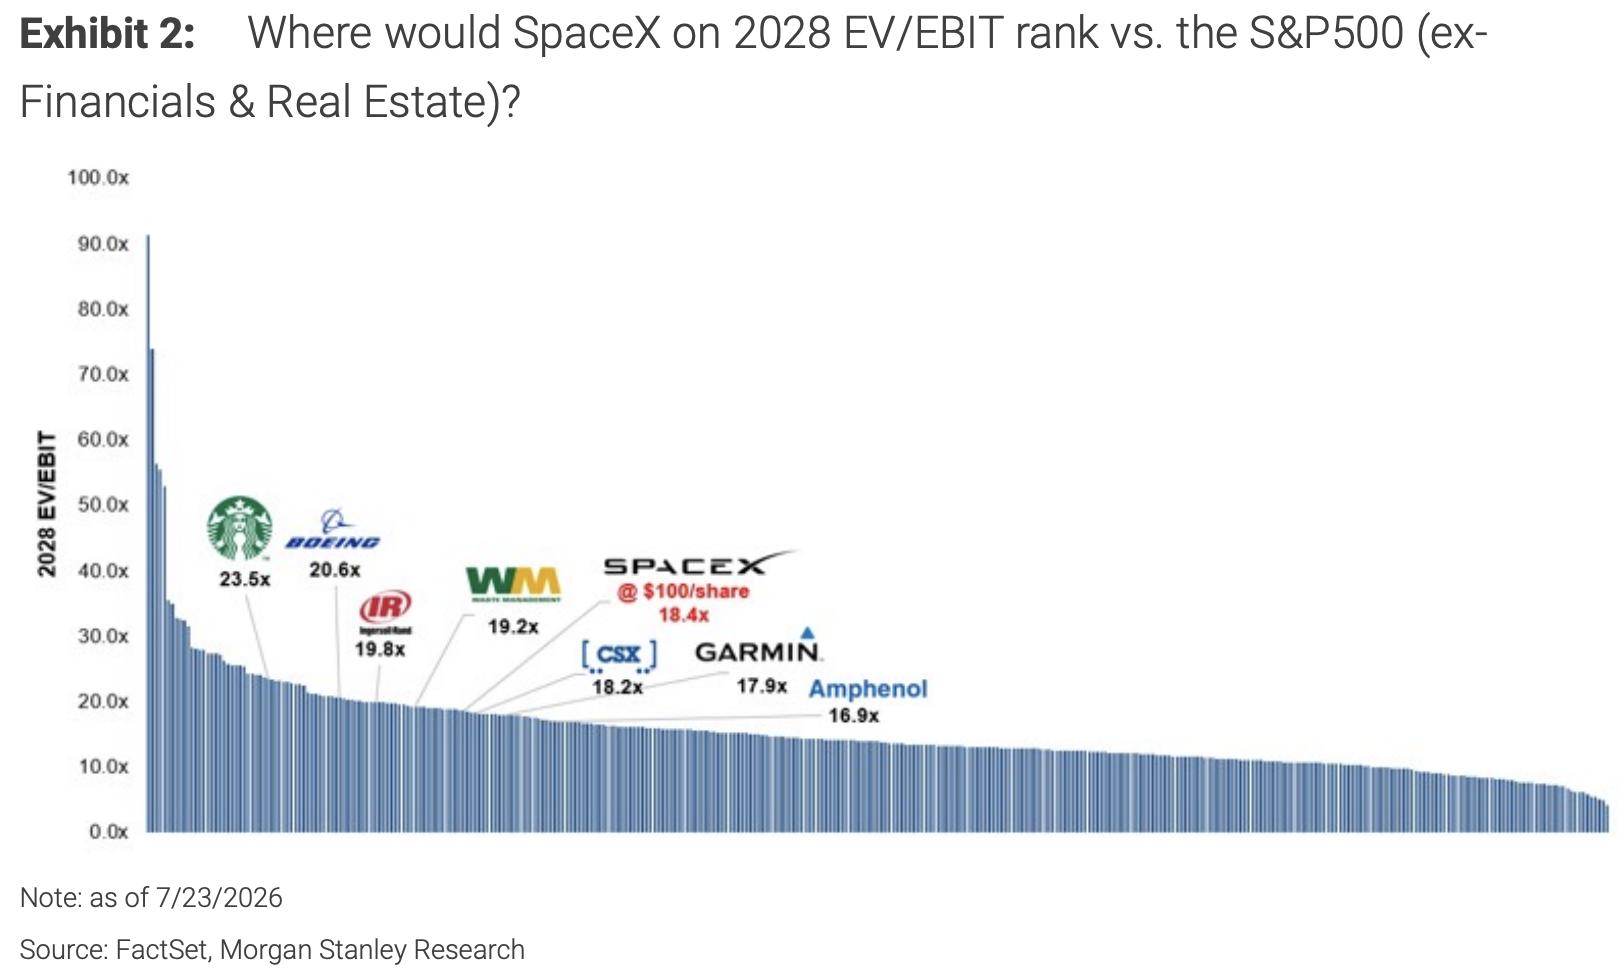
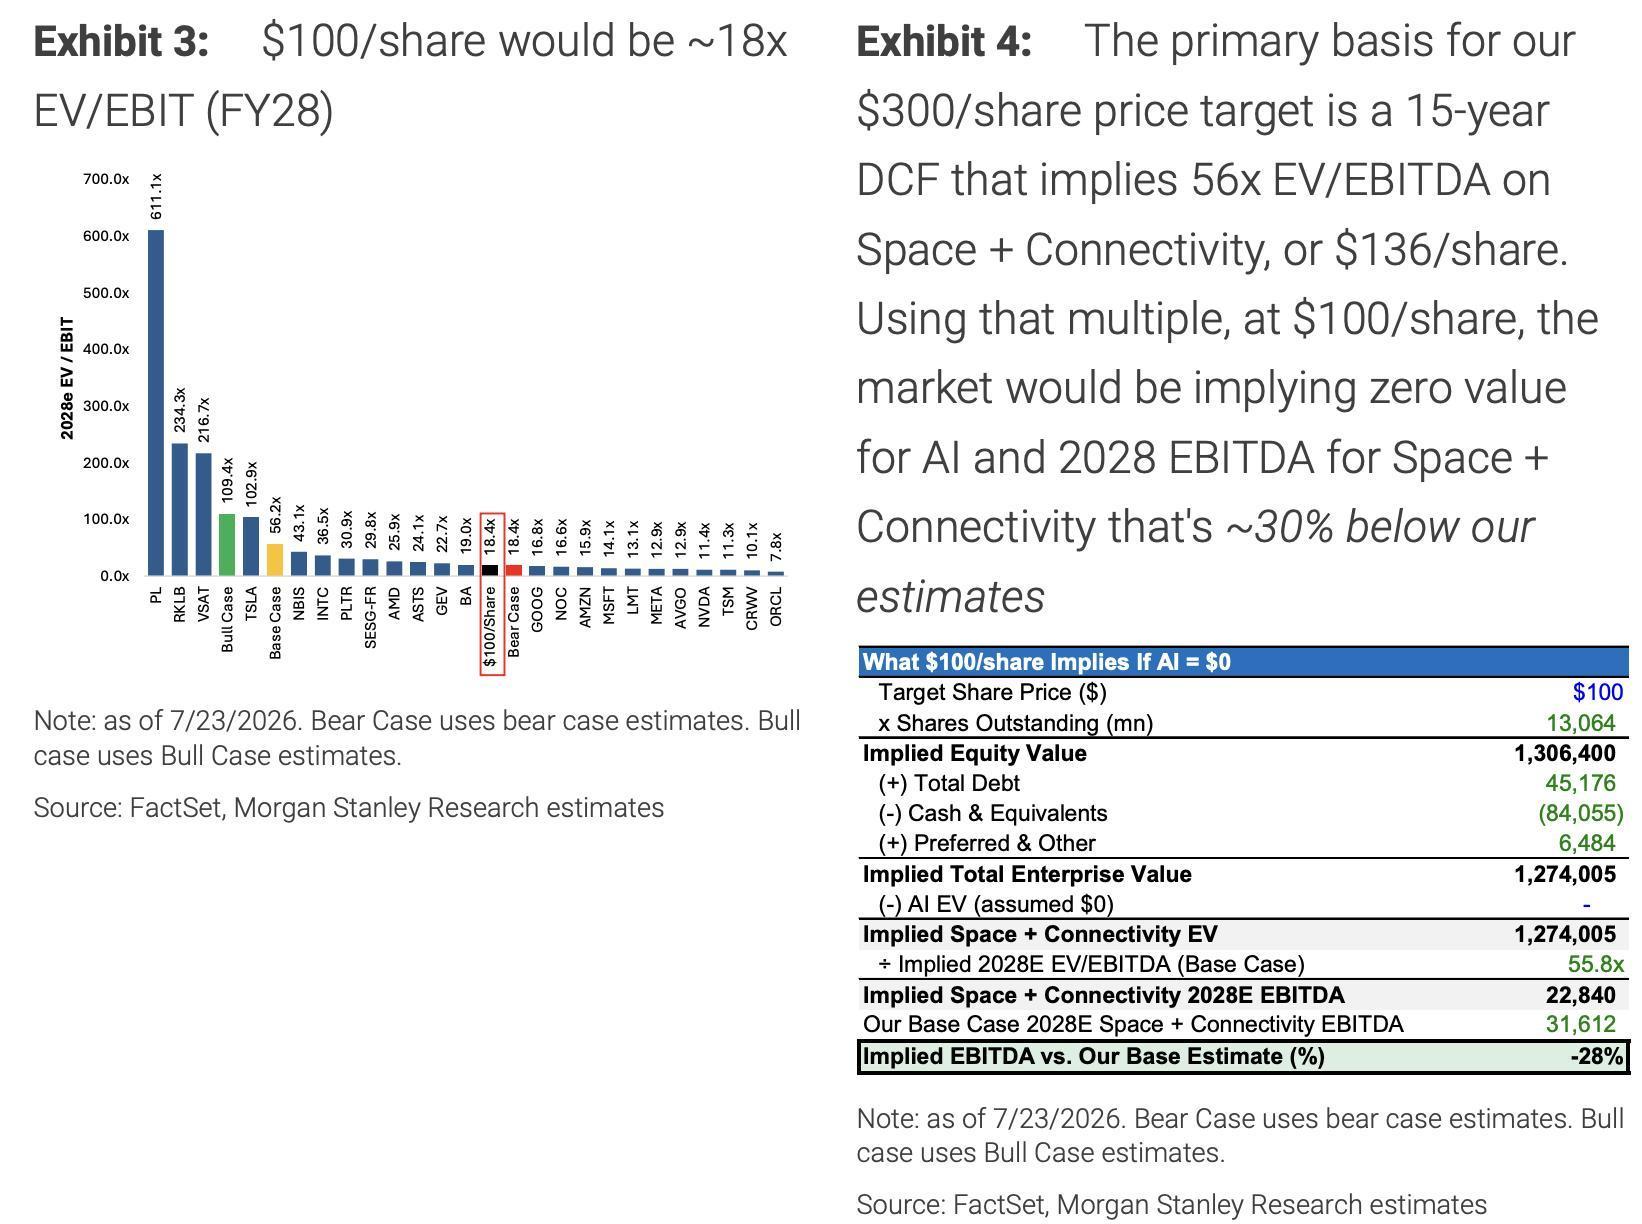
同行の2028年ベンチマーク予測——売上1,570億ドル(平均6ギガワットの計算能力を1ワットあたり16.5ドルで計算、3,500万人の平均消費者ユーザーを月額ARPU46ドルで計算)に基づき、EBITは約690億ドル——で株価が100ドルの場合、SpaceXのFY28のEV/EBITは18倍となり、ほぼ類似企業の中央値水準ですが、2025〜2030年の売上CAGRは76%で、類似企業の中央値26%の約3倍です。
横比較すると、18倍EV/EBITはS&P500(金融と不動産を除く)で約81位に相当し、Boeing(21倍)、Waste Management(19倍)、CSX(18倍)、Garmin(18倍)と同じレンジです。
事業セグメントごとに分解すると、宇宙関連類似企業の中央値(46倍)をやや下回る40倍EV/EBITDAでロケット打ち上げ+Starlink事業を評価した場合、AI事業の暗黙の価値はゼロとなります。中央値をやや上回る50倍の場合、AI事業の暗黙価値はマイナス3,000億ドルです。Morgan Stanleyは、両方のシナリオとも不合理だとしています。
コア事業は現状の株価を十分に支える
AI価値を完全に除外したとしても、SpaceXのロケット打ち上げ+Starlink事業だけで現状の株価は十分に支えられます。
同行の15年DCFモデルによると、ロケット打ち上げ+Starlink事業単体の評価は1株あたり約136ドル(適用EV/EBITDA倍率56倍)。仮に100ドルという仮定で市場が同事業を評価すると、2028年のEBITDAはMorgan Stanleyのベンチマーク予測より約28%小さく、AIに全く価値を与えていないことになります。
現在、SpaceXは世界のクオリティ軌道投入および可動衛星軌道数の4分の3超のシェアを有し、今年の接続サービスの成長率は約50%、EBITDAマージンは40%に達しています。現状の評価でSpaceXを買えば、マーケットリーダーで成長確度の高い宇宙と接続ビジネスを割安で入手し、AIオプションバリューはほぼ“おまけ”として付与される構図となります。
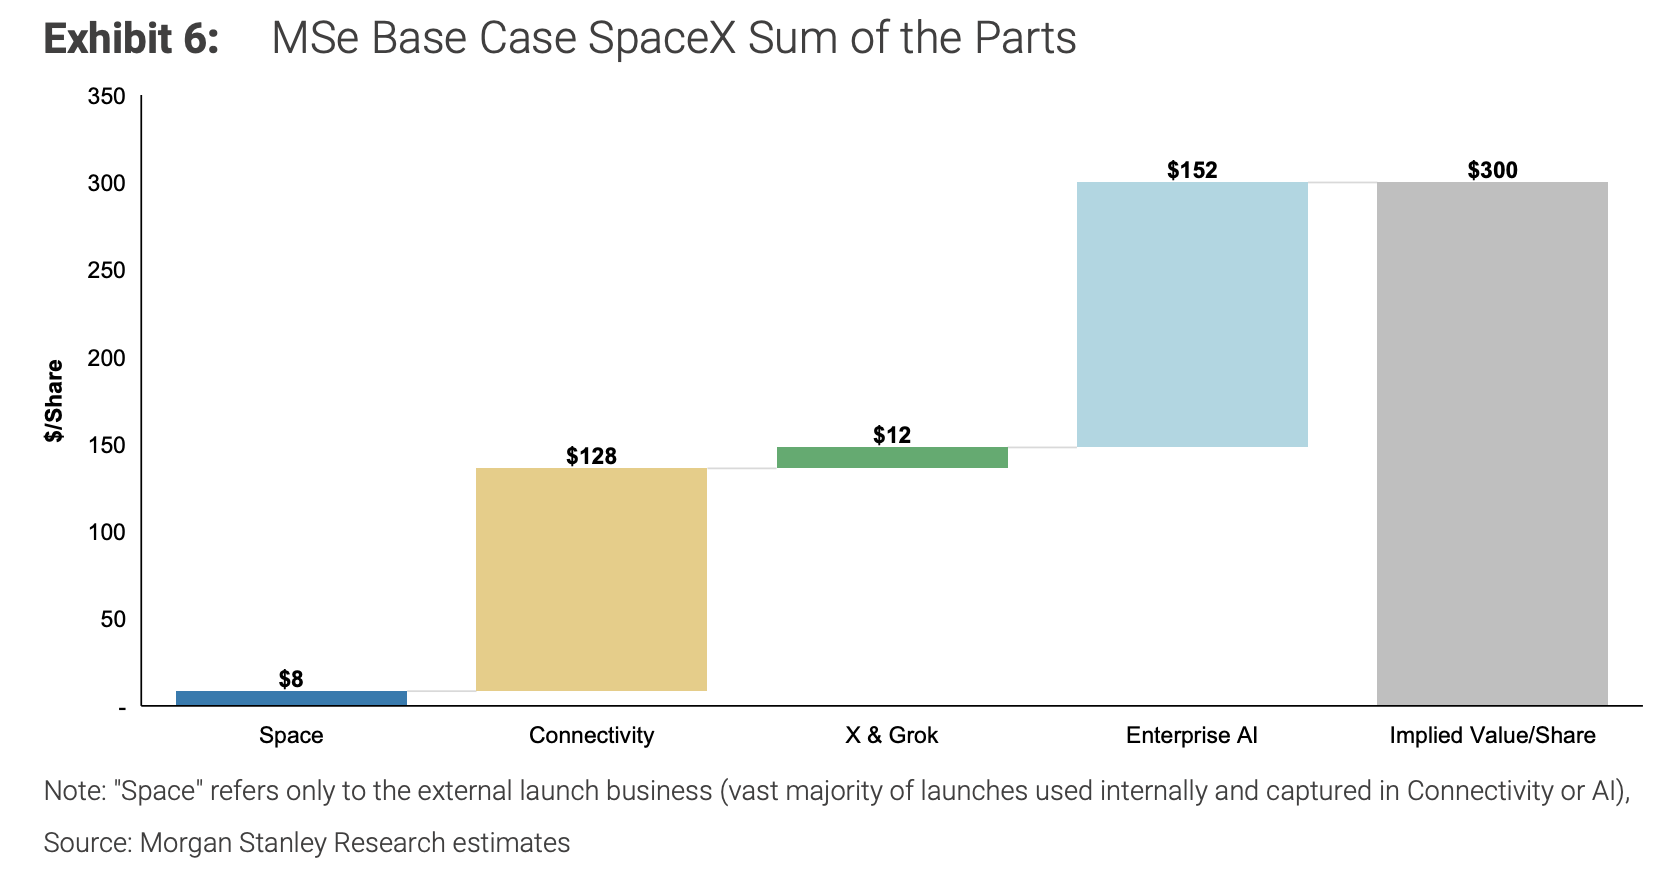
セグメント別評価を見ると、Morgan Stanleyのベンチマーク目標価格300ドルの内訳は:宇宙事業8ドル、接続事業128ドル、XおよびGrok事業12ドル、エンタープライズAI事業152ドルとなっています。
直近のポジティブカタリストの整理
打ち上げ面では、スターシップ14回目および15回目のテストフライトがそれぞれ9月と10月に予定されており、V3スターシップブースターの初キャッチ、初の軌道飛行(V3運用衛星の同時展開)、スターシップアッパーステージの初キャッチなどを含む可能性があります。
AI事業面では、Grok 4.6(2兆パラメータモデル)が今後1ヶ月以内にリリース予定、Grok 5.0(6兆パラメータモデル)は年内に登場予定です。Cursorの買収は第3四半期末までに完了予定で、その際Cursorの年間経常収益(ARR)やGrokプラットフォームの導入率に関する実質的なアップデートが公表されます。
コンピュート能力拡大面では、SpaceXは年末までに計算能力を現状の2倍となる2ギガワットへ引き上げを見込んでおり、これによりさらなる大規模なneocloud契約の成立が期待できます。
市場が現状AIをほぼノープライスで評価していることから、これらのいずれかのポジティブ進展が株価修正のきっかけになる可能性があります。
主要リスクも無視できない
短期的には、株価は二重の圧力に直面します。ひとつは間近に迫ったロックアップ解除による追加供給圧力、もうひとつは近々公表される決算が投資家の最大関心事に答えられないリスクです。
下振れシナリオ(目標株価75ドル)は、スターシップの進捗遅れによるストーリー圧縮、AIマネタイズ速度の大幅な遅れ、ロケット打ち上げ+Starlink事業の総バリュー比重が90%超になる、スターシップ運用のタイムラインが2029年まで遅れる、という仮定を置いています。
他の主なダウンサイドリスク要因としては、Starlinkユーザー成長の鈍化、AIインフラのワットあたりコストの高止まり、AI事業の構築期間の長期化、資金調達需要の増大による希薄化、規制面の不確実性が挙げられます。
アップサイドシナリオ(目標株価600ドル)では、スターシップ、軌道計算能力、Terafabの全面的な加速実現、AIがバリュエーションに占める比重が60%超、計算能力配備の年複合成長率が46%になることを前提としています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
暗号資産価格
もっと見る


