
カバレッジ率34.4%なのに、なぜ為替差損が拡大し続けているのか?

Morning FX
一、なぜ為替差損が拡大しているのか
本文では、ヘッジ比率が30%から34.4%に上昇しており、確かに進歩しているが「十分なカバー」にはまだ大きな距離があると指摘している。これがヘッジ比率が過去最高を記録しても、為替差損が依然として拡大している主な理由の一つだ。
この説明は科学的とは言えない。
企業の実際のヘッジ運用では、ヘッジ会計の適用率が低いため、ヘッジ対象と対応するデリバティブ損益が相殺されず、これが主な要因の1つであると考えられる。
ヘッジと為替差損に関する科目は実際には3つある:外貨建資産負債に対応する為替差損益、デリバティブの評価損益(公正価値変動損益)、そしてデリバティブの決済時に計上される投資利益。ヘッジ会計を適用しない場合、ヘッジ対象の損益は為替差損益に反映され、デリバティブが未到来の場合損益は公正価値変動損益に、満期になれば投資利益に計上される。
例えば輸出企業が為替先渡し(フォワード)で外貨エクスポージャーをヘッジする場合:ある企業が1億ドルの3か月未収売掛金を保有し、契約時のドル/人民元為替レートは7.0、決算時にレートが6.8に下落した場合、決算期末の為替再評価で2,000万元の為替差損が発生する。企業が貿易契約時に同時に3ヶ月の先渡し契約を締結し、6.96のレートをロックした場合、決算日時点で先渡し契約の評価益1,600万元が「公正価値変動損益」(満期後「投資利益」)に計上される。報告書上は為替差損が2,000万元、公正価値変動益が1,600万元となるが、実際の企業の純影響は400万元の損失だけであり、科目別表示によって利益の変動が大きく見えるだけである。
例えばあるエレクトロニクス業界の上場企業では、2025年の為替差損は2億5,200万元であったが、外国為替デリバティブ取引の合計利益は10億9,800万元、合計為替利益は8億4,600万元となっている。為替差損益項目のみを見ると明らかに実像とかけ離れている。
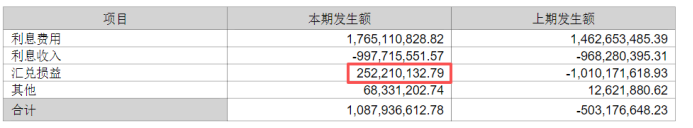
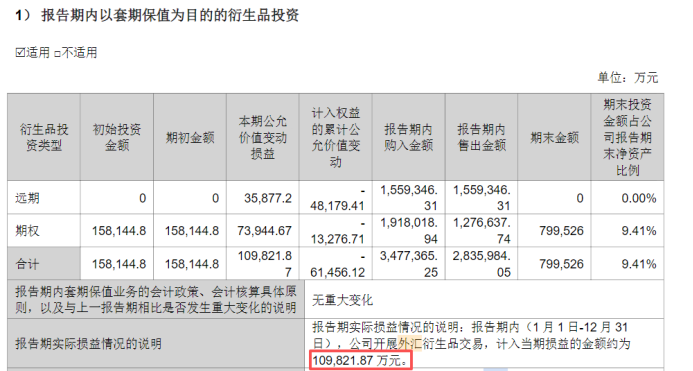
ただし、本文で述べられている「ディスカウントが新たな損失源になっている」という点は正しい。輸出企業はスワップ・ポイントのディスカウントによる損失を実際に被っており、全体の為替決済利益を直接下げ、為替差損益の変動を拡大している。ディープディスカウントは確かに輸出企業のヘッジ意欲を大きく損ねている。
二、どれくらいのヘッジ比率が妥当か?
本質は支払期間にあると個人的には考える。
ここでの支払期間とは、契約締結から代金回収までの期間を指し、期間が長いほどヘッジが必要となり、業種によって支払期間の差が非常に大きい。なぜ一部の小規模eコマースはヘッジを必要としないのか、それは規模が小さいだけでなく、正味の支払期間がほぼないためである。注文後すぐ市場で商品を仕入れ出荷し、数日で資金が入るからだ。
支払期間はさらに、商品の生産、輸送、支払サイクルの3つの要素で構成される:
生産工程については、注文を受けてから生産する企業の場合は生産期間も全体の支払期間に含まれる。一方で、標準化製品を継続的に生産し、注文ごとではない企業は、支払期間が自ずと短くなる。
輸送および支払サイクルの長さは、主に決済方法による。現在主流の決済方法にはTT(Telegraphic Transfer、電信送金)、買い取り、信用状などがあり、TTのシェアは体感的に70~80%に達している感じだ。TTには前TTと後TTがあり、輸出企業にとって前TTはまず顧客が代金を支払い企業が出荷、後TTは企業が出荷後に顧客が支払う形となるが、TTの支払期間は信用状や取立よりも短い。
リスク低減には、まず支払期間を短縮する努力が必要である。
支払期間短縮の方法:
1、有利な決済方法の採用をできる限り目指す。
2、長契約の場合は、支払を複数回に分割し時期を分散させることで為替リスクを平均化する。たとえば、顧客が1年後に500万ドル支払う予定のところを、12ヶ月に分割し毎月41.67万ドルずつ受け取ることで、一括受取に比べてリスクを減らすことが可能になる。
3、トレードファイナンスや外貨ローンを活用し支払期間を調整する。例えば、ある輸出企業が180日信用状付きの注文を受けた場合、180日間のエクスポートバンキング(買い取り)を活用し、銀行から米ドルを即時受け取り決済とし、代金受領時に買い取り分を返済することで、180日の支払期間を0日に短縮できる。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
日本が再び介入か?日本銀行が為替調査、円の下落幅が縮小
日本のメディアによると、日本銀行が市場参加者に為替レート水準について問い合わせた後、以前は1%以上下落していた円の対ドル相場の下落幅が半分以上縮小した。日本銀行は金曜日に利上げを実施したものの、為替レートを押し上げることができず、2人の政策委員が反対票を投じたことで今後の利上げペースへの市場の疑念が高まった。
JPモルガン:カスタムチップの2027年出荷比率はGPUを超える見込み、Broadcom TPUの「サプライチェーン不透明」は注文の疑いを示すものではない
J.P.モルガンは、2027年にはASIC/XPUの出荷比率が54%に達し、GPUを上回り、カスタムチップがAI計算能力の重要な増加要因となると予測しています。BroadcomとGoogleの5年間のTPU契約は2026年から2031年に及び、サプライチェーン情報が不透明でも、注文に疑問があることを意味するわけではなく、収益の見通しは依然強いままです。同期間にウェーハ装置およびメモリの需要もともに高まり、半導体サイクルの継続を後押ししています。
米国株式9月の下落はまだ終わっていない?Citadelストラテジストが警告:月末まで依然として下落圧力、10月には転機の可能性
Citadel SecuritiesのストラテジストRubnerは、米国株の「三魔の日」に7000億ドルのオプションが期限を迎え、クオンツ戦略による売却余地が依然としてあること、株式の自社株買い静默期間と年金の四半期末リバランスが重なることで、月末までショート勢力が優勢になると述べた。しかし、AI取引への過剰な熱気が大きく後退し、第4四半期の季節的追い風、決算期のカタリスト、自社株買い再開など複数の要因が重なることで、第4四半期の相場に強気であるとの見方を示している。
ゴールドは4,400台の下に停滞:FRBの利上げ決定後、誰が割引率を再評価しているのか
暗号資産価格
もっと見る


