
ASML 2026年第2四半期決算見通し:EUV/High-NA需要が加速的に拡大、予想を上回る成長間近
 2026/07/14 03:33
1. 投資ポイントの要約
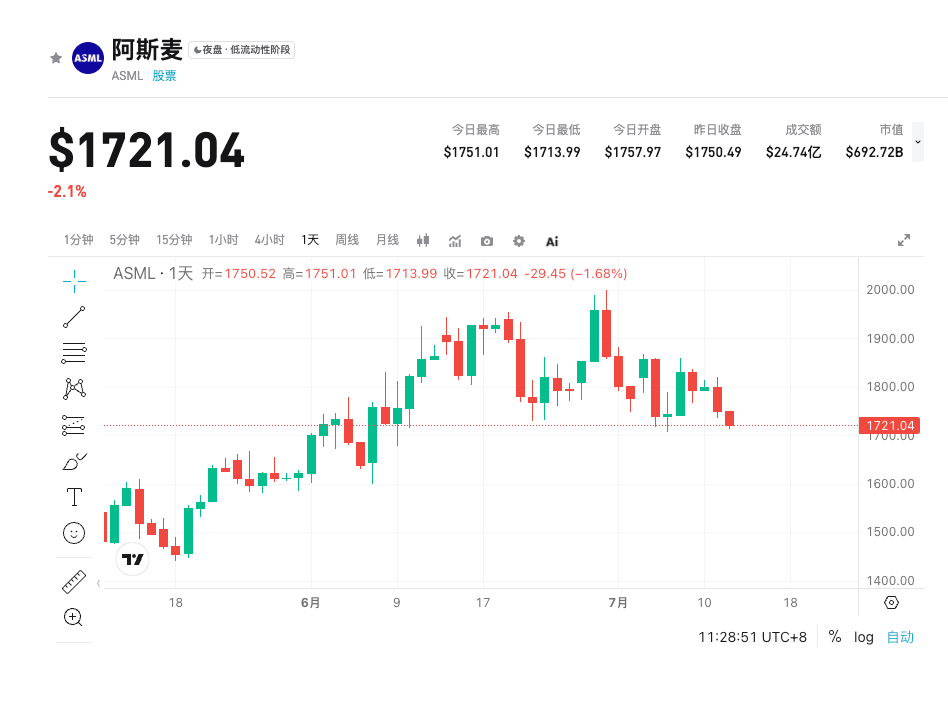
ASMLホールディング(ASML.US)は2026年7月15日(米国市場オープン前)に2026年第2四半期の決算を発表する予定です。市場コンセンサスでは売上高89.5億ドル(前年比+17.29%)、EBIT 31.2億ドル(前年比+28.55%)、EPS 6.95(前年比+31.23%)と予想されています。
半導体装置メーカーのリーディングカンパニーとして、先端リソグラフィー(特にEUVおよびHigh-NA EUV)の需要が堅調な中、投資家が最も注目しているのはシステム売上の成長持続性と粗利率の安定性です。ロジックおよびメモリ顧客によるプロセス移行の進展により、ASMLの業績は半導体セクター全体の投資マインドに大きな影響を与えることになります。
2. 4つの主要注目点
注目点1:システム売上の成長持続性
システム売上はASMLの主な成長エンジンです。前四半期には62.8億ドルで二桁成長を達成し、市場は先端EUVおよびHigh-NA EUVの出荷継続の強さを期待しています。 ロジック顧客の設備投資が堅調で、平均販売価格(ASP)上昇とサービス付加率の向上を促進し、さらに収益拡大が見込まれます。
注目点2:粗利率と純利益率の安定性
前期は粗利益率52.98%、純利益率31.44%となりました。投資家はQ2で粗利益率が50%前半、純利益率が30%前半を維持できるかに注目しています。 High-NA EUV新製品導入によるコスト上昇はありますが、高付加価値製品構成への最適化やオペレーションレバレッジによるプラス効果が、EPS成長の重要な支えになると見込まれます。
注目点3:設置済みベースサービスの安定的な貢献
サービスやオンサイトオプション収入(前期は24.9億ドル)は、システム出荷の変動を効果的に緩和し、収益の予見性を高めます。 設置済みベースの拡大により、複数年にわたるリカーリング収入がもたらされ、全体的な利益率の安定に寄与します。ソフトウェアオプションの採用率向上も注目点です。
注目点4:受注構成と下半期の見通し
市場はEUV/High-NA EUV受注の質や成熟したプロセス比率に高い関心を示しており、これが2026年下半期の収益トレンドを決定します。マネジメントによる出荷タイミングのコメントは、下半期業績のリズムに対する市場の期待を直接左右します。
3. リスクとチャンスの並存
上昇要因:
- High-NA EUVの採用加速と出荷の上振れにより、売上やEPSがコンセンサスを上回る
- ロジックおよびメモリ需要の予想以上の回復
- 粗利率の改善と強気な下半期ガイダンスによる市場信頼感の向上
下方リスク:
- High-NA導入コストの予想外の増加やサプライチェーンの遅延
- 顧客の設備投資が慎重化し、受注減速につながる
- 出荷タイミングのズレによる単四半期の売上認識への影響
4. トレード戦略の提案
強気ロジック: EUV/High-NAの出荷が強く、粗利率が予想に合致または上回り、かつポジティブな下半期ガイダンスが示されれば、株価上昇の余地は大きいです。特に半導体セクター全体が堅調な時はその傾向が顕著になります。
弱気リスク: 受注の質低下、粗利率の下押し、ガイダンスの慎重姿勢は、短期的な失望売りを誘発する可能性があります。
主要データ:
- 売上高(89.5億ドル)
- 粗利益率(50%前半の維持)
- EPS(6.95)
- システム売上高とEUV/High-NA関連のコメント
運用提案: 決算前後はボラティリティが高くなる傾向があるため、前もってポジションコントロールを推奨します。ポジティブサプライズの場合は押し目買いも一考、ネガティブサプライズの際は様子見が望ましいです。長期投資家は先進リソグラフィー技術の構造的成長にフォーカスすべきでしょう。
免責事項: 上記内容は参考および情報共有のみを目的としたものであり、いかなる投資助言や売買推奨を構成するものではありません。投資にはリスクが伴います。ご自身の調査とリスク許容度に基づき意思決定を行ってください。実際の業績は予想と異なる場合があります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
暗号資産価格
もっと見る


