
雇用統計の鈍化、利上げ予想の後退、ストレージによるAIストーリーの検証

原文を表示
著者:新全球资产配置
Bitgetは、暗号資産、株式、金のワンストップ取引サービスを提供しています。 今すぐ取引しましょう!
新規ユーザー向け6,200 USDT相当のウェルカムパック 新規登録する
世界の主要株価指数のパフォーマンス(米ドル換算) とバリュエーション
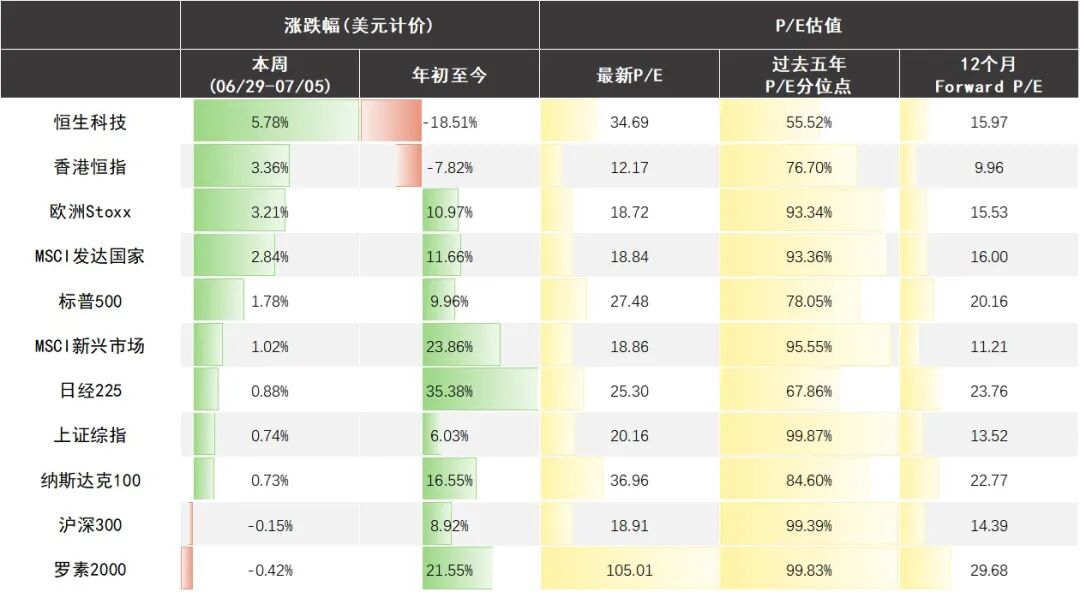
データ出典:ブルームバーグ
コア観点
先週、米国の6月非農業雇用者数が予想を大きく下回り、新規雇用はわずか5.7万人にとどまり、前月までの2か月間も合計7.4万人下方修正されました。労働参加率の低下も失業率の改善を打ち消しており、数値の信頼性が低下しています。雇用データは短期的な利上げの必要性を弱め、資金がAI関連の主力銘柄から金利感応度の高い伝統的産業へと一時的にローテーションし、ダウ平均は再び最高値を更新し、中華圏の「バリュー株」も顕著な回復を見せました。AI関連では、記憶装置の値上げやMetaが遊休計算能力の貸し出しを検討していることが市場の焦点となっており、AIの設備投資が効率とリターンをより重視する新しいステージに入ったことを示しています。ただし、これは業界サイクルが天井に達したことを意味するものではなく、短期的な株価変動は主に資金とセンチメントによるものです。
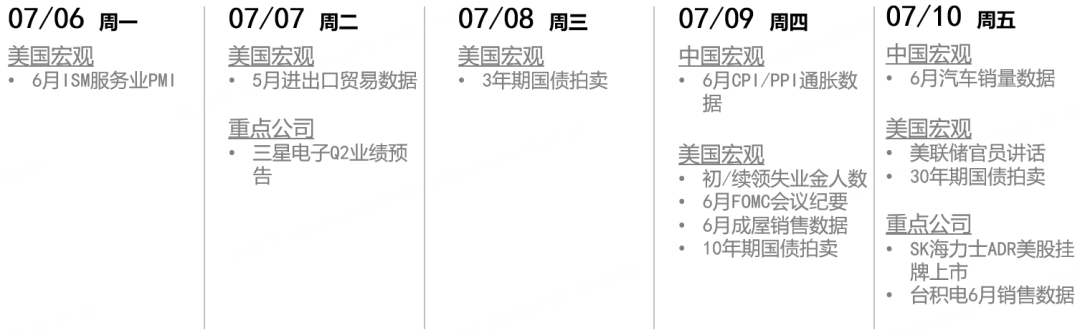
中長期的に見れば、モデルメーカーのARRが継続して成長し、AI Agentが継続してコスト削減・効率化をもたらす限り、AI CAPEXの成長トレンドは依然として損なわれていません。今週はSamsungの第2四半期決算予想とSK hynixのADR上場に注目が集まります。これらは、メモリー産業全体のトレンドを検証するだけでなく、セクター内の資金集中度を試すストレステストにもなります。ただし、次のステージにおける相場の継続には、今後2週間の米国6月CPI発表、およびTSMCやASMLの決算が演算能力需要や設備受注を裏付けるかどうかがカギとなります。
今週の注目ポイント
米国市場&大中華圏市場
先週、米国は6月の非農業雇用レポートを発表し、全体として「労働市場が安定・拡大」という従来のストーリーに反する弱い内容でした。新規非農業雇用は5.7万人で、市場予想の約半分にとどまり、前2か月間も合計7.4万人下方修正されました。労働参加率は61.8%から61.5%に低下し、失業率の低下は主に労働力の退出によるもので、採用需要の明確な増加ではありません。業種別では、IT業界が0.9万人減少、レジャー・ホテル業が6.1万人減少し、今回の雇用低下の主因となりました。一方で、平均時給は前年比で3.5%と小幅に上昇し、IT・金融・専門サービスなど高賃金業界では時給が依然として堅調であることから、労働市場が全面的に弱いわけではなく、「採用の減速、参加率の低下、賃金の粘着性が残る」という複合的な状況が続いています。市場にとって、このレポートは短期的な利上げの必要性を後退させ、金利感応度の高い非AI伝統産業に資金がシフトする動きとなりました。そのため、米国株のダウ平均は再度最高値を更新し、大中華圏の「バリュー株」も明確なリバウンドを迎えました。
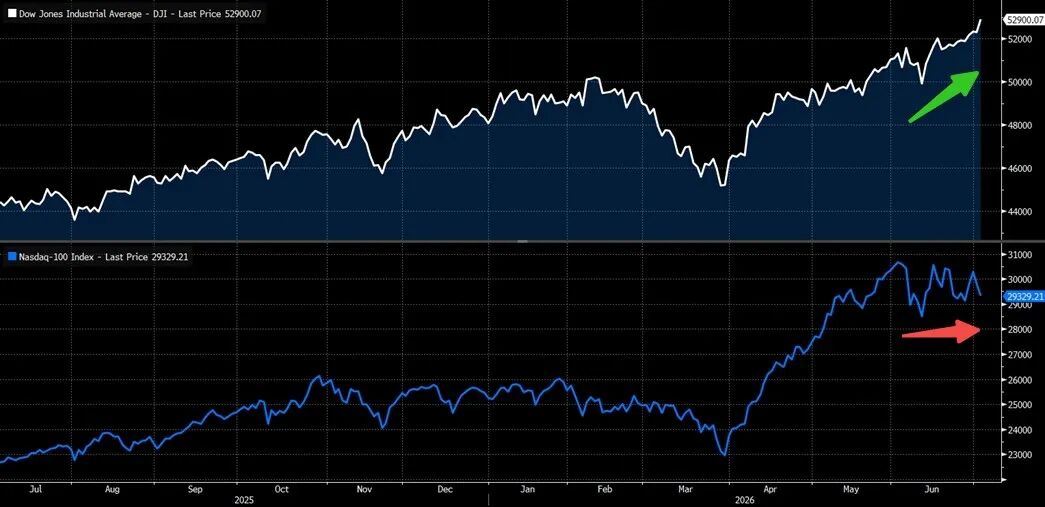
データ出典:ブルームバーグ
最近では、AI関連の取引には主に2つの焦点があります:記憶装置の値上げと、モデルメーカーによる遊休計算能力の貸し出しです。本質的には、AI設備投資の効率への制約が高まっていることを示していますが、業界の投資サイクルが頂点に達したという意味ではありません。記憶装置の値上げは、コストと利益配分を再構築し、短期的にはコンシューマーエレクトロニクスやクラウド企業にコストプレッシャーをもたらし、投資リターンへの注目を強めています。しかし、2027~2028年に新たな供給が解放されるにつれ、メモリー業界は価格拡大から数量拡大へと移行し、先端メモリや高級パッケージ機器への需要を牽引する見込みです。一方、モデルメーカーによる遊休計算能力の貸し出しは、単なる過剰能力ではなく、低稼働率の資産をキャッシュフロー化する市場メカニズムだといえます。短期的には旧世代チップのレンタル価格の下落や中小データセンターの圧力がセンチメントを乱しますが、中期的には、モデルメーカーのARRが成長し、AI Agentが引き続きコスト削減と効率向上をもたらす限り、AI CAPEX論理は損なわれていません。これはモデル・ハードウェア・アプリ・キャッシュフローの総合検証段階に入ったと言えます。
今週を展望すると、市場の焦点は引き続きAIメモリーセクターです。Samsungの第2四半期決算予想やSK hynixの米国ADR上場は、今回のメモリーおよび半導体全体の相場の強さを検証する重要なイベントとなります。当社は、今週、数字そのものよりも好材料出尽くし後の取引ペースに注目すべきと考えます。メモリーセクターの産業トレンドは依然堅調ですが、ポジションが極端に集中し、期待感が非常に高まっている現状では、決算や上場イベントが短期的な利益確定のタイミングとなる可能性もあります。少し長い視点では、AI関連の次の催化剤や転換点は来週に持ち越されるかもしれません。マクロ環境では米国6月CPIの発表、業界動向ではTSMCやASMLの決算が、演算能力の需要拡大、先端プロセスの増産、半導体装置受注の強さを裏付けるかどうかが次のAI相場のカギとなります。
0
0
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
PoolX: 資産をロックして新しいトークンをゲット
最大12%のAPR!エアドロップを継続的に獲得しましょう!
今すぐロック
こちらもいかがですか?
パラマウント(PSKY.US)の1100億ドル買収資金調達が遅延:債券発行が3か月遅れ、年間で5億ドル以上の利息を余分に支払う可能性
パラマウントは数ヶ月にわたり、ワーナーブラザーズ・ディスカバリー(WBD.US)の買収資金調達のための債券を投資家に勧め続けていますが、交渉期間が長引くにつれ、資金調達コストも高騰しています。
智通财经•2026/09/30 15:36
トランプ氏、韓国による米国への2,000億ドル規模のエネルギー投資計画を発表へ――8つの原子力発電所とアラスカLNGプロジェクトに関連
アメリカ大統領のトランプ氏は、総額約2,000億ドルの韓国支援によるアメリカのエネルギープロジェクト計画を水曜日に発表する予定です。本計画には、8基の大規模な原子力発電所、テキサス州の大規模発電施設、そしてアラスカの液化天然ガス(LNG)輸出プロジェクトが含まれています。
智通财经•2026/09/30 15:21
AIアプリケーションの新しい分野に進出!Apple(AAPL.US)は次の大きなカテゴリー、スマートホームに本格参入へ。10月13日にデバイスの中心となる製品を発表予定
アップルはついに次の重要分野であるスマートホームに参入する準備が整った。
智通财经•2026/09/30 14:57
原油価格が100ドルに再び達しインフレ懸念が強まる中、世界の政府債券は2024年以来最悪の四半期パフォーマンスを記録する見通し
世界の政府債券は、2024年以降で最も悪い四半期となる見通しです。
智通财经•2026/09/30 14:54
暗号資産価格
もっと見る
Bitcoin
BTC
$84,116.79
+1.33%

Ethereum
ETH
$2,678.72
-0.00%

Tether USDt
USDT
$0.9994
-0.02%

BNB
BNB
$765.51
+1.42%

XRP
XRP
$1.49
-1.24%

USDC
USDC
$0.9999
+0.01%

Solana
SOL
$118.56
+0.21%

TRON
TRX
$0.3383
+1.28%

Zcash
ZEC
$1,414.17
+1.70%

Hyperliquid
HYPE
$85.34
-1.46%
PIの売却方法
BitgetがPIを上場 - BitgetでPIを簡単に売買しよう!
今すぐ取引する
まだBitgetに登録していませんか?Bitget新規ユーザー向けの6,200 USDTウェルカムパック!
今すぐ登録する