
豪州債券:利上げのパニックは一時回避、下半期のインフレ懸念はイールドカーブをどう制約するか?

最近、オーストラリアのインフレデータは構造的な矛盾を示しています——総合CPIは予想を超えて低下する一方で、コアインフレは継続的に上昇しています。この多様なシグナルの交錯は、オーストラリア国債(ACGB)の利回りのイールドカーブや最近の動向に直接反映されています。
1.インフレデータ:総合の低下とコアの加速という矛盾
5月のオーストラリアのインフレデータは特徴的で、「短期的には政策および一時的要因による抑制、中期的には構造的コストによる支え」が現れています:
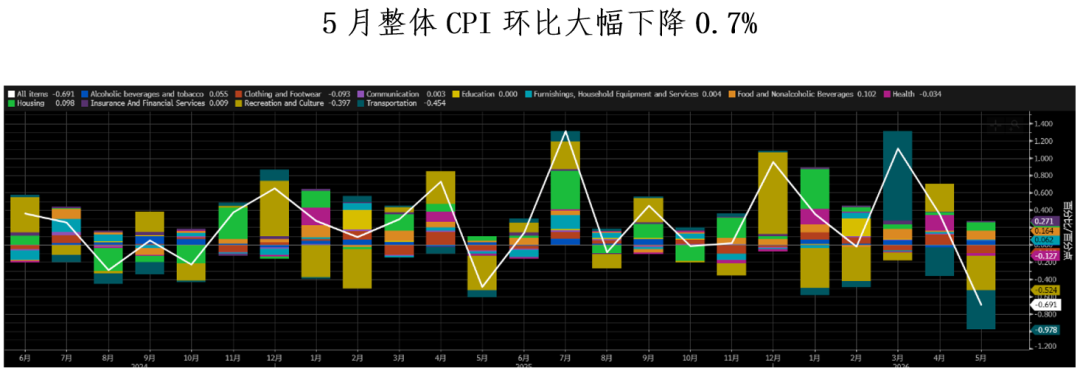
総合CPIは予想を超えて低下:5月の総合CPIは前月比で0.7%大幅減少(予想-0.4%)、前年比伸び率は4.0%(前回値4.2%)まで下落し、3月の4.6%の高値を著しく下回りました。この数値は豪州準備銀行(RBA)が以前第2四半期CPIとして予測していた4.8%をも大きく下回ります。
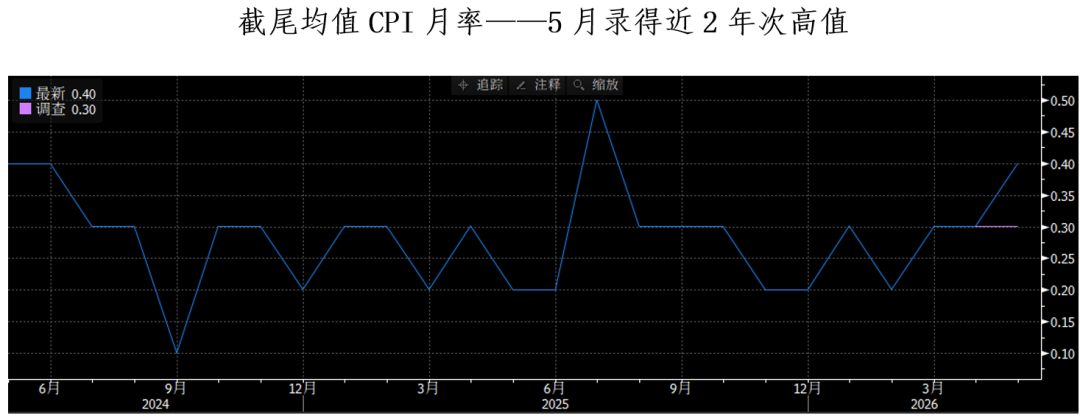
コアインフレは継続的に上昇:RBAがより注目するトリム平均値(コアインフレ)指標は前月比0.4%上昇(予想0.3%)、前年比3.6%(予想3.5%)となりました。この月次データは記録以来2番目の高水準で、2月に底を打って以来、明らかに上昇傾向を強めています。
2.ACGB市況:利回りが高値から下落する価格決定ロジック
現在、オーストラリア国債市場はこの「両面」的なインフレデータにすでに段階的な価格調整を行っており、主要な銘柄の利回りとスプレッドには以下の特徴が現れています:
短期金利:利上げへのパニックは沈静化、利回りは高水準から揺れ動きながら下落
オーストラリア2年国債の利回りは現在4.45%で取引されています。以前の動きを振り返ると、3月のインフレが一時的に4.6%に達し、この種の銘柄は3月下旬に4.80%の過去最高値まで急上昇しました。5月の総合CPIが予想を上回る下落で4.0%に達し、豪中銀の予想を下回ったことにより、8月の積極的な利上げ余地が事実上なくなり、2年債利回りは高値から約35bp下がりました。
長期金利:経済減速見通しが上限を抑制
オーストラリア10年国債の利回りも現在4.78%で取引されています。この銘柄も同様に今年3月下旬、5.11%の一時的高値に達しました。第2四半期PMI等の経済活動データにより価格圧力の緩和シグナルが出てきたことで、長期債も大勢を追って下落し、現在は4.77%前後で新しいレンジを形成しています。
期間スプレッド:カーブは順イールド維持、将来の粘性リスクへの警戒
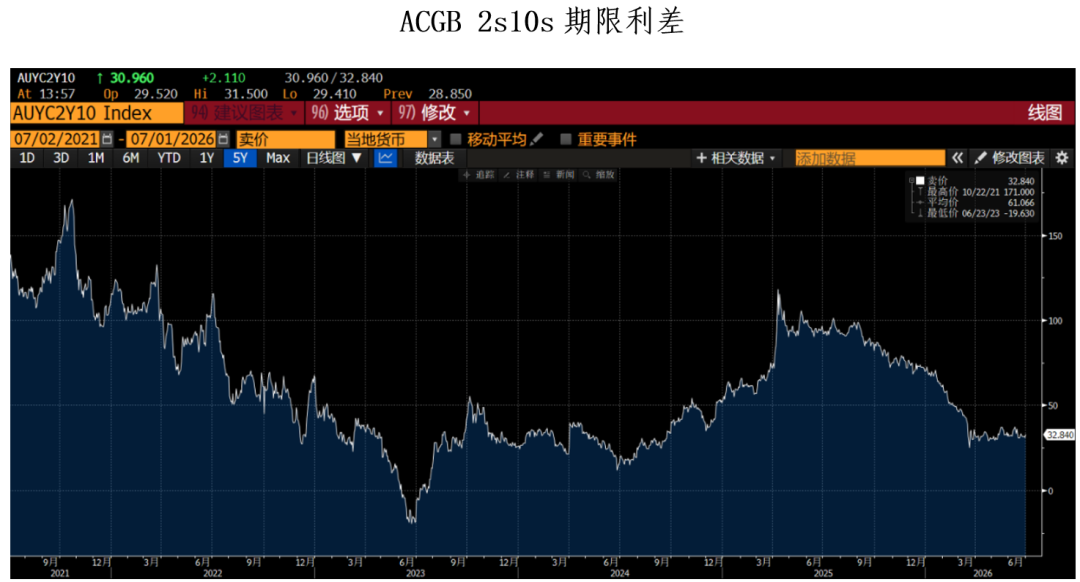
ACGBの2年債と10年債のスプレッドは現在32.84bpとなっています。 このところカーブがフラット化した後、直近スプレッドは33bp近辺で横ばいです。これは、マーケットが一時的に8月の利上げ期待を消去したものの、コアインフレの強靭さに抑えられ、長期債に織り込まれる将来的なインフレリスクプレミアムは存在し続け、スプレッドのさらなる縮小を制限しています。
3.今後の見通し:下半期インフレ高止まりの懸念
総合CPIは短期的に低下したものの、細分化してみると、下半期もインフレ率は4つの構造的な硬直コストに支えられ、ACGB利回りの下落余地は依然として限定されています:
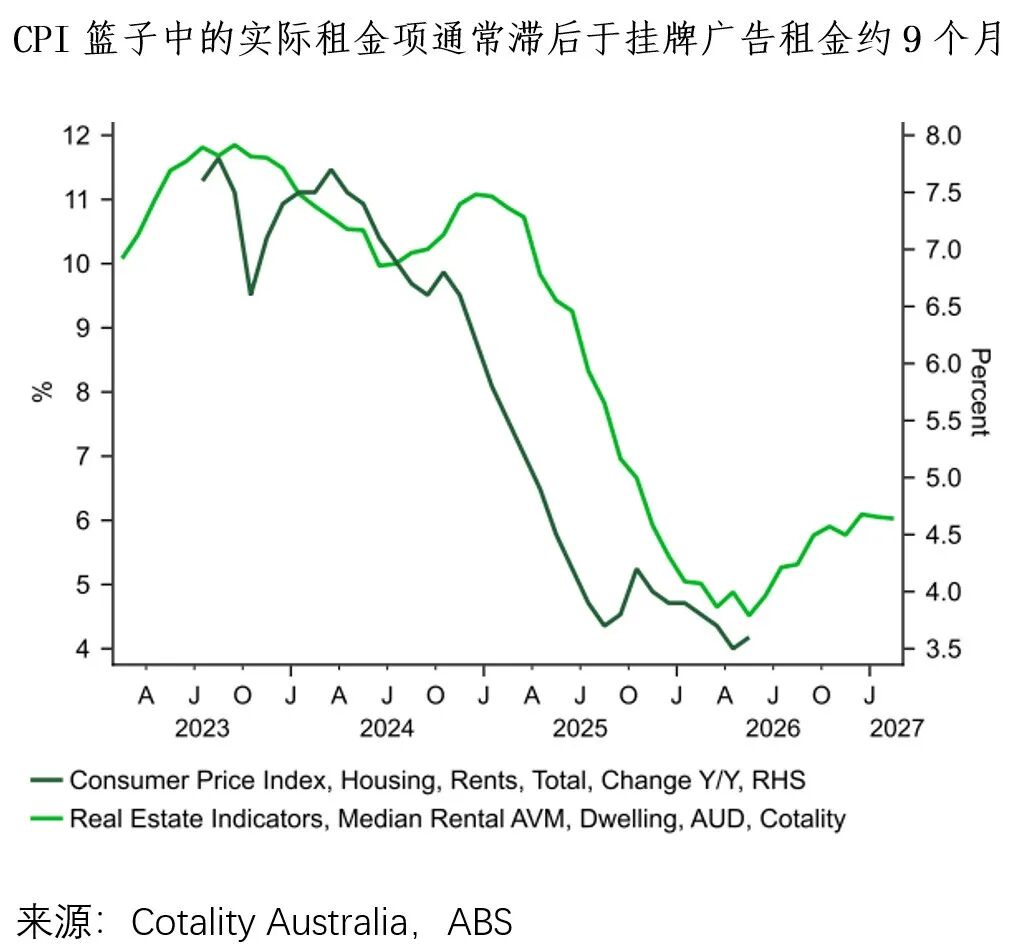
住宅項コストの硬直的伝播:5月の自宅新築購入価格は前月比0.9%上昇。これは地政学的緊張による世界的な海運やエネルギーコストが建設見積りに硬直的に転嫁されたことを反映しています。また、CPIバスケットの実際家賃項目は掲示家賃より約9か月遅れて変動する傾向があり、先行する家賃広告の上昇を受け、下半期の家賃項目には高い上昇圧力がかかります。
政策効果がまもなくピークに:5月の総合インフレ率低下は、燃料消費税の減額政策が大きく貢献しています。しかしこの優遇措置(現在は50%延長)は7月末で正式に終了します。8月から消費税が全額再課税となり、燃料価格は総合CPIを押し下げる効果が小さくなります。
最低賃金の引き上げがサービス業インフレの粘性を引き起こす:7月1日からオーストラリアの最低賃金が4.75%引き上げられ、全国労働者の約20%(特に労働集約型の基礎サービス業)の給与を直接カバーします。人件費の上昇により企業はサービス価格の引き上げを余儀なくされ、下半期のサービス業インフレを底支えします。
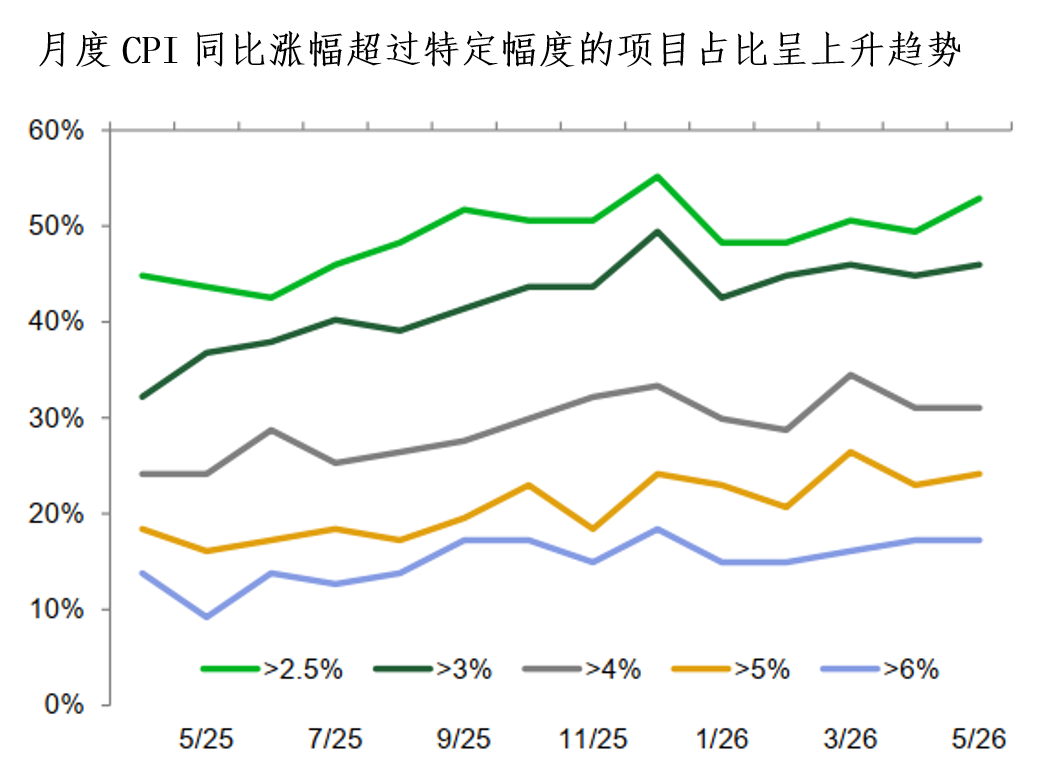
インフレの広がりがミクロレベルで悪化:商品バスケットを見ると、5月に前年比+2.5%、+3%、+5%を超える項目割合が全体的に増加。これは価格上昇が単一のサプライチェーン・ショックから、複数品目の螺旋的上昇へ拡大したことを意味し、トリム平均数値の右側リスクを高めます。
本日のまとめ:
1、政策転換はまだ早い:総合CPIが4.0%まで下落したことで8月の利上げ余地がなくなったものの、コアインフレの加速(3.6%)やインフレ拡大が示唆され、RBAが短期的に緩和に転じる可能性はなく、引き続きタカ派的な政策スタンスが維持されるでしょう。
2、債券市場はボトムで揉み合い:利上げ観測の後退とともに、2年債と10年債の利回りはそれぞれ4.45%と4.78%付近で短期的バランスを見つけ、32.84bpのスプレッドは市場の遠期粘性リスクへの警戒姿勢を映しています。
3、今後の転換点:下半期の住宅項目の上昇、燃料税減額政策の終了、および4.75%の最低賃金引き上げなどが重要な変数です。第3四半期もコアインフレのトリム平均が上昇基調を継続すれば、マーケットは年内の最後の「ダメ押し」利上げリスクを再評価する可能性があり、その際、国債利回りが再び高値を試すこともあり得ます。
BFCトークレビュー
2026年も皆様と共に
バックオフィスへのメッセージも歓迎いたします
ぜひ私たちと交流してください
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
暗号資産価格
もっと見る


