
ゴールド:トレンド転換か、それともレンジ内のインパルスか?

7月2日の夜、米国6月の非農業部門雇用者数の発表後、ロンドン金相場は約2%上昇し、週足で4週連続の下落に終止符を打ち、1オンス4174ドルで引けました。私たちは冷静に一つの疑問に答える必要があります:この金価格の反発は、トレンドの反転の始まりなのか、それともレンジ上限での一時的なパルスなのでしょうか?
1. ボトムの支え:中央銀行による金購入「支援だが牽引せず」
現在、中央銀行の買い注文が金価格を支える「ストック」基盤となっています。World Gold Council(WGC)が6月中旬に発表した「2026中央銀行金準備調査」では、回答した中央銀行の45%が今後12か月間に金を増やす予定であり、過去最高を記録しました。さらに89%の中央銀行が、世界の金準備の割合が引き続き増加すると見込んでいます。2022年以降、世界の中央銀行による年間平均金購入量は約1,000トンで、過去10年の500トンから倍増しています。現在、金は米国債(27% vs 22%)を超え、世界最大の公式準備資産となっています。
WGC 6月 中央銀行準備調査
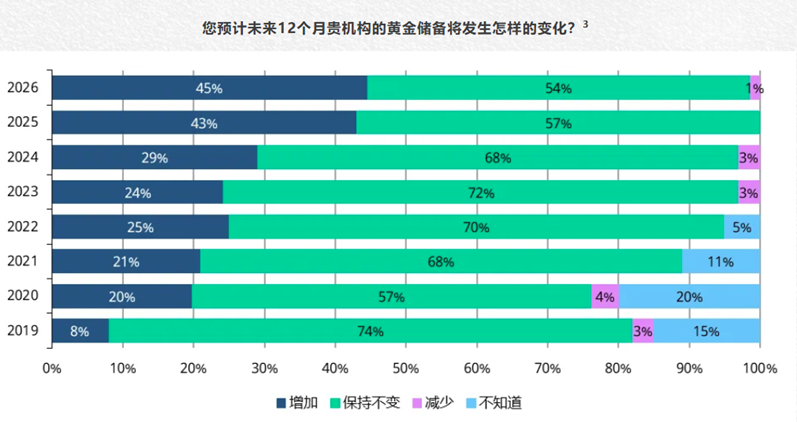
しかしWGC自身もこう分析しています:年間平均600トンの基準購入量に加え、さらに20~30トン多く購入しても金価格を約1%押し上げるに過ぎません。中央銀行の金購入は、信号的な意味では大きいですが、限界的な価格形成においては限定的です。金価格を3800~3900ドル付近に下支えすることはできますが、購入だけでは価格をブレイクさせる力にはなりません。本当に方向性を決めるのは、金利予想とリスク選好です。
2. ファンダメンタルズ:3つの主なカタリストは依然継続力不足
反発が反転に発展するかどうかを判断するコアは、金価格をドライブするカタリストにあります。WGCが7月1日に発表した「2026年中間ゴールド展望」では、下半期の金価格ベースシナリオを4100±5%(約3895~4305ドル/オンス)に設定し、はっきりとこう指摘しています:金価格が上昇トレンドを再開するには、3つの主要カタリストの少なくとも1つが継続的に作用する必要があります。
①地政学的リスクの顕著な悪化;②金利予想のトレンド反転;③長期資金の回帰。
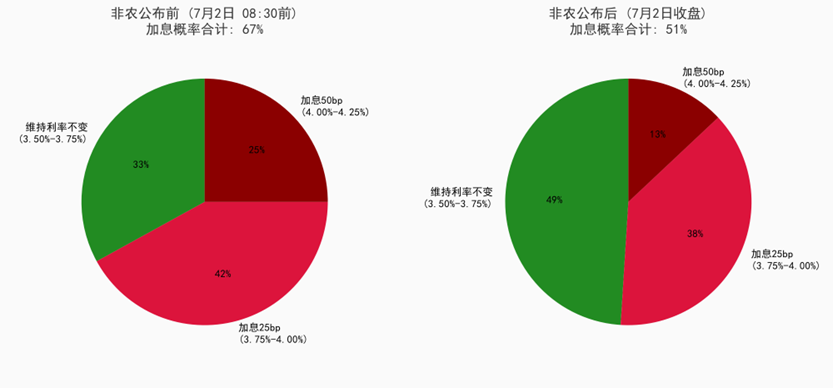
現状と照らし合わせると、今回の非農業指標による反発は②の「端」に触れただけであり、単月の弱い数値による利上げ予想の下方修正です。しかし、FedWatchが示すように米連邦準備制度12月の利上げ確率は依然77%前後にあり、「トレンド転換」と呼べる水準には至っていません。地政学と資金もいずれも不利です。地政学面ではホルムズ海峡の航行が戦前の水準に回復し、資金面では実質金利が依然高水準を維持、SPDRゴールドETFも低水準でもみ合い、持続的な資金流入は見られません。
CME FedWatch 表示米連邦準備制度9月FOMC利上げ確率の変化
3. テクニカル面:過度な下落からの修正、トレンド反転ではない
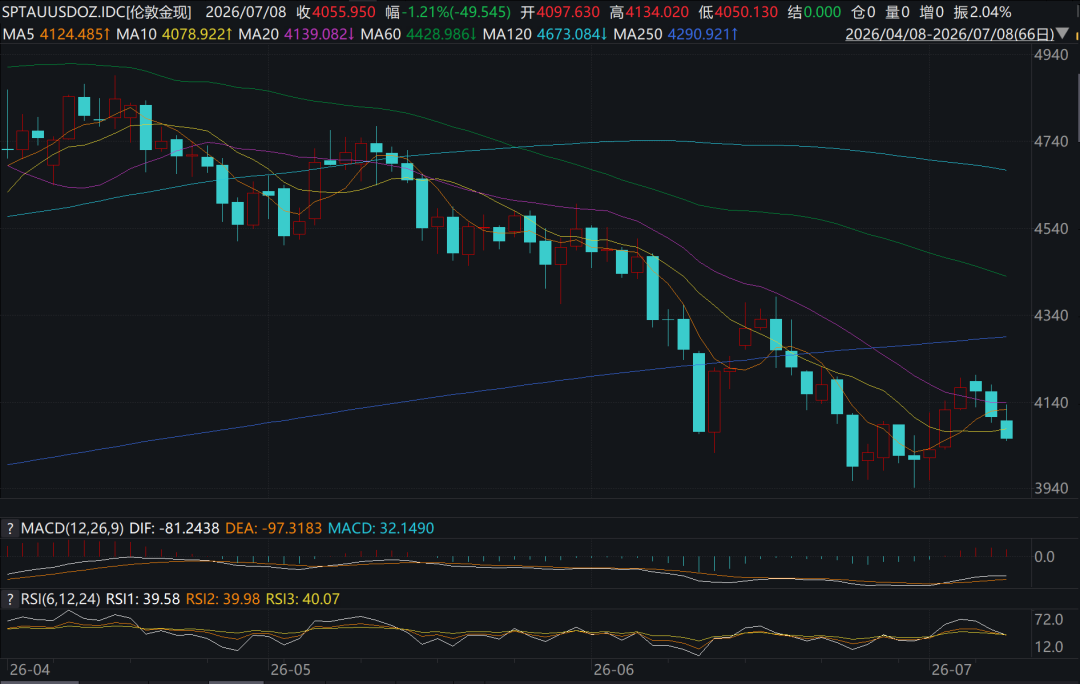
指標面では、RSI(14日)は6月中下旬の極端な売られ過ぎ領域から40付近に回復し、パニック的な売り圧力からは脱出しましたが、強気支配領域(通常50~55以上)にはまだ至っていません。MACDも依然としてゼロライン下にあります。両者ともに示すのは、「強気がまだ主導権を取り戻していない」という判断です。
直近3ヶ月 ロンドン金スポット価格とMACD・RSI
4. 結論:レンジ相場が金価格にとって妥当な評価形態
記事冒頭の疑問に戻ると、私たちの中核的な見解は:今後数週間の金価格は依然としてレンジで推移する見込みです。中長期的には、中央銀行の金購入、過剰な通貨供給、世界の準備体系再構築によって金は恩恵を受け、長期的な価値の方向性は明確です。
短期的には、米国6月CPIと米連邦準備制度7月FOMCに注目すべきです。コアCPIが下落し、会合がハト派的になれば、WGCフレームワークの「金利期待反転」が本格始動する可能性があります。CPIが粘り強く、会合がタカ派的であれば、非農業による反発は否定されるでしょう。CPIと会合によって方向性が見えてくるまでは、3900~4300のレンジを意識した戦略が、一方向のブレイクを狙うより有効です。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
暗号資産価格
もっと見る


