
165へ向かう?円の見えない介入の新戦略は下落傾向を阻止できるか?

7月2日、円は劇的な反転を見せた。取引中、円相場は162.54の高値から160.62まで急落し、最大で1.18%下落、最終的には0.9%安で引けた。その後の取引データでは、この日の取引規模は4月末の日本政府による公式介入時と比べて著しく低く、公式による大規模な買いではなく、主に投機的な資金のショートカバーが集中したと考えられる。
今回のきっかけは二つある。一つは、日本財務省が従来のように介入前に繰り返し口頭で警告し、市場にシグナルを発する慣行を放棄し、サプライズによるステルス介入戦略に切り替えた可能性が高いことだ。これにより、投機的なショートポジションが十分に積み上がったタイミングで急襲し、ショートポジションのコストを大幅に引き上げて大量のショートカバリングを誘発した。もう一つは、7月2日に米国で発表された6月の非農業部門雇用者数が5.7万人増と、市場予想の11.5万人増を大きく下回り、利上げ観測が後退、米ドル安となったことで、円の反発幅が拡大した。
しかし、この反発は長続きしなかった。本日(7月6日)時点で、円は再び162.0付近まで下落している。市場動向は、ステルス介入観測が短期的なボラティリティを生み、過度な投機を罰する効果はあるものの、円安を促進するマクロ構造的要因を排除するには至らないことを示している。
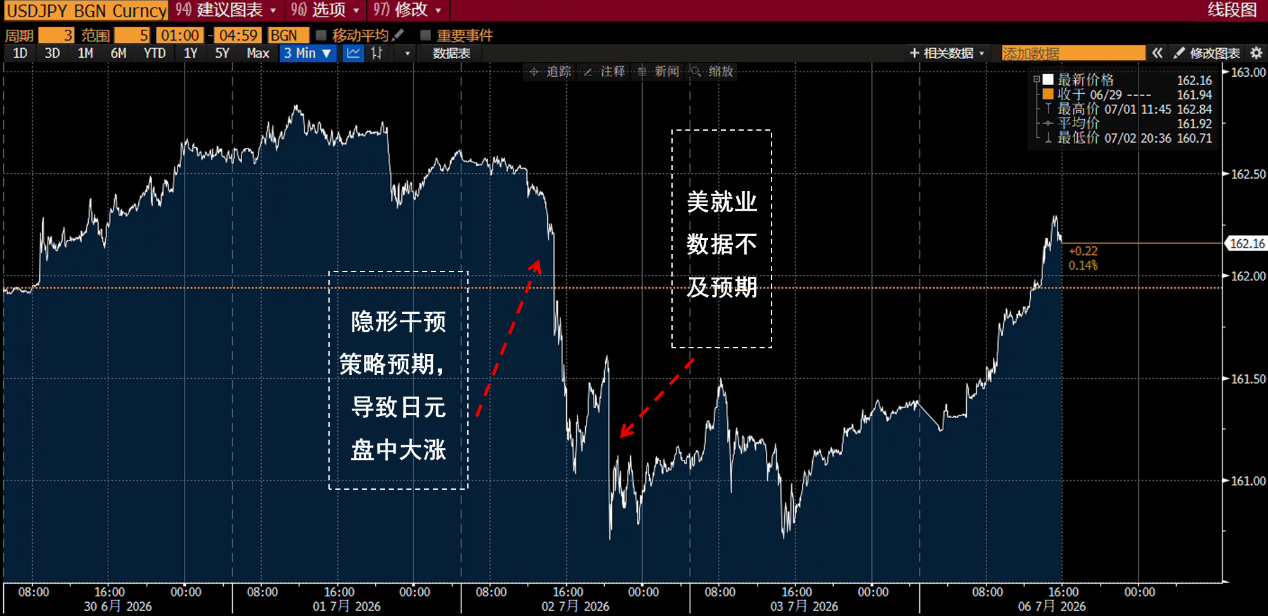
ステルス介入はボラティリティを生むが、トレンドは転換できない
これまで、日本の当局は正式な介入の前に、警告のシグナルを事前に何度も発することで、市場のショートポジションの事前縮小を促し、実際の介入コストを抑えてきた。しかし、市場がこの政策パターンに徐々に慣れるにつれ、トレーダーは事前にポジションを調整し、介入の影響が薄れるとすぐにショートを再構築するようになった。その結果、公式介入は相場転換の有効な手段ではなく、短期的な取引チャンスとしての性質が強まり、投機的資金への実質的な抑制効果は徐々に低下している。
今回は日本当局がステルス介入に舵を切り、あえて政策意図を曖昧にして不確実性を作り出し、裁定取引の余地や投機的なショートの拡大を抑制しようとした。短期的にはこの調整は確かに為替のボラティリティを高め、円ショートのリスクを大きくする効果がある。オプション市場の反応も明確だ。円の1週間リスクリバーサルのマイナス傾斜は顕著に深まり、バタフライスプレッドも2024年4月以来の高水準を記録し、トレーダーが短期的な大きな変動に高いプレミアムを支払っていることを示している。
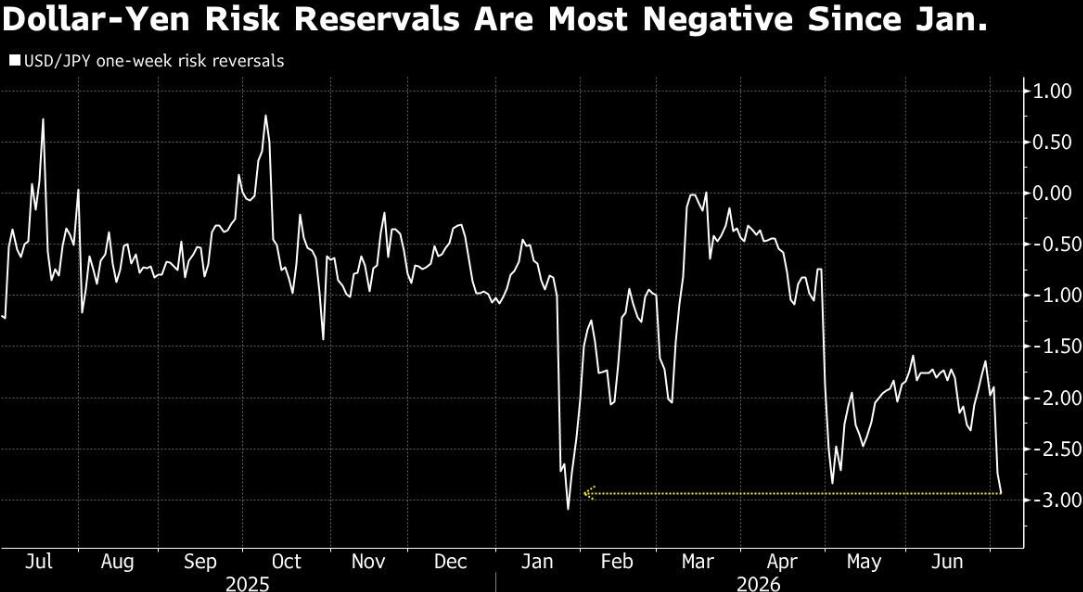
しかし、この政策が市場参加者のリスク認識の変化を促すこと自体が主な効果であり、その本質はリスクプレミアムによって投機的なポジションの過度な積み上がりを防ぐことであって、円相場のプライシングロジック自体を変えるものではない。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Generac:Amazonの大型契約がデータセンターの成長空間を広げ、株価は再評価される
金利決定以上に重要!債券投資家がイングランド銀行のQT計画に注目
債券投資家にとって、英国中央銀行が今後1年間で実施する量的引き締め(QT)計画の方が、木曜日の金利決定よりも注目されています。
アナリスト:FRBの利上げが金価格の調整を引き起こし、下落は長期購入のチャンス
今週米国銀行株が急落した理由は何ですか?Bank of Americaの警告はきっかけに過ぎず、インフレこそが「見えない殺し屋」
KBW銀行株指数は水曜日に2.9%下落し、2月以来最大の一日下落となりました。今週の下落幅は5%に拡大しています。
暗号資産価格
もっと見る


