
クラウド大手はいつ反発するのか?

クラウド
昨夜のMicronの決算発表後、予想通り世界株式市場のセンチメントが反転し、私が把握できている米国の投資銀行もほぼ全てがMicronの目標株価を引き上げました。例えば、米国の6大投資銀行のうち、最も保守的なGoldman Sachsは「中立」と1,100ドルのターゲットを示し、Morgan Stanleyは「オーバーウェイト」と1,200ドルのターゲットを出し、残り4社はいずれも1,400ドル以上です。この決算が機関投資家を確かに征服したことが見受けられます。では、Morgan Stanleyの見通し及び今後の記憶領域の期待とカタリストについて引き続き説明します。
まず、Morgan Stanleyは、最近のストレージ分野における変動は主に資金フローとセンチメントによるものであり、基本的な問題ではないと考えています。これは既に皆さんご存知のことです。さらに、ストレージメーカーが結んだ長期契約について、今年5月以降ペースが鈍化していますが、これは必ずしも需要問題を意味するものではなく、交渉が重要な段階に入ったことによる可能性が高いとされています。また、大規模な長期契約の成立はまだこれからで、今年後半に登場する可能性が高く、主役はおそらく米国の大手クラウド事業者となるでしょう。
ここから引き続き整理すると、昨日のMicronの決算では、4社の超大手顧客が言及されており、推測ではNvidia、Microsoft、Google、Anthropicかもしれません。今後契約締結の機会があるのはAmazon、OpenAI、SpaceX、Metaなどです。Morgan Stanleyの試算と割合に基づくと、昨日Micronが示した最低1,000億ドルの契約は、最終的には2,500億ドル以上の価値になる可能性があり、これは総時価総額約1.8兆〜2兆ドルに相当します。詳細は今後も観察が必要ですが、おおまかな枠組みはこの方向性になると思われます。
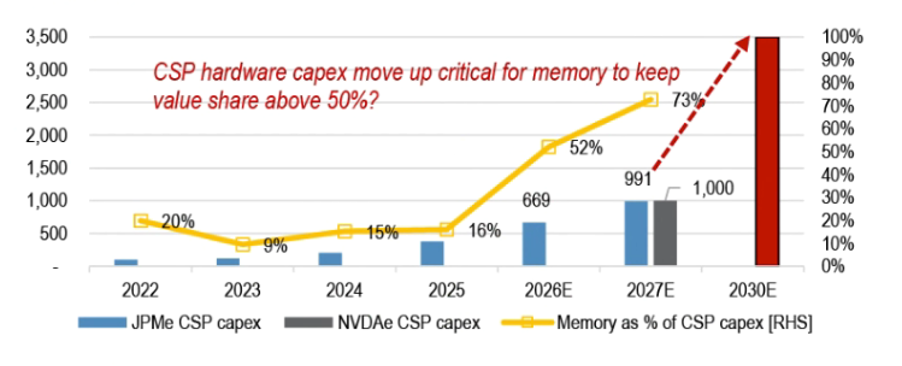
次にさらに重要なのが資本支出です。Morgan Stanleyによると、ストレージが資本支出に占める割合は、2022年には20%未満だったのが、2026年には予想で52%、2027年には70%を超える可能性もあります。
この2つの数字は私たちのざっくりとした予想よりもはるかに楽観的で、特に来年の70%という割合は大きいです。よく考えてみると、仮にCPU、GPU、ストレージの比率がある程度固定されているとすると、土地や電力などの設備に15%、AI半導体に85%を充てる場合、このうちストレージが73%を占め、CPUやGPUなどその他全てのユニットは15%に留まります。こう計算すると、Morgan Stanleyが提示した比率は確かにかなり極端です。しかし仮にストレージが60%または55%しか占めなくても、ストレージ由来の圧迫効果は相当深刻です。
まとめると、今後はおそらく3つのパスがあります:
A、資本支出が変わらず、演算性能の増加が鈍化する。クラウドやAIモデル、ストレージ以外の半導体が圧力を受け、ストレージロジックは継続。
B、資本支出が上方修正され、演算性能の増加は維持される。クラウドが圧力を受け、他のロジックは続行。
C、資本支出が引き下げられ、演算性能の増加も減速、クラウドは反発、その他は圧力を受ける。
Jasonは、市場の期待は非常に高く、クラウドの負担も小さくないものの、クラウド大手が支出を鈍化させる兆候や証拠は一切見られず、むしろTSMCが上海のコンベンションセンターで開催したフォーラムの発言から、今回の資本支出に対しより確かな手ごたえを感じたと見ています。したがって、現状維持もしくは上方修正の可能性が高く、大手クラウドは引き続き負担を抱え、その他半導体も前向きに推移し、ストレージロジックは引き続き強硬であろう、と見ています。
この先、7月末のMicrosoftの決算が、次年度の資本支出を明らかにする可能性が高く、重要な観測ポイントとなるでしょう。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
AIバブル、ディーゼルショック、利回り急上昇!Bank of AmericaのHartnett氏が秋のスタグフレーションリスク接近を警告
バンク・オブ・アメリカのチーフストラテジスト、Hartnett氏は3つの警告を発しました。1つ目はディーゼルのクラックスプレッドが1バレルあたり102ドルの過去最高を記録したこと、2つ目は30年米国債利回りが2007年以来の高水準に達したこと、3つ目はAIブームの中、全要素生産性(TFP)が長期トレンドラインを下回っていることです。秋にスタグフレーションリスクが集まっていると警告しています。同氏は「落ち着いた市場と強硬な政策はボラティリティの温床だ」と述べ、「今からでもAIバブルをヘッジするのは遅くない」と率直に警告しています。
三大企業が「減速」を叫ぶ:AI信仰に揺らぎ、原油価格は100ドル超え、米連邦準備制度理事会は利上げ目前——米株式市場は今年最も危険な週に直面する恐れ
米連邦準備制度が利上げを行う可能性、AIの減速による半導体株への大きな打撃、サウジアラビアのパイプラインへの攻撃による原油価格の上昇――今週の米国株は、インフレとリスク志向の二重のプレッシャーテストに直面しています。

AI開発の減速と原油価格の高騰が重なり、韓国・日本の半導体株が真っ先に影響を受け、SK hynixは5%超下落、SoftBankは11%暴落
AI大手企業が珍しく協力し、先端モデル開発のペースを緩めるよう呼びかけました。韓国と日本の株式市場は下落し、韓国ソウル総合指数は3%以上下落、日経225指数は2%以上下落、ソフトバンクは1日で11%急落、SKハイニックスは5%以上下落しました。一方、サウジアラビアが石油パイプラインを閉鎖したことでブレント原油価格は107ドルまで急騰し、米国CPIが予想を上回ったことと相まって、米連邦準備制度理事会(FRB)が水曜日に利上げする確率はすでに90%を超えています。二重の悪材料が共鳴し、アジアの市場は波乱の幕開けとなりました。
暗号資産価格
もっと見る


