
ゴールドマン・サックスが初めてLuckin Coffeeをカバレッジ、強気姿勢:価格競争の中で逆風にもかかわらず拡大、中国本土市場で5.5万店舗の目標が期待できる

ゴールドマン・サックスは初めて瑞幸珈琲をカバレッジ対象に加え、買い推奨の評価を与えた。同社は中国最大のハンドドリップコーヒーブランドとして、激しい価格競争の中でも強力な参入障壁を築いているとし、中国本土市場での店舗拡大余地はまだ十分に残されている。収益性の改善と株主還元の可能性は追加の上昇要因となるとしている。
ゴールドマン・サックスは瑞幸珈琲の12カ月目標株価を49ドルと設定、現在の株価30.51ドルから約61%の上昇余地があると見込む。21倍の2026年予想PERに基づいて評価しており、OTC市場については10%のディスカウントを適用している。瑞幸珈琲は業界トップの規模優位性とデジタル化能力により、中国本土におけるハンドドリップ飲料市場のシェア拡大が引き続き期待できるとし、目標店舗数を5.5万店舗と位置づけている。
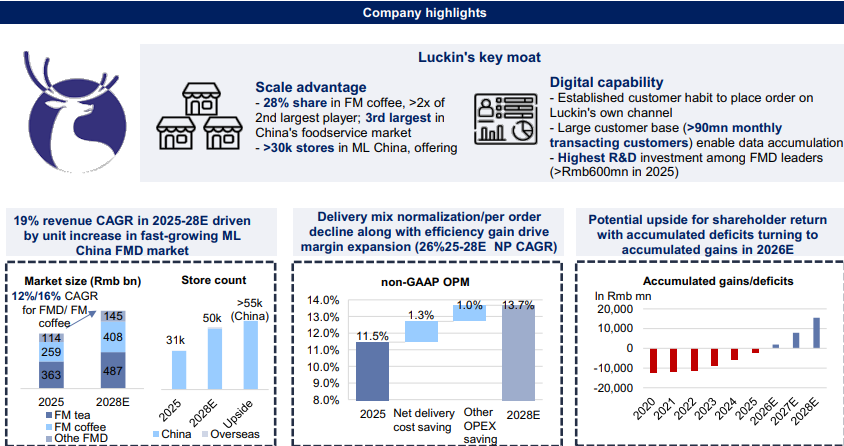
瑞幸は2025年から2028年にかけての売上高およびNon-GAAP純利益の年平均成長率がそれぞれ19%と26%に達すると予測。この成長の原動力は店舗数の拡大、デリバリー補助金正常化による利益率回復、継続的な運営効率の向上にある。同時に、2026年までに累計損失が累計黒字に転じる見通しであり、株主還元の拡大も期待できる——すでに2026年4月には3億ドルの自社株買いプログラムを発表しており、時価総額の約3%に相当する。
5.5万店舗の目標:規模とデジタル化による成長の堀
瑞幸は中国本土での店舗拡大余地が依然豊富だ。2025年末時点で中国本土の店舗数は3万店を超え、ハンドドリップコーヒー市場でのGMVシェアは28%、2位のStarbucksの約2倍となっている。台湾の711コーヒー(City Café)がハンドドリップコーヒー市場で35%のシェアを持つ点を参考にすれば、瑞幸が同等シェアを獲得した場合、想定店舗数は5.6万に上る計算となる。
この目標を支える主なロジックは3つある:
第一に、瑞幸の平均単価は約14元でStarbucksの半分、水準としては中国本土の時給の0.4倍となっており、高いアクセス性・コストパフォーマンスが普及率拡大の基盤となっている点。
第二に、瑞幸は自社APPやミニプログラム内での注文誘導により、9,800万人超の月間アクティブ取引ユーザーおよび4.5億の累計会員を蓄積し、強力なデータドリブンのオペレーション体制を構築。2025年の研究開発投資は6億元を超え、ハンドドリップ飲料ブランドでトップ。
第三に、ノンコーヒー商品(現磨ティーやフルーツジュースなど)が2025年時点で総杯数の20%以上を占めており、低・中所得都市での消費シーンや顧客層の拡大につながっている。
ボトムアップのシナリオ分析からも、各都市の一人当たり消費量を基にした場合、中国本土での瑞幸の店舗限界値は約6.9万に達することが示されている。
価格競争は合理化の方向へ、収益率回復の道筋は明白
瑞幸のNon-GAAP営業利益率は2023年に13%の過去最高を記録したが、その後Cotti Coffeeとの激しい価格競争(Cottiは2023-2024年に全商品9.9元/8.8元販促を展開)や店舗急拡大に伴う同店売上高(SSSG)の希薄化の影響で、2024-2025年にかけて約11.5%に下落した。
2026年には競争環境が2023-2024年の底より明確に改善。Cottiは2026年2月に全商品9.9元キャンペーンを中止し、チャネル調査によれば補助金終了後に店舗レベルの利益率が大きく悪化、最近は純店舗減少も見られる。
同時にデリバリープラットフォームの補助正常化が進み、瑞幸のデリバリー注文比率は2025年Q3-Q4の35〜45%から約30%まで低下が見込まれる。1注文あたりのデリバリーコストも前年比高1桁%の減少が予想され、2026年Q3以降、営業利益率の前年比伸び率がプラスに転じる見通し。
2028年までを展望すると、瑞幸のNon-GAAP営業利益率は順次14%にまで上昇、純利益率は10%、フリーキャッシュフローの売上高比率も高い1桁%まで改善することが見込まれる。
海外展開:東南アジアは有望、米国市場は時間が必要
瑞幸の海外ビジネスについては慎重な見方を維持しており、2028年の海外収益寄与は低い1桁%にとどまると予想。
東南アジア市場では現在、シンガポール(直営)とマレーシア(現地パートナーHextar Industries Berhadとのフランチャイズ)でそれぞれ約82~83店舗を展開。東南アジアのハンドドリップ飲料市場規模は中国本土の0.3倍にすぎず、Mixue Bingchengが東南アジア進出後の拡大ペースを参考にしても、海外GMVは中国本土市場の中位1桁%どまりで、成長余地は限定的。
米国市場ではより高い参入障壁が存在。StarbucksとDunkin'sが米国内のハンドドリップ系飲料店舗数の約3分の2を占めるほか、消費者のAPPによるデジタル注文習慣が未発達、店舗開設プロセスもより複雑・コスト高となっている。たとえ執行が円滑でも、米国での大規模展開には相応の時間が必要だ。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国株式市場まとめ|3大指数はまちまち、米国債と原油価格が市場に影響 オラクル(ORCL.US)のデータセンタープロジェクトが懸念
木曜日、米国株式市場の主要三指数はまちまちで取引を終了しました。
FRBの3人の高官が同日にタカ派発言、市場は10月の利上げ確率が69%に上昇
木曜日、フィラデルフィア連邦準備銀行の総裁は、さらなる金融引き締めが必要となる可能性があると述べた。ニューヨーク連邦準備銀行の総裁は、年内にもう一度利上げを行うことが妥当であると発言した。クリーブランド連邦準備銀行の総裁は、インフレ期待のアンカーが外れるリスクが大幅に高まっていると指摘した。これに先立ち、水曜日には連邦準備制度理事会のMichael Barr理事が、政策の更なる調整が必要となる可能性があると述べていた。また、火曜日にはリッチモンド連邦準備銀行の総裁が、インフレの定着リスクが高まっていると発言している。連邦準備制度関係者のタカ派的な発言と強い経済指標の影響を受けて、市場では10月の利上げ確率が先週末の53%から69%に上昇した。
米国債の売却が加速!7年物米国債の入札が冷え込み、財務省の買い戻し規模が再び上限を下回る、市債利回りが15年ぶりの高水準
木曜日、米国財務省の440億ドル規模の7年物国債入札で利回りは5.085%に急騰し、この期間として過去最高を記録しました。海外投資家の割当比率は約2年ぶりの低水準に下落しました。米財務省によるリバースレポ取引の拡大も上限の68%のみにとどまり、前回の86%を下回っており、流動性の支援は期待を下回りました。このプレッシャーは米地方債市場にも波及し、30年物利回りは5%を突破し、2011年以来の高水準となりました。売却規模もパンデミック初期以来の最高値を記録しました。木曜日、米10年債利回りも5.2%を超え、2007年以来初めてのこととなりました。
マクロン:フランスはサウジアラビアを軍事支援し、紅海ヤンブ港の石油施設を保護する
マクロン大統領は、フランスがヤンブーに部隊を派遣し、レーダーシステムと防御システムを提供すると述べました。彼は、今回の任務はヤンブーの施設を守ることであり、地域の紛争に介入することではないと強調しました。先週金曜日、ホルムズ海峡が遮断された後、サウジアラビアの東西石油パイプラインが重要な代替輸送ルートとなりましたが、イエメンのフーシ派武装組織によるヤンブーへの攻撃のため、このパイプラインによる石油輸送が大幅に減少したと述べました。
暗号資産価格
もっと見る


