
今回の米国株式市場の強気相場は、歴史的バブルのピークと比べてまだどれくらい差がありますか?

ゴールドマン・サックスの米国株式チーフストラテジストによる最新の評価によると、現在の市場の興奮度は過去86パーセンタイルに達しており、2000年のインターネットバブルや2021年の強気相場のピーク時の極端なレベルに迫りつつも、まだ到達していないことが示されました。
過去2か月間でS&P500指数は金曜日の調整前までに合計15%上昇し、この上昇幅は1980年以降の歴史的データにおいて99パーセンタイルに位置しています。ゴールドマン・サックスの米国株式チーフストラテジストBen Sniderは、投機的熱狂、成長の悪化、株式の大規模発行、米連邦準備制度の引き締め政策という4つの歴史的強気相場のピークシグナルは、現時点でいずれも完全には成立していないが、数か月前よりは各項目が発動閾値に近づいていると最新レポートで指摘しています。
市場にとってこの判断は、現在の強気相場にまだ余地がある一方で、リスクが蓄積していることを意味します。Sniderは「まだその段階には達していない」と明言しつつ、市場が投資家の極端な興奮を待たずして下落する可能性を警告しており、歴史的パターンが今回のサイクルで再現されるとは限らないと述べています。
急騰の勢い:50年でボラティリティ調整後最強のリバウンド
今回のリバウンドの速さは歴史に名を刻みました。ゴールドマン・サックスのデータによると、S&P500指数は約2か月間で15%上昇し、実現ボラティリティに対するリターン/ボラティリティ比率は4に近づき、50年以上で最も高い水準です。
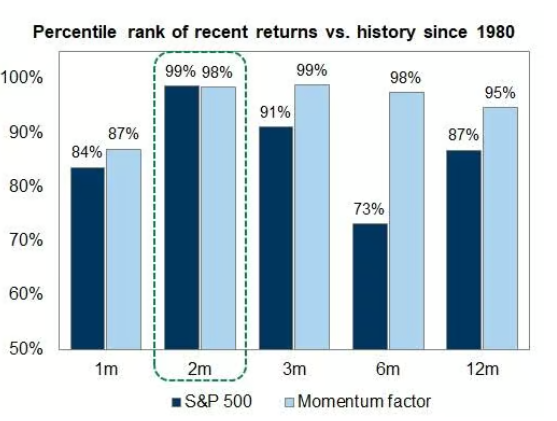
人工知能(AI)が今回の相場を牽引する中心テーマとなっています。AI関連銘柄、モメンタム要因、大型株指数の3つが同時に上昇し、高度な共振が生まれています。
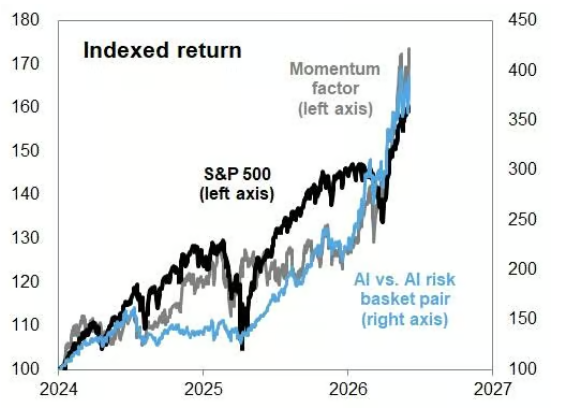
Sniderは、従来のモメンタム主導相場(1999年末と2021年末など)と異なり、今回の上昇の主な支えは直近の収益予想の大幅な上方修正であり、単なる感情的バブルではないと指摘。そのため今回の上昇はより強固なファンダメンタルズに裏打ちされているとしています。
興奮インジケーター:86パーセンタイル、過去2回のピークより低い
現在の市場センチメントを定量化するために、Sniderは4大分類・全9指標からなる総合評価フレームワークを構築しています。過去データによれば、2000年のインターネットバブルのピーク時は、これらの指標の中央値が100パーセンタイルに、2021年の強気相場ピークでは95パーセンタイルに達しました。今回の数値は86パーセンタイルで、過去平均を上回るものの、先の2度の極端なピークには明確な差があります。
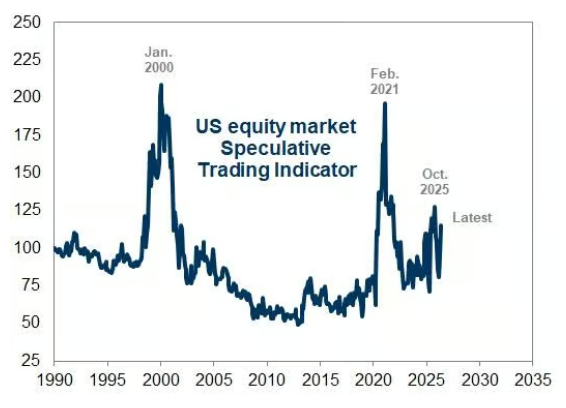
具体的には、ゴールドマン・サックスの投機取引指標は最近上昇していますが、2025年末の水準にはまだ達していないほか、2000年と2021年のピークからはさらに大きく下回ります。各種投機的取引活動においては、高バリュエーション株の取引量が最近顕著に増加している一方、赤字企業の取引活性度は比較的温和です。さらに、株式のコールオプション取引量や個人投資家の信用残高も上昇傾向にあり、投資家のセンチメントが高まっていることがうかがえます。
注目すべきは、今回のリバウンドにおける市場の広がりが極めて狭い一方で、インターネットバブル時代の極端な集中度までは至っていないという点です。
4つのリスクシグナル:まだ発動していないが距離が縮小
ゴールドマン・サックスの分析枠組みでは、歴史的な高バリュエーション・高集中度の強気相場が終焉を迎える要因として、投機的熱狂、成長見通しの悪化、株式発行量の極端な増加、米連邦準備制度の引き締めという4つを挙げています。Sniderは、これらの条件がいずれも現状の環境には完全には当てはまらないが、年初時点よりいずれも警戒ラインに近づいていると指摘します。
IPO活動が回復傾向を見せ、株式発行面での圧力が表れ始めています。投入コストの上昇が企業利益率を圧迫しつつあり、成長見通しへの潜在的な脅威となっています。金利市場のプライシングでは米連邦準備制度による利上げ確率が上昇し始めていますが、ゴールドマン・サックスのエコノミストは実際の利上げの可能性は高くないとみています。
Sniderはまた、市場の下落が投資家の極端な興奮を前提としないこと、過去の強気相場ピーク時に見られた興奮特徴が今回必ずしも再現されるとは限らないことを強調します。すなわち、現在の指標がまだ歴史的最大値に達していなくとも、投資家が十分な安全マージンと見なすべきではないということです。
総合的にみれば、ゴールドマン・サックスの評価は慎重だが悲観的ではありません。今回の強気相場の興奮度は「ますます」過去のピーク帯に近づいているが、まだ到達していないというものです。この判断の要は、今回の上昇が引き続き収益見通しの改善というファンダメンタルズによる裏付けがある点で、単なる感情面のドライブではないという点です。しかしモメンタム要因の堅調、マーケット集中度の高まり、一部リスクシグナルの静かな上昇とともに、Sniderのレポートは本質的に投資家に対し「ウィンドウはまだ開いているが、徐々に狭まっている」と警告しているのです。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
四半期の収益168億元でIPOに挑戦、Anthropicの収益力は2兆元の評価額を支えられるか?
Anthropicは、第3四半期の収益が168億ドルで、調整後の黒字を達成したと発表しました。OpenAIの予測や2025年の巨額赤字と比較し、Anthropicの企業向け成長ロジック、競合環境、および2兆ドルという評価額の妥当性について分析しています。
“大空頭”バリーが再び米株に警告:「7巨頭」が下落し、債券利回りが低下すれば、ウォール街は“血の10月”を迎える恐れ
バリー氏は、市場の苦しい取引が今後も続く可能性があると警告しています。彼は、悲観的な「血の十月」シナリオを提示しました。もし「米国株式市場のビッグセブン」が半導体株に続いて下落し、同時に債券利回りも低下すれば、彼はこのシナリオに対する判断をさらに強めると述べています。

テスラ(TSLA.US)、今週金曜日にRoadster発表会開催:イーロン・マスクが「史上最高のプロダクトデモンストレーション」と予告、9年間プロモーションしてきた「空飛ぶスポーツカー」が登場
Roadsterの発表会前夜、イーロン・マスクは「史上最高のプロダクトデモンストレーション」をもたらすと約束しました。

ハイテク株が急落、米国債の安全資産取引が再び活発化?10年物米国債利回りが3週間ぶりの低水準に
もしAIの設備投資が減速すれば、コンピューティングパワーの構築が急停止し、サプライチェーンに大きな打撃を与えると同時に、市場の電力、コモディティ、高度なハードウェアへの需要見通しも押し下げられます。これは高いバリュエーションの精算にとどまらず、成長期待やインフレプレミアムへの打撃でもあり、最終的には債券にとって好材料となります。このロジックは、2000年のインターネットバブル崩壊時のマクロ状況と非常によく似ています。当時、ナスダック指数が暴落する中、米10年債利回りは6.5%の高水準から4%台へと急落しました。
暗号資産価格
もっと見る


