
先行指標が非農業雇用者数の予想を上回り、ドル指数の低ボラティリティ局面に変動の兆し
匯通ネット6月5日報道—— 市場の予想が変化した主な要因は3つある。エネルギー価格の高騰、労働市場の底堅さ、そしてAI投資ブームが短期的に需要を押し上げていることだ。ウォルシュにとって、これはジレンマの局面である——もしAIデフレ論を信じて現状維持ならインフレ制御不能リスク、データに従いタカ派姿勢に転じればトランプ政権の利下げ期待に背くことになる。6月17日の最初の政策会合が、ウォルシュの真意を見極める重要な機会となる。
金曜日(6月5日)アジア時間、ドルインデックスは狭いレンジでの揉み合いとなり、現時点ではわずかに下落し99.42付近で取引された。
ISM製造業雇用指数の回復、ADP雇用者数の12.2万人増、初回失業保険申請件数の4週間平均がわずかに上昇するなど、複数の指標から今月の雇用統計は予想を上回る可能性があり、総就業者数の増加は12万~16万人となる見通しである。AI関連のレイオフが話題となっているものの、マクロ経済指標はまだ広範囲な鈍化の兆しを見せていない。ドルインデックスの目下の低ボラティリティは長続きしない可能性が高い。
非農業部門雇用統計の予想
5月の非農業部門雇用統計は、東八区時間の金曜日20:30(UTC+8)に発表される。
トレーダーとエコノミストの予想では、5月の新規就業者は8.5万人、平均時給は前月比0.3%(前年比3.4%)上昇、失業率は4.3%維持とされている。
ゴールドマン・サックスは新規雇用が6万人にとどまると見ており、同社アナリストチームは「ビッグデータ雇用成長指標」が5月に減速したと指摘している。
バンク・オブ・アメリカは比較的楽観的で、5月の非農業部門雇用者数は9.5万人増加を予想。初回失業保険申請が低水準で推移、ADP雇用が堅調、そして2026年ワールドカップを見越したホテル・飲食業界の採用増が後押しするとの見方だ。
StoneXのシニアマーケットアナリストMatt Simpsonは、非農業雇用統計が「過去2カ月いずれも予想外の上振れ」と指摘し、ISMサービス業PMIの改善などを背景に、雇用の増加はFRBの「高金利長期化」シナリオを支持し、利上げ再開の議論を誘発するかもしれないと述べている。
AI「雇用終末」は来たのか?
AIによる「雇用終末」は現れているのか?仮にその兆しがあるとしても、ごく限定的だ。直近ではMetaで8,000人、Ciscoで4,000人、IBMで7,800人と大規模なレイオフが行われ、いずれもAIによる効率向上が要因とされた。
Challengerレポートによると、直近3カ月でAIが解雇の主な理由となり、4月のAI関連レイオフは2.15万人、最新版レポートでは3.8万人に増加、全体の40%を占めた。
それでもマクロ経済指標は、広範囲な減速を示していない。過去2カ月の非農業部門雇用統計はいずれも予想を上回り、米国の労働市場は依然として底堅く、今年に入って月平均8万人の雇用増が続き、失業率は4.3%の低水準を保っている。市場は5月の統計もここ1年ほどの「低採用・低解雇」トレンド、つまり緩やかな雇用増、安定した失業率、持続的な賃金上昇を前提としている。
インフレと金利予想
ホルムズ海峡の封鎖が続く中、原油価格が高止まり、エネルギーコストの上昇が米国のインフレを押し上げている。4月のCPI前年比は3.8%と、FRBの2%目標を大きく上回っている。新主席ウォルシュは以前、AIの持つデフレ効果への期待からハト派と見られていたが、実際のデータはその楽観的見通しに挑戦している。トレーダーの間では今年利上げの可能性が織り込まれ始めており、CME FedWatchツールによると、12月までに最低1回の利上げが行われる確率は約50%に達し、1カ月前より大きく上昇した。
市場予想の変化の主因も3つ——エネルギー価格の高止まり、労働市場の底堅さ、AI投資ブームによる短期的な需要増——である。ウォルシュにとっては厳しい選択だ。AIデフレ論による現状維持ならインフレが手に負えなくなる恐れ、データに寄せてタカ派ならトランプ政権の利下げ期待を裏切る。6月17日の初会合は市場がウォルシュの真意を見極める正念場となる。
非農業統計予測:4つの先行指標
歴史的に信頼性の高かった4つの先行指標で見れば、5月の非農業部門雇用者数は上振れの可能性がある。ISM製造業雇用指数は前回の46.4から48.6に上昇、サービス業はほぼ横ばいの47.9付近、ADP雇用は12.2万人増と前月の10.9万人増を上回り、新規失業保険申請件数の4週移動平均は20.3万人から21.5万人へ小幅増となった。
これらのデータを総合すれば、今月の非農業部門新規雇用は12万~16万人、これは市場の事前予想(8.5万人)を上回る可能性が高い。ただし、調査回答率などの要素により不確実性は大きい。非農業統計の月次変動は予想が極めて困難であり、どのような予想も過信すべきではないことを強調する。
ドルインデックスのテクニカル分析
ドルインデックスは現在99.40付近で推移し、20日移動平均線の上にある。直近は97.62の安値から反発し、99.55の節目高値を試している。短・中・長期のいずれも上向きで、中期の堅調な上昇トレンドが確立され、下値には多数の移動平均線による強いサポートが確認される。
MACDはゼロライン上で赤いバーを維持し、DIFFとDEAはいずれも安定して上昇、強い買い勢力が見て取れる。目先のレジスタンスは99.55、一段上抜ければ上値余地が拡大、下押しでは移動平均線がサポートとなり、短期的にはやや強い揉み合いとなる。
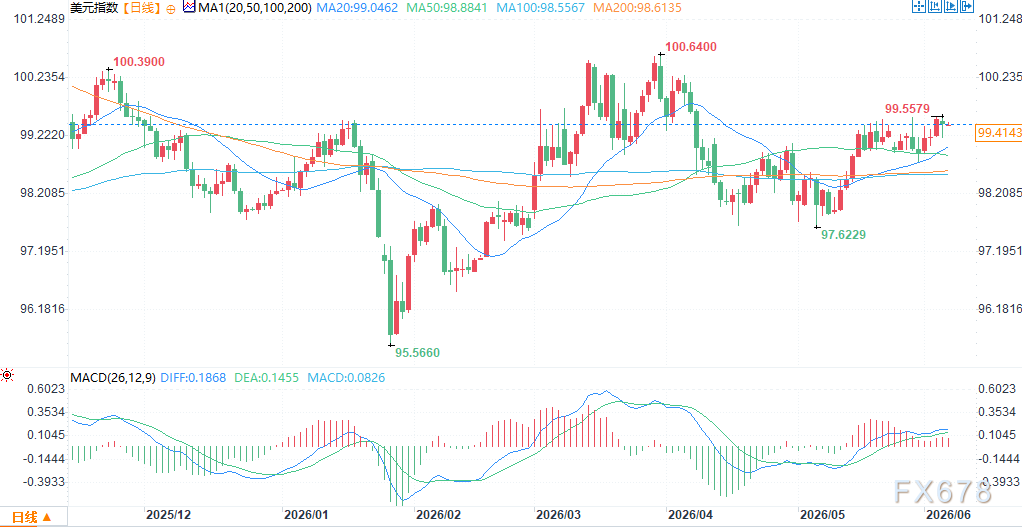
(ドルインデックス日足チャート、出典:イーフィートン)
東八区6月5日12:25(UTC+8)、ドルインデックスは99.41で推移している。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
英国中央銀行が長期債権の売却を一時停止する予定、世界的な債務危機の中で最も積極的な「バランスシート縮小者」がブレーキを踏む
一度売れば半分損する、英国中央銀行は量的引き締めにブレーキをかけた。

米連邦準備制度理事会は木曜日に利上げするという見方がほぼ一致する中、スタンダードチャータード銀行はなぜ「降伏」を拒否したのか?
スタンダードチャータード銀行は、コアインフレ圧力が過大評価されている可能性があり、利上げは「間違った政策選択」だと考えている。関税はPCEを約0.7ポイント押し上げているが、その影響は消失する見込みである。超コアCPIはすでに正常な範囲に戻っており、消費者側の圧力も限定的だ。7月にはわずか3名の投票委員のみが利上げを支持しており、現在のデータだけでは他の委員が転向するには不十分である。より合理的な方法は、関税の衝撃とデータの改訂が消失するまで待ち、その後インフレ傾向を判断することである。
10年国債利回りが5%を突破した際に、日本国債利回りも3%を割り、世界の債券市場のプレッシャーが急増!
世界の債券市場が警告を鳴らしており、米国債の利回りは5%を突破し、2007年以来の新高値を記録しました。日本国債も30年ぶりの高水準を更新しています。原油価格の急騰、インフレの高止まり、巨額債務という三重の圧力が売りを引き起こしました。機関は警告しています:「5%は決して終着点ではなく、6%が視野に入っています!」今週は米国と日本の中央銀行の決定が控えており、より激しい資産の嵐が始まったばかりかもしれません。
AI取引が失速!ゴールドマン・サックスはモメンタム取引で過去5年最大の乖離を警告、資金はチップからソフトウェアへ転換
ゴールドマン・サックスは、AI取引が構造的な試練に直面していると警告しています。3ヵ月と12ヵ月のモメンタムの乖離は過去5年で過去最大となり、AI指数は高値から約45%の下落となっています。同時に、資金は半導体からソフトウェアへと流れており、モメンタムファクターの分化が加速しています。ゴールドマン・サックスは、このモメンタムの流れが続けば、AIとモメンタムの長期的な高い相関関係が徐々に緩和される可能性があると考えています。
暗号資産価格
もっと見る


