
最強の押し目買いAUD/NZDトレンド転換

Morning FX
最近、ドルインデックスは狭いレンジでの推移が続いていますが、クロス通貨では依然として多くの取引チャンスが存在しており、特にAUDNZDはFX市場の注目の的となっています。。
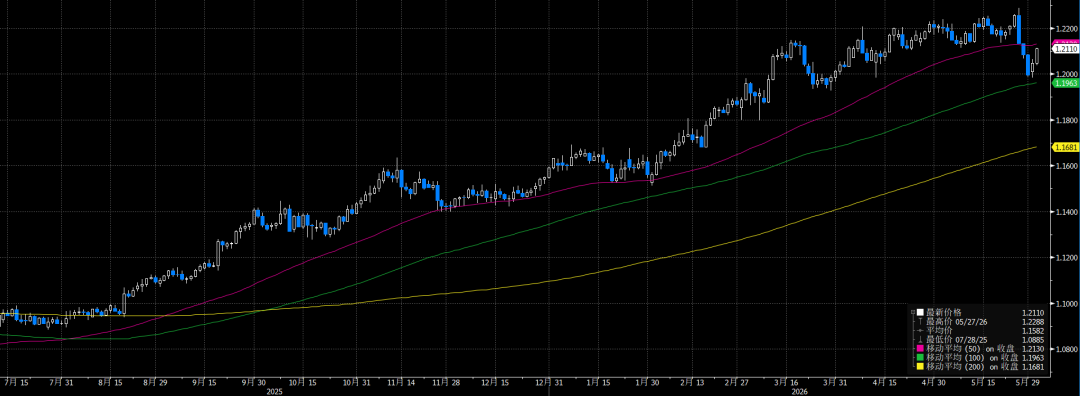
昨年後半からAUDNZDは本格的なトレンドのブルマーケットを開始し、今回の米国・イラン間の地政学リスクはさらにその動きを加速させ、為替レートは上昇し続けました。先週、この通貨ペアは1.2280に強く到達し、2013年以来の高値を更新しました。
しかし、転換点は予想通り到来し、先週水曜日のニュージーランド準備銀行の政策決定後、AUDNZDは急速に弱含み、3営業日で累計2.5%も下落しました。今週は100日移動平均線付近で安定し、大きく反発し1.21を再び上回りました。
図:AUDNZDは100日移動平均線でサポートを獲得
1、AUDNZD上昇のファンダメンタルズの論拠
どちらもコモディティ通貨であるAUDとNZDですが、オーストラリアとニュージーランドの経済構造の違いから、地政学的リスク下で明確な分化が見られました。
1、豪ドル:高原油価格下の資源セーフヘイブン通貨
オーストラリアはLNG・石炭・ウランなどのエネルギー輸出国です。ホルムズ海峡が封鎖された後、中国、日本、韓国、欧州などのエネルギー輸入国が相次いで豪州のエネルギーを買い増し、エネルギーの輸出量と価格を同時に押し上げました。これにより豪州の貿易黒字の拡大と貿易条件の大幅改善が直接促され、エネルギー企業の利益と財政収入も同時に向上しました。
2、NZドル:脆弱なハイベータコモディティ通貨
ニュージーランドの経済構造は単一で、典型的な純エネルギー輸入+農業主導経済体です。原油価格上昇の影響は国内に直接波及し、主力産業の畜産・乳製品も石油や中東産ガス由来の肥料に大きく依存しているため、エネルギー価格の上昇が生産コストと輸送コストを大幅に押し上げ、企業利益を圧迫します。
2、相場転換点の出現:原油論理チェーンの崩壊
1、金融政策の違いの逆転
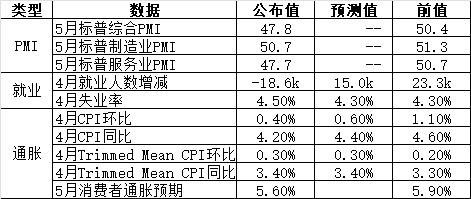
オーストラリアは今回のG7の中で利上げ先導国です。しかし、3度にわたる利上げを経て、市場は豪州準備銀行が利上げを一時停止すると予測しています。同時に、豪州のPMI、雇用、インフレなど複数の主要指標が継続的に弱含みとなっています。
表:最近のオーストラリア経済指標は弱め
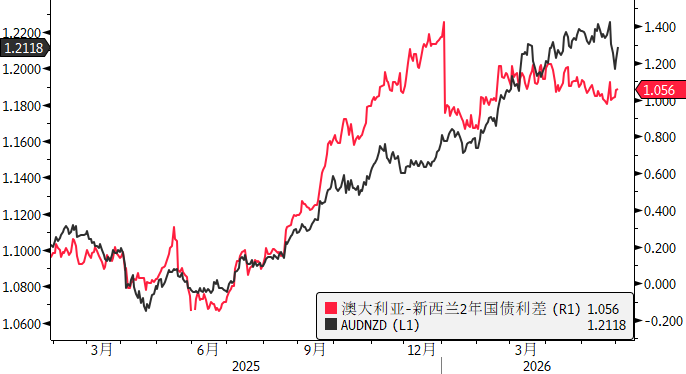
一方、ニュージーランド準備銀行は5月会合で大幅にタカ派に転換:6人の委員のうち3人が利上げを支持し、全員一致で今後の利上げを高確率と認めました。また、インフレ見通しも大幅に上方修正し、2026年第3四半期CPIのピーク値を4.3%と予想、インフレの粘着性が強く意識されています。現在、市場は7月利上げ確率85%、年内3回の利上げを織り込み済みです。
図:AUDNZDと2年利回り格差
2、米・イラン和解観測で豪ドルの優位性が後退
これまでAUDNZDのブル相場を支えてきた重要な要因は、中東地域の緊張と高い原油価格でしたが、最近の米国とイランの和平交渉が和解シグナルを発し、市場はホルムズ海峡再開の可能性を事前に織り込み始めています。原油価格の下落は、豪州のエネルギー輸出メリットを直接的に弱める結果となります。
3、ポジションのオーバークラウディングによる巻き戻し発生
オーストラリアとニュージーランドのオーバーナイト政策金利はそれぞれ4.35%と2.25%であり、現在AUDNZDの買い持ちは年率1.5%のキャリートレードが可能です。ファンダメンタルズの支援+正のキャリー優位性により、AUDNZDのロングポジションはオーバークラウディング気味で、市場心理が反転すると巻き戻しが発生しやすい状況です。
3、まとめ
1、AUDNZD上昇のロジック:地政学的リスクが原油価格を押し上げ → 豪州のエネルギーメリットが際立ち、NZ経済は圧迫 → 利回り格差が拡大し、資金はAUDNZDロングを継続;
2、AUDNZD下落のロジック:米・イランの地政緩和、NZ準備銀行のタカ派転換、豪州の経済指標の軟化 → 既存のロジックが崩壊、ロングの手仕舞いで急落を引き起こす;
3、今後注目すべき2つのコア変数:1つは米・イラン交渉と原油価格の動向で、豪ドルの資源プレミアムが回復できるかの判断材料となる;もう1つは豪州・NZのインフレ及び雇用データ、そしてニュージーランドの7月と9月の利上げの実施状況です。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
暗号資産価格
もっと見る


