
CrowdStrike(CRWD)2026年度第1四半期決算展望:プラットフォームの拡大と効率向上は成長への自信を再燃させることができるか?
 2026/06/02 03:12
1.投資ポイントの概要
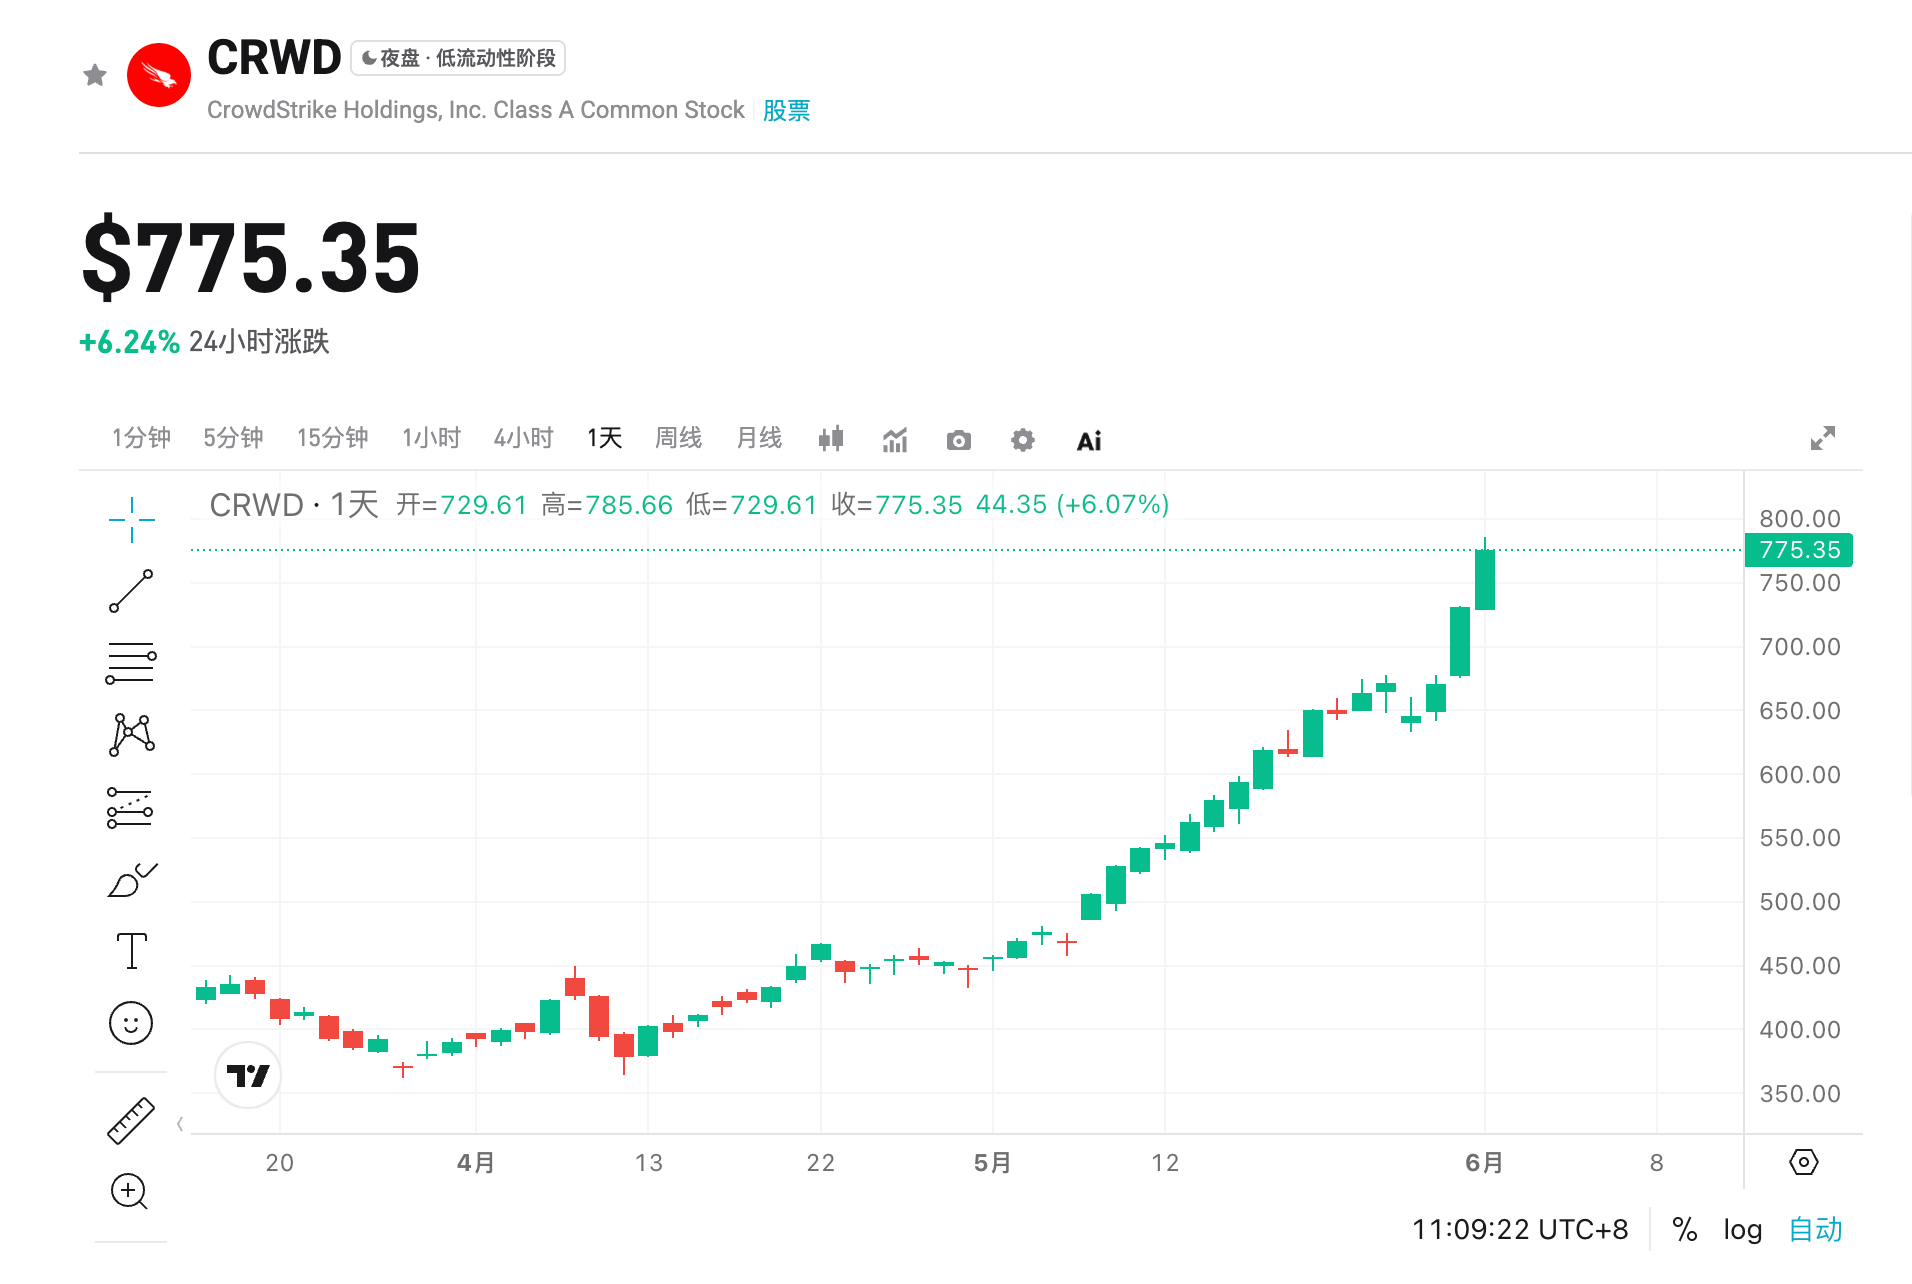
CrowdStrikeは米東部時間6月3日(火)引け後に2026年度第1四半期決算を発表します。ウォール街のコンセンサス予想によると、売上高は11.1億ドル(前年同期比+20.5%)、調整後の1株当たり利益は0.66ドル(前年同期比-29.0%)と見込まれています。
過去2四半期は予想を上回る業績でしたが、ガイダンスは引き続き慎重で、市場は今回の見通しデータにやや慎重な姿勢をとっています。投資家は、同社がサイバーセキュリティプラットフォームの成長を安定させられるか、またレイオフ施策が実際に効率向上につながるかに注目しています。
2. 三つの注目ポイント
注目点1:売上高成長モメンタムとプラットフォーム拡張
サイバーセキュリティへの需要は依然として旺盛ですが、CrowdStrikeの足元のガイダンスが慎重なことから懸念が生じています。今四半期の売上成長率は20.5%と、以前の高成長フェーズに比べ減速が見込まれています。コアとなるロジックはFalconプラットフォームのサブスクリプション収益比率が高いことで、モジュール型セールス(Falcon Flexなど)が引き続き拡大すれば、ARRの成長と顧客のロイヤリティを直接支えると見られます。
重要指標:サブスクリプション収益比率と新規顧客獲得状況。実際の売上成長率が22%に近づく、またはこれを超えれば、市場の信頼感が高まる可能性があります。
注目点2:収益性とガイダンスの信頼性
EPSは前年同期比で29%大きく減少する見通しで、これは従来のガイダンスが保守的だったことが主な要因です。前四半期は売上が予想を上回ったものの、第1四半期のEPSガイダンスは0.64~0.66ドルと、市場予想の0.96ドルを大きく下回っています。これが株価変動の大きな要因となりました。
今期の決算で、同社がより明確な通期見通しを示し、コストコントロール(最近のレイオフも含む)の効果が現れていることを強調できれば、収益圧力への懸念は和らぐでしょう。
注目点3:オペレーション効率およびコスト最適化
5月初旬には全従業員の5%にあたる約500人のレイオフを発表し、運営効率の向上および費用コントロールを目指しています。この動きは「効率向上」戦略の一環であり、市場はこれが利益率やフリーキャッシュフローの増加にどの程度効果的かを注視しています。
コスト最適化が予想を超えれば、今後の四半期収益改善の下支えとなりますが、反対にレイオフ後に実行力が伴わない場合、プロダクト開発のペースに影響を与える可能性があります。
3. リスクとチャンスの両立
上方材料:
- プラットフォームのモジュール型セールス(Falcon Flexなど)が予想以上に拡大し、新規純増ARRが力強く成長。
- Wedbushをはじめとする機関がサイバーセキュリティ需要に強気。同社がガイダンスでより積極的な通年見通しを示せば、投資家心理が改善。
- コスト最適化策が順調に実行、粗利率や営業利益率が市場の織り込む水準を上回る。
下方リスク:
- ガイダンスが再び市場コンセンサスを大きく下回り、「業績良いがガイダンス不十分」という事象が持続。
- マクロ経済の不透明さで企業のITセキュリティ予算が圧迫され、サブスクリプション契約更新率や成長ペースが鈍化。
- 収益性の回復が予想より遅く、EPSの前年同期比減少幅が予想以上となりバリュエーションへの圧力が強まる。
4. トレーディング戦略の提案
ロングシナリオ: 実際の売上成長率が堅調で新規純増ARRも好調、さらに第2四半期および通期ガイダンスが市場予想に近いかそれを上回れば、プラットフォーム需要の強さが確認された場合に株価はポジティブに反応する期待があります。
ショートシナリオ: 仮にガイダンスが継続して保守的、もしくは収益回復の見通しが不明瞭の場合、市場は「事実で売って、期待で買う」というロジックで株価にプレッシャーをかける可能性があります。
重要データ:
- 四半期売上高および前年同期比の成長率
- 調整後EPSおよびガイダンス区間
- 新規純増ARRおよび期末ARR
- 粗利率およびオペレーション効率指標
運用アドバイス:
- 積極シナリオ:決算後の株価調整時に分割してポジションを構築、ストップロス水準の設定に注目。
- 慎重シナリオ:ガイダンスが大幅に予想を下回った場合は短期回避、もしくは小幅ポジションで今後の材料を見極める。
- 重要データの変動を見ながらポジションを柔軟に調整し、全体の市場リスク許容度と合わせて運用。
- 米国株契約の取引手数料が生涯無料、毎週抽選を継続実施
免責事項: 上記内容は参考情報であり、投資助言ではありません。投資にはリスクが伴い、取引は慎重に行ってください。投資家の皆様はご自身のリスク許容度と最新のマーケット情報をもとに独立してご判断ください。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
暗号資産価格
もっと見る


