
単月で77%の急騰後も、MicronのPERはNVIDIAの半分未満

Micron Technologyの株価は過去40年近くで最も力強い月間上昇を記録していますが、アナリストは、それでもこの半導体株のバリュエーションは依然として割安だと指摘しています。
Micronの株価は5月の累計上昇率がすでに77%を超えており、1987年12月以来最大の月間上昇となる可能性があります。急激な上昇にもかかわらず、同社の予想PERは10倍未満と、Nvidiaの半分にも届かず、Philadelphia Semiconductor Indexの予想PERの約3分の1強にとどまっています。
複数のアナリストはMarketWatchに対し、AI時代におけるストレージチップへの強い需要が市場のロジックを再構築しており、Micronは今回のAIインフラ構築ブームの中でも依然として割安感があると述べています。
しかし、長期的視点では需給サイクルの調整が依然として潜在的リスクであるとして慎重な見方を示すアナリストもいます。
急騰続くも依然割安なバリュエーション
Micronの株価は水曜日に3.6%上昇し、前日の19.3%という歴史的な単日上昇の勢いを継続し、再び過去最高値を更新しました。5月以降の累計上昇率は77%に達し、月末にこの水準を維持すれば、1987年12月(同月の上昇率78.8%)以来最大の月間上昇となります。
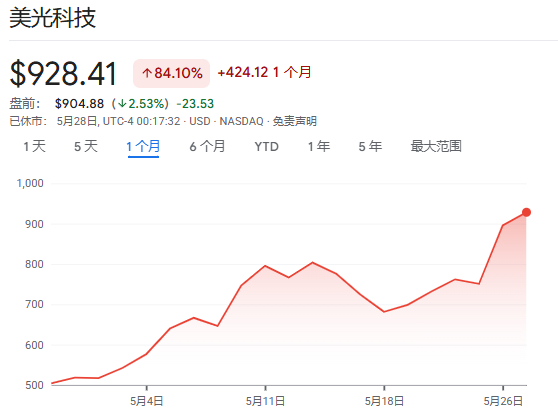
しかしCatalyst Fundsのチーフ・インベストメント・オフィサー兼ポートフォリオマネージャーのDavid Miller氏はMarketWatchに対し、Micron株は「大幅に急騰した」にもかかわらず、その予想1株当たり利益に対する評価は10倍未満だと語っています。「これほど力強い上昇を経ても、ある意味では依然としてバリュー投資の機会と見なせるのは興味深い」と述べています。
これに対し、FactSetのデータによると、Nvidia株の今後12カ月の1株当たり利益に対する評価は21倍、Philadelphia Semiconductor Indexの予想PERは26.4倍に達します。
AIがストレージ市場のロジックを再構築
D.A. Davidsonのアナリスト、Gil Luria氏はMarketWatchに対し、投資家はストレージチップがAI関連全体で「唯一」合理的なバリュエーションで取引されているセクターだと認識し始めていると指摘します。
彼は、AI時代におけるストレージ市場は数年前とは大きく異なり、その一因は業界プレーヤーの数が限られ、契約期間も長期化していることにあると述べています。さらに重要なのは、ストレージ市場に「脱コモディティ化」が進行している点です。すなわち、一部の高帯域幅ストレージ製品はNvidiaと共同設計され、同社の最新製品に最適化されているため、「もはや代替不可能」になっています。これによりNvidiaや他のハイパースケールクラウド企業はスポット取引ではなく長期契約による調達に動いています。
David Miller氏も、MicronはAIの長期インフラ構築のストレージ分野に手ごろな価格で参入できる機会だと述べ、さらに「同社の受注残は供給能力を大きく上回っている」と補足しています。
供給サイクルのリスクは無視できない
すべてのアナリストがMicronの将来を楽観視しているわけではありません。Morningstarのアナリスト、William Kerwin氏は、この株の長期的な見通しにはまだ疑念が残るとし、供給面での調整が今の楽観的な物語を覆す可能性があると述べています。
「私たちは依然として疑いを持っています……AIが長く続く上昇サイクルをもたらしているのは確かですが、結局はひとつのサイクルにすぎません」とKerwin氏は話します。彼は、2027年末から2028年にかけて「大量」の新規生産能力が稼働を開始するため、これがストレージチップ価格やMicron株価の下落要因となる可能性があると警告しています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
暗号資産価格
もっと見る


