
人民元戦略の選択:sell EURCNY call

5月以降、人民元ほど安心できる通貨は他にありません。月初から現在まで、米ドルインデックスは98から99へ上昇したのに対し、USDCNYは約400ポイント下落し、場中で6.78に触れ、過去3年間で最も強い水準となっています。国内外1M RRはマイナスに転じ、CFETS人民元為替指数は100.47まで上昇しました。
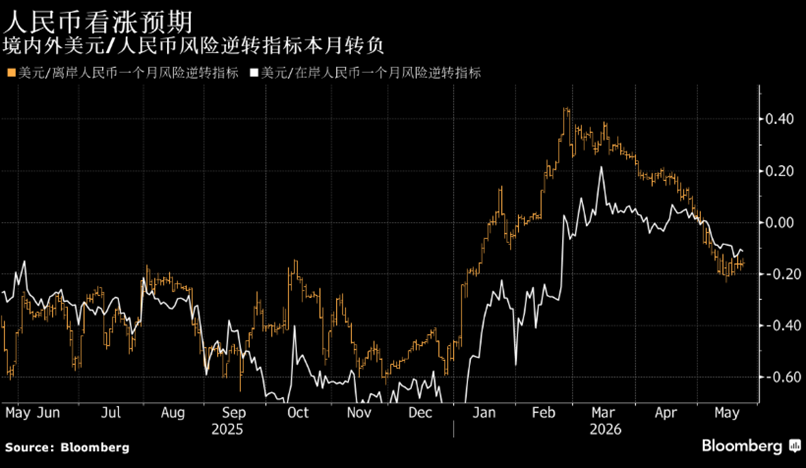
人民元の強さを支える根本的論理については、市場で既にコンセンサスが形成されています。輸出の堅調さは予想を上回り(第1四半期の輸出累計は前年比14.7%、4月末までの貿易黒字は3490億ドル)、企業の未決済の外貨売り需要が人民元高への好循環を生み出し、米・イラン情勢下で人民元資産が相対的なリスク回避先として海外機関投資家から継続的に増加しています。ここでは詳細には触れません。
本稿では実践的な問題について論じます:現在CNYの「低ボラティリティ傾向で強め」がコンセンサスとなっていますが、この見解をどのように「リスク・リワードに優れた」取引に落とし込むか、すなわち現物レートを追いかけてエントリーするのではなくどう表現するか、という点です。オプションの観点からみると、EURCNYコールの売りが良い選択肢だと考えています。その理由は主に2点あります。
1、受け取れるプレミアムが高い
USDCNYの場合、「低ボラティリティ傾向で強め」というトレンドはオプション市場で十分に織り込まれており、短期インプライド・ボラティリティは継続的に低下し、RRプライスはマイナス換算となっています。USDCNYの売りで人民元高を表現しようとすると、低ボラのためペイオフが高くありません。例えば、1ヶ月物USDCNY 25Dコールのボラは約2.0です。同じくCNYが弱くならないことを示す取引なら、EURCNY同期間同デルタコールのインプライド・ボラティリティは明らかに高く、1ヶ月物EURCNY 25Dコールのボラは3.5程度で、オプションプレミアム収益の厚みが増します。
2、ユーロには自力で強くなる材料が乏しい
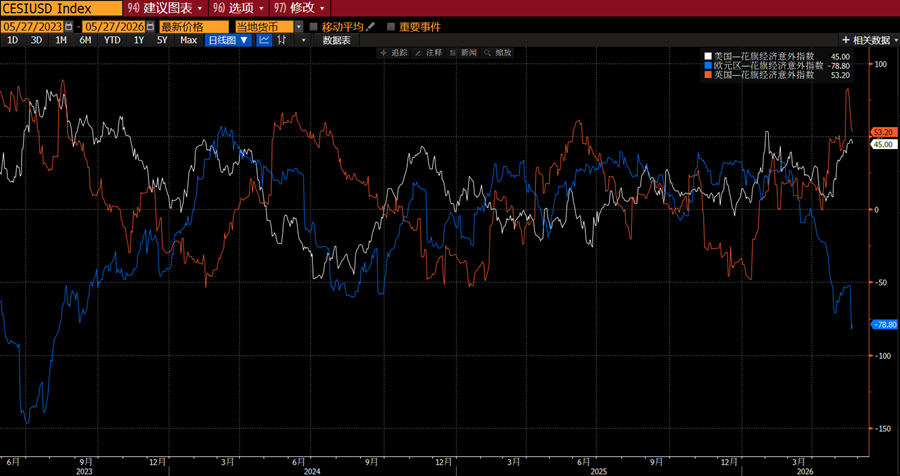
ユーロ圏の2026年経済成長見通しは下方修正されており、原油価格の上昇も生産側にプレッシャーを与えています。さらに、ユーロ圏シティ経済サプライズ指数は主要経済国よりも遅れており、スタグフレーション懸念が広がっています。ユーロには内在的な上昇要因が乏しく、マーケットでもイラン・米国間の楽観的な交渉ニュースが伝えられてもユーロの反発はかなり弱めです。EURCNYコールの売りは、「ユーロの弱さ+人民元の安定」という二重ロジックへのベットとなり、勝率がより高くなります。
ユーロ圏シティ経済サプライズ指数は明確に下向き
具体的な取引戦略としては、1ヶ月期間の25D EURCNYコール売りを推奨します。現在のストライクはだいたい7.96付近です。オフ・ザ・マネー・オプションを選ぶ理由は勝率が高いためで、もし行使されても7.96レベルでEURCNYを売ることになり、元々人民元に強気な口座にとっては許容できる取引です。リスクを抑制したい場合はコール・スプレッドの売りも検討できます。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米株先行|三大株価指数先物が揃って上昇、原油価格は小幅下落、「トリプルウィッチングデイ」が今夜到来し流動性の試練が予想される
9月18日(金曜日)、米国株式市場の取引開始前に、米国の主要3株価指数先物が一斉に上昇しました。
「静けさ」が為替市場の新常態に:ボラティリティの売りとキャリートレード、しかし機関投資家は「時限爆弾」がすでに埋め込まれていると警告
「何も起こらない」モードが為替トレーダーの新しい常態となっている。
連続で905メートルの鉱石層を確認!Auro Metalsの金銅鉱資源の可能性が再度実証され、第二期の掘削が長期成長を後押し
Auro Metals Inc.は再び重大な探査の好材料を発表しました。Santa Barbara銅金鉱の第1期掘削で再度画期的な成果が得られました。
JPモルガン:利上げだけでは米株の上昇は終わらず、長期金利、財政、地政学が本当のリスク
JPモルガンは、利上げが米株上昇の論理の終わりを意味するものではなく、AI関連の資本支出や企業の利益が依然として株式市場を支えると考えています。しかし、財政赤字、債券供給、地政学的リスクが長期金利を引き上げ続けるでしょう。本当に警戒すべきなのは、10年物米国債利回りが急速に5.5%~6%に迫ることであり、その際、高バリュエーションの成長株が受けるプレッシャーが明らかに高まる可能性があります。
暗号資産価格
もっと見る


