
上場直前にStarship V3初飛行テスト成功 SpaceXは兆単位の宇宙AI帝国の重要なハードルを突破

ジートン財経が報じたところによると、IPO(新規株式公開)を間近に控えた重要な時期に、SpaceXの改良版Starship V3は現地時間金曜日に「一長一短」の重要な試験飛行を完了した。本ミッションでは、模擬衛星の展開には成功したものの、スーパーヘビー・ブースターは回収過程で制御不能に陥り空中分解した。このフライトは技術検証にとどまらず、会社の目論見書で描かれている、規模が26.5兆ドルに及ぶStarlinkと人工知能(AI)帝国のビジョンに直接関係している。
試験飛行は「危なげなく」:Starshipは軌道上でペイロードを展開、ブースターは通信断絶の後分解
現地時間金曜日午後、スーパーヘビーブースターとStarshipで構成される巨大ロケットがテキサス州のStarshipベースから轟音とともに打ち上げられた。数分間の飛行後、1段・2段が予定通り分離されたが、スーパーヘビーブースターは期待された着火逆推進を実行できず、制御不能のままメキシコ湾に落下した。着水前にSpaceXはブースターとの通信を失い、すでに分解されたことを示唆している。
トラブルはあったものの、Starship本体のパートは高い設計冗長性を見せつけた。上昇中、6基あるエンジンのうち1基が早期停止したが、飛行体は無事に宇宙空間へ突入。本ミッションの最大のハイライトは、Starshipが初めて20基の模擬Starlink衛星と、新ハードウェア及び耐熱シールドのスキャン用に設計された2基の専用衛星のデプロイを行ったことだ。展開シーンが中継されると、管制センターは「USA!」の歓声に包まれた。SpaceX社員のケイト・タイスは生中継で「この光景をリアルタイムで宇宙から見られるなんて、本当に信じられない」と語った。その後、Starshipは時速約2万6300kmで大気圏に再突入し、耐熱タイルはテストをクリア、最終的に機体は海へ着水、回収予想を超える成果となったが、その後爆発した。
IPO書類の裏側:打ち上げ事業は年30億ドルの赤字、しかし1兆ドルエコシステムの基盤
本試験飛行はSpaceXがIPOを推し進める重要な局面で実施された。同社は最大750億ドルの資金調達を目指しており、バリュエーションは2兆ドルに達する可能性も。しかし目論見書は厳しい現実も明かしている。SpaceXの覇権の礎となった打ち上げ事業は、昨年410億ドル程度の収益しかなく、Starship開発に30億ドルの投資をした結果、実質的に純損失の状態となっている。
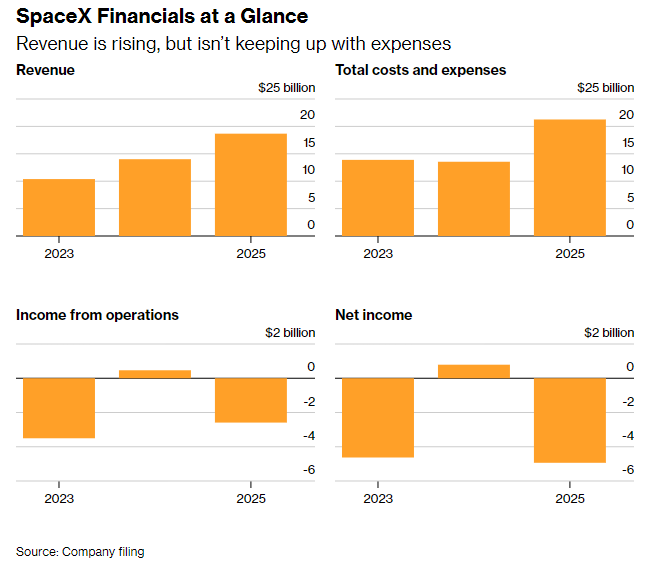
しかし、この事実は同社の1兆ドル規模の評価論理への市場の信頼を揺るがせていない。目論見書によれば、打ち上げは単なるSpaceXの「堀」であり、真の収益源は衛星インターネット事業および将来のAI演算能力事業だ。2025年、Starlink事業の収益はすでに114億ドルにまで高騰、打ち上げ事業を大きく上回っている。
こうした「打ち上げでエコシステムを支える」モデルこそ、SpaceX初期投資家・Space Capital CEOのチャド・アンダーソンが言う「この会社を単なる打ち上げ会社としてみることは絶対にできない。打ち上げは競争優位を生み出し、本物のビジネスを育てる」所以である。目論見書にも「我々が成長戦略を遂行する能力はStarshipに高度に依存している」と明言されている。
収益モデルが進化:「送料無料」から宇宙データセンター独占へ
SpaceXは商業宇宙事業の利益の上限を再定義している。Falcon 9ロケットは再利用技術によって、世界の大型打ち上げ市場をほぼ独占状態にしているが、最大の顧客はSpaceX自身——2025年の打ち上げミッションのうち、約75%が自社のStarlink衛星だ。SpaceXのショットウェル社長は「StarlinkがFalcon 9への巨大な需要を生み出した」と語る。
とはいえ、単なる打ち上げ市場の規模は限られている。2兆ドルの評価を支えるため、マスク氏の野心は宇宙AIデータセンターに向けられている。SpaceXはStarshipを活用し、最大100万基の衛星による地球軌道上の計算能力ネットワークの構築を計画中だ。これは地上のデータセンターの電力不足を解決するだけでなく、SpaceXがGoogle(GOOGL.US)、Meta(META.US)などの伝統的なクラウドコンピューティング大手と伍する力を持つことになる。
Lux Capitalパートナーのシャヒン・ファシュキによると、「新規投資を評価する際、新たなイノベーションを創り、既存市場をリードする企業だけでなく、新市場を創造しつつある企業にこそ強い興奮を覚える」という。「SpaceXが発展初期で成し遂げたことは、打ち上げ事業を大きく拡張したところにある」と彼は述べている。
アナリストは、打ち上げ事業が財務面では重荷になっているが、それこそが競合他社には容易に真似できないコアの障壁であると指摘する。たとえアマゾン(AMZN.US)が打ち上げサービス購入に110億ドル以上を費やしても、自社の衛星をタイムリーに軌道へ投入するのは難しい。コンサル会社Quilty Spaceの社長クリス・クィルティは、「どれだけ費やしても、結局は衛星を上げられない」と語っている。
今回のStarship V3による最重要のペイロード展開テストの完了で、SpaceXは「Starshipの常態化」への臨界点に加速して近づいている。しかし目論見書のリスク警告でも、Starshipの遅延、あるいは失敗が会社の直面する最大のリスクだと説明される。軌道上での燃料補給能力を完全に備え、高頻度な再利用打ち上げが実現するまでは、マスク氏の「火星植民」と「宇宙AI」の二部曲も、爆発と試行錯誤の中で粘り強い前進を余儀なくされる。
「Starshipは会社の将来の業績の鍵となる要素だ」とSpace Capitalのアンダーソン氏は語り、「それが遅れる、あるいは失敗することこそ、会社にとって最も大きなリスクだ」と述べた。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
暗号資産価格
もっと見る


