
サンディスクの急騰の背後にあるものは、AIがストレージのDNAを再構築したのか、それとももう一つの壮大なサイクルの幻想なのか?
智通财经によると、「NANDが4,200億ドル規模の大手クラウド事業者との長期契約により“非サイクル化”を実現した」という論理に基づき、SanDisk(SNDK.US)は年初来で356%を超えるリターンとなっている。アナリストのルイ・ジェラード氏は、この上昇がビジネスモデルの恒久的な飛躍なのか、それともフラッシュメモリ業界史上最も極端なサイクルの頂点なのかは、まだ議論の余地があると指摘している。
SanDiskは2025年2月にWestern Digital(WDC.US)からスピンオフし、これにより過去にHDD事業がフラッシュメモリの潜在力を覆い隠していた「コングロマリット・ディスカウント」が解消され、両社はAIスーパーサイクルにおける純粋な投資対象となった。
最新の決算によると、SanDiskの2026年度第3四半期売上高は59.5億ドル(前年比+252.1%)、非GAAP一株当たり利益は23.41ドルで大幅な市場予想超えとなった。しかし、これは主に価格決定権と製品ミックスの最適化によるもので、出荷ビット量自体は前年比で横ばい、前四半期比では減少している。企業は低価値のコンシューマー市場を自発的に切り離し、ハイエンドのデータセンターにシフトしている。
最も驚くべき指標は非GAAPベースの粗利益率が78.4%に達し、業界平均の30%〜40%を大きく上回り、また半導体業界史上最も急峻な上昇を記録したことだ。しかし、これはデータセンター事業の売上が前年比で645%急増したことに完全に依存している。
「新たなビジネスモデル」の限界
SanDiskが推進する「新たなビジネスモデル(NBM)」は、財務保証付き長期契約によってサイクル性を排除することを目的としている。しかし、これらの契約には根本的な欠点がある。長期部分は変動価格制を採用している点だ。つまり、110億ドル規模の財務担保が顧客の契約違反を防ぐことはできるが、価格下落リスクを回避することはできない。
SamsungやSK Hynixの新規生産能力(たとえば321層技術)が2026〜2027年に稼働し始めると、変動価格はスポット市場に連動して調整される。現在市場は420億ドルのRPOを固定収入と見なしているが、これは誤った判断の可能性がある。
著しいバリュエーションの高さ
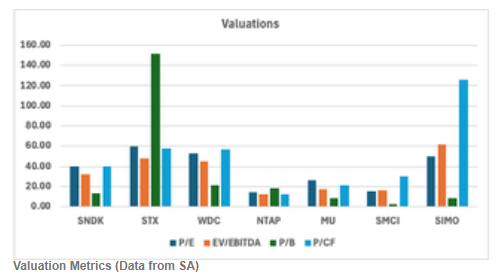
SanDiskの非GAAP PERは40.36で、Micronの26.30を大きく上回っている。DCF(ディスカウント・キャッシュ・フロー)モデルで2027年以降の価格正常化を織り込むと、目標株価は372.42ドルに過ぎず、現在価格から約70%の下落余地がある。確率加重シナリオ分析でも潜在的なマイナスリターンが示唆されている。Micronと比較しても、SanDiskの現在のプレミアムバリュエーションにはファンダメンタルズの裏付けがない。
リスクと結論
SanDiskのリスクは、サプライ・デマンドのミスマッチが継続する可能性がある点にあり、企業が「利益最優先」戦略へと舵を切り、HBMへの生産シフトがNAND供給を制限している。また、11億ドルのファイナンシャル・ギャランティーが契約の拘束力を高めている。
アナリストのルイ・ジェラード氏は、SanDiskの株価が1年で33ドルから1,406ドルまで急騰したが、AIストーリーや供給ひっ迫の論理によるものとしても既に非現実的となっていると指摘。商品型ビジネスで78%の粗利益率の維持は困難であり、今期サイクルで記録的な利益拡大をしたことで、今後の反動も同様に厳しくなる可能性があると分析。「売り」評価を付与するとしている。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
今回の米国債の反発はどれほど持続するでしょうか?
JPモルガンは、米国債の今回の反発はユーロ圏債務危機の波及とナスダックの急落によって引き起こされたものであり、米国のファンダメンタルズの改善によるものではないと考えています。「脱ドル化」の主張が絶え間なく続く中、外国人投資家による長期米国債の需要は史上最高水準となっています。10年物米国債利回りはすでに4.94%~5.02%という重要な抵抗ゾーンに達していますが、テクノロジー株が米国債利回りの主導変数となっています。リスク資産市場が明確な安定化または底打ちのシグナルを示す前は、今回の反発に逆らってショートポジションを取ることは推奨されません。
JPモルガン(JPM.US):ServiceNow(NOW.US)のAI収益化は2027年に延期、cRPO成長率は安定へ
JPモルガンはServiceNowの「オーバーウェイト」評価を維持し、目標株価を150ドルとしています。第3四半期のcRPOのオーガニック成長率は約17.4%で安定すると予想され、AI消費の収益化は主に2027年に実現される見込みです。短期的には、契約更新の拡大が支えになるとされています。
Lam Research(LRCX.US)の売上総利益率は過去20年間で最高、Bernstein(AB.US)は目標株価を350ドルに引き下げ
ファンリンの2024年第1四半期の収益は82.22億ドル、粗利益率は52.4%で過去20年の最高記録となりました。クリーンルームの制約によるWFE見通しにより、バーンスタインは評価倍率を30倍に引き下げ、アウトパフォームの評価を維持し、目標株価を350ドルに修正しました。
マイクロソフト(MSFT.US)のAI診断「オーケストレーター」が『サイエンス』に登場:全科医より2倍の正確性、医療AIが臨床生産性へ
マイクロソフト(MSFT.US)は医療AI分野に大きな一歩を踏み出しました。現地時間10月22日、マイクロソフトのAI診断システム「MAI-DxO(Microsoft AI Diagnostic Orchestrator)」の研究成果が科学誌『Science』に正式に掲載されました。

暗号資産価格
もっと見る


