
Lumentum 2026会計年度第3四半期決算ハイライト:売上高は前年同期比90%急増、粗利益率も大幅拡大するも、市場の高い期待には及ばず
 Bitget2026/05/06 07:03
主なポイント
Lumentum(LITE)は2026会計年度第3四半期に力強い成長を記録し、売上高は前年同期比で90%増加、利益率も大幅に拡大し、非GAAP一株当たり利益は市場予想を上回りました。決算および第4四半期見通しはどちらも堅調でしたが、年初来株価は約170%上昇し、PERは305倍という高い評価額のため、時間外取引で一時5%下落し、利益確定売りが発生しました。投資家は債務構造と利益率の持続性について懸念しています。
BitgetではLITEの20倍レバレッジ契約が利用可能になり、ロングショート取引でさらなる収益を得るチャンス!
詳細分析
- 全体的な収益および利益パフォーマンス
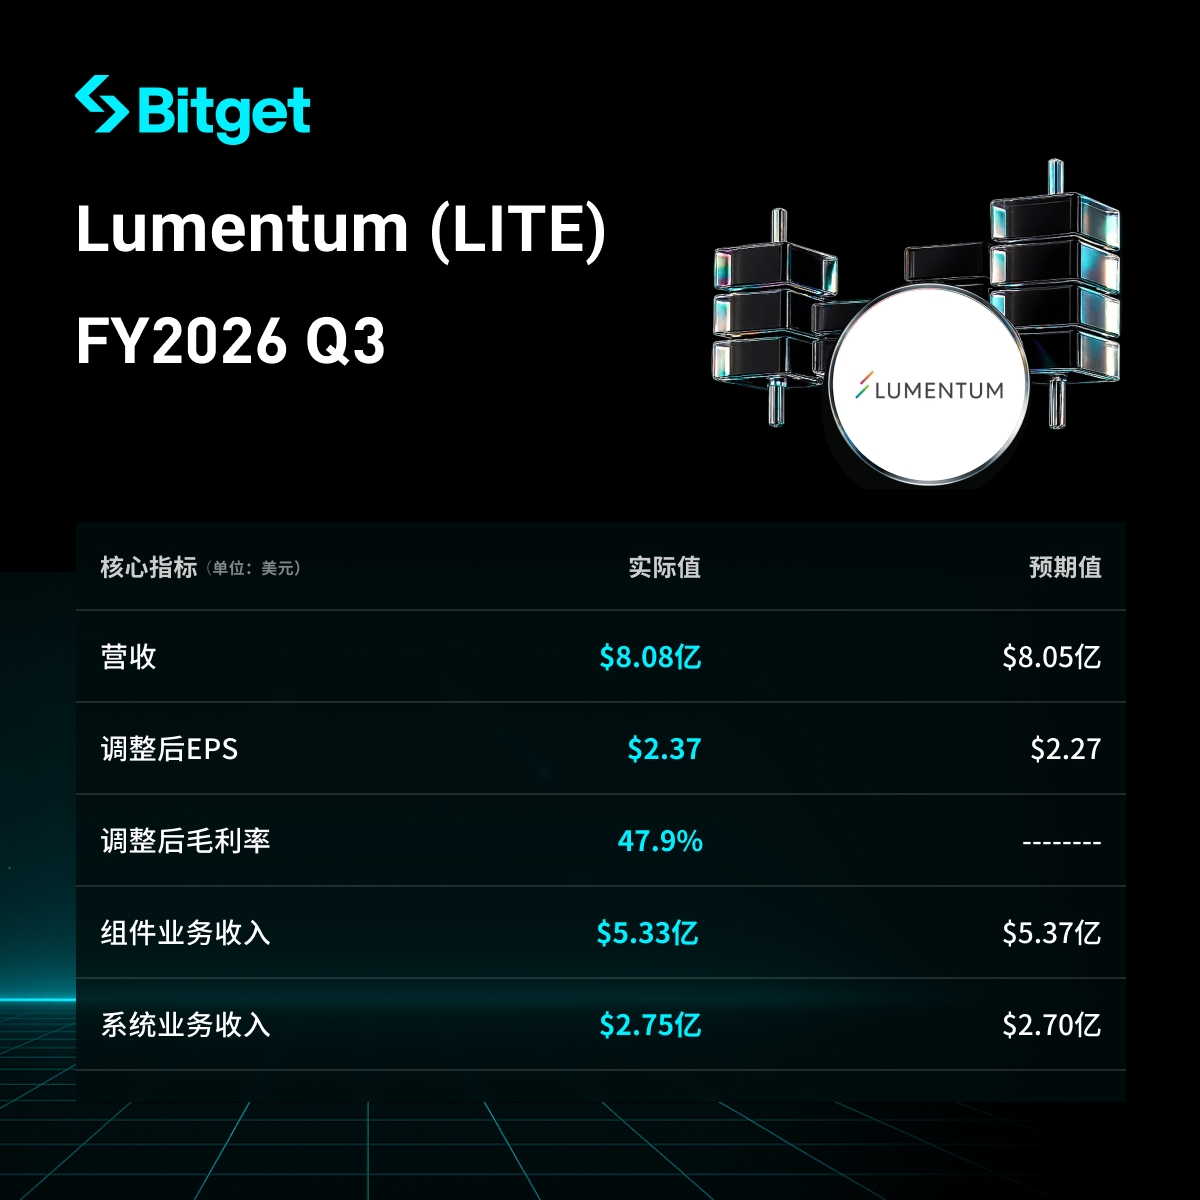
- 純収益:8億840万ドル、前年同期比90%増(前年同期は4億2520万ドル)、市場予測の約8億500万ドルをやや下回る。
- GAAP粗利益率:44.2%;非GAAP粗利益率:47.9%(前年同期比で大幅上昇)。
- GAAP純利益:1億4420万ドル(1株当たり1.50ドル)、前年同期は純損失4410万ドル(1株当たり損失0.64ドル)。
- 非GAAP純利益:2億2570万ドル、非GAAP希薄化1株当たり利益:2.37ドル(市場コンセンサスの2.27ドルより高く、前年同期0.57ドル)。
- 非GAAP営業利益率:32.2%(前四半期比で700ベーシスポイント上昇、前年同期比で2,140ベーシスポイント上昇)。
- 主な要因:生産稼働率の向上、一部製品の値上げ、有利な製品構成(特にデータセンター向けレーザーチップの成長)。
- コンポーネント事業の業績
- 収益:5億3,330万ドル、全体の66%を占め、前年同期比77.3%増加。
- 主な要因:データセンター向けレーザーチップの出荷量が急増、EMLとポンプリレーザーなどの部品で深刻な需給ギャップ(30%以上の不足)、狭線幅レーザー部品の出荷量は前年同期比120%以上増加、ポンプリレーザーは前年同期比80%増。会社は値上げを実施し、内部供給を優先。
- システム事業の業績
- 収益:2億7,510万ドル、前年同期比121.1%増加。
- 主な要因:クラウドトランシーバーが前四半期比で40%以上増加(タイでの生産拡大が寄与)、1.6T速度のトランシーバー量産出荷が間もなく開始(一部自社製CWレーザー使用)。トランシーバー事業の利益率は競合他社より低いが、1.6T製品の粗利益率は800Gより優れている。
- 設備投資および今後の成長戦略
- CPO(共封装光学)およびOCS(光回路スイッチ)に重点投資を行い、CPOは50億ドル超の追加売上機会をもたらすと予想。
- ノースカロライナ州にて5つ目のインジウムリンウェーハ工場を買収、2028年の稼働開始を予定(大きな貢献には約6四半期かかる見込み)。
- 社内製CWレーザーの供給を推進し、次の四半期には約20%のモジュールで自社製レーザーを使用、今後さらに比率が向上する見込み。
- 負債状況:長期債務の流動部分は前四半期の1,060万ドルから32億4,000万ドルに急増(主に転換優先株の発行によるもの)。
- 次四半期のガイダンス(2026会計年度Q4)
- 収益:9億6,000万〜10億1,000万ドル(中央値は約9億8,500万ドル、前四半期比22%増加見込み)。
- 非GAAP営業利益率:35.0%〜36.0%。
- 非GAAP希薄化1株当たり利益:2.85〜3.05ドル(中央値2.95ドル、市場予想を上回る)。
- ガイダンスは市場コンセンサス(収益約9億1,300万〜9億1,700万ドル、EPS約2.59〜2.69ドル)を大きく上回る。
- 市場状況と投資家の懸念
- AIデータセンターの需要が強い中、“Scale-across”製品群の成長をもたらすが、需給ギャップが極度に拡大し、生産能力制限や顧客選別が発生。
- 主な問題点:決算は堅調だが高いバリュエーション(PER305倍)が利益確定売りを招いている。負債構造の変化と利益率の持続性に疑問。
- アナリストの反応:複数の機関が目標株価を引き上げ(Citigroupは1,100ドル、Loop Capitalは1,400ドルなど)、コンセンサスは“やや買い”で平均ターゲット価格は812.71ドル。ただし高バリュエーションによる変動リスクを懸念する声も。
現在、Bitgetの期間限定キャンペーン開催中!
1.【毎週ゼロ手数料抽選-第6弾】米国株契約取引イベント こちらのリンクからすぐ参加!
- 米国株契約取引が永久手数料ゼロ、毎週抽選実施中
- 参加すればTSLA、NVDAなど人気米株の無料株式がもらえるチャンス
2.【決算期限定】リーダー取引/コピー取引米国株契約、30,000 USDT 賞金プール配布中 こちらのリンクからすぐ参加!
免責事項 本文内容は参考情報のみであり、いかなる投資助言ではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
日本が再び介入か?日本銀行が為替調査、円の下落幅が縮小
日本のメディアによると、日本銀行が市場参加者に為替レート水準について問い合わせた後、以前は1%以上下落していた円の対ドル相場の下落幅が半分以上縮小した。日本銀行は金曜日に利上げを実施したものの、為替レートを押し上げることができず、2人の政策委員が反対票を投じたことで今後の利上げペースへの市場の疑念が高まった。
JPモルガン:カスタムチップの2027年出荷比率はGPUを超える見込み、Broadcom TPUの「サプライチェーン不透明」は注文の疑いを示すものではない
J.P.モルガンは、2027年にはASIC/XPUの出荷比率が54%に達し、GPUを上回り、カスタムチップがAI計算能力の重要な増加要因となると予測しています。BroadcomとGoogleの5年間のTPU契約は2026年から2031年に及び、サプライチェーン情報が不透明でも、注文に疑問があることを意味するわけではなく、収益の見通しは依然強いままです。同期間にウェーハ装置およびメモリの需要もともに高まり、半導体サイクルの継続を後押ししています。
米国株式9月の下落はまだ終わっていない?Citadelストラテジストが警告:月末まで依然として下落圧力、10月には転機の可能性
Citadel SecuritiesのストラテジストRubnerは、米国株の「三魔の日」に7000億ドルのオプションが期限を迎え、クオンツ戦略による売却余地が依然としてあること、株式の自社株買い静默期間と年金の四半期末リバランスが重なることで、月末までショート勢力が優勢になると述べた。しかし、AI取引への過剰な熱気が大きく後退し、第4四半期の季節的追い風、決算期のカタリスト、自社株買い再開など複数の要因が重なることで、第4四半期の相場に強気であるとの見方を示している。
ゴールドは4,400台の下に停滞:FRBの利上げ決定後、誰が割引率を再評価しているのか
暗号資産価格
もっと見る


