
米連邦準備制度理事会(FRB)は3会合連続で金利を据え置き、内部の意見の対立は34年ぶりの規模となった!原油価格は110ドルを突破し、半導体は全面的に爆発、4大テックジャイアントの決算は「明暗分かれる」展開となった。

中東の情勢が激変し、テクノロジー大手の決算シーズンが重なったことで、世界中の資本市場の神経が再び緊張しています。
水曜日の米国株市場は、まるで強気と弱気の巨大な闘技場のようでした。一方で地政学的リスクによる原油供給懸念から国際原油価格が急騰し、WTI原油先物はほぼ7%の上昇で106ドルの壁を突破し、ブレント原油も6%超の急騰で118ドルの高値を記録しました。 一方で、FRBはFOMCで予想通り政策金利を3.50%~3.75%に据え置いたものの、内部の意見対立が意外と激化し、30年以上ぶりの最多反対票を記録しました。
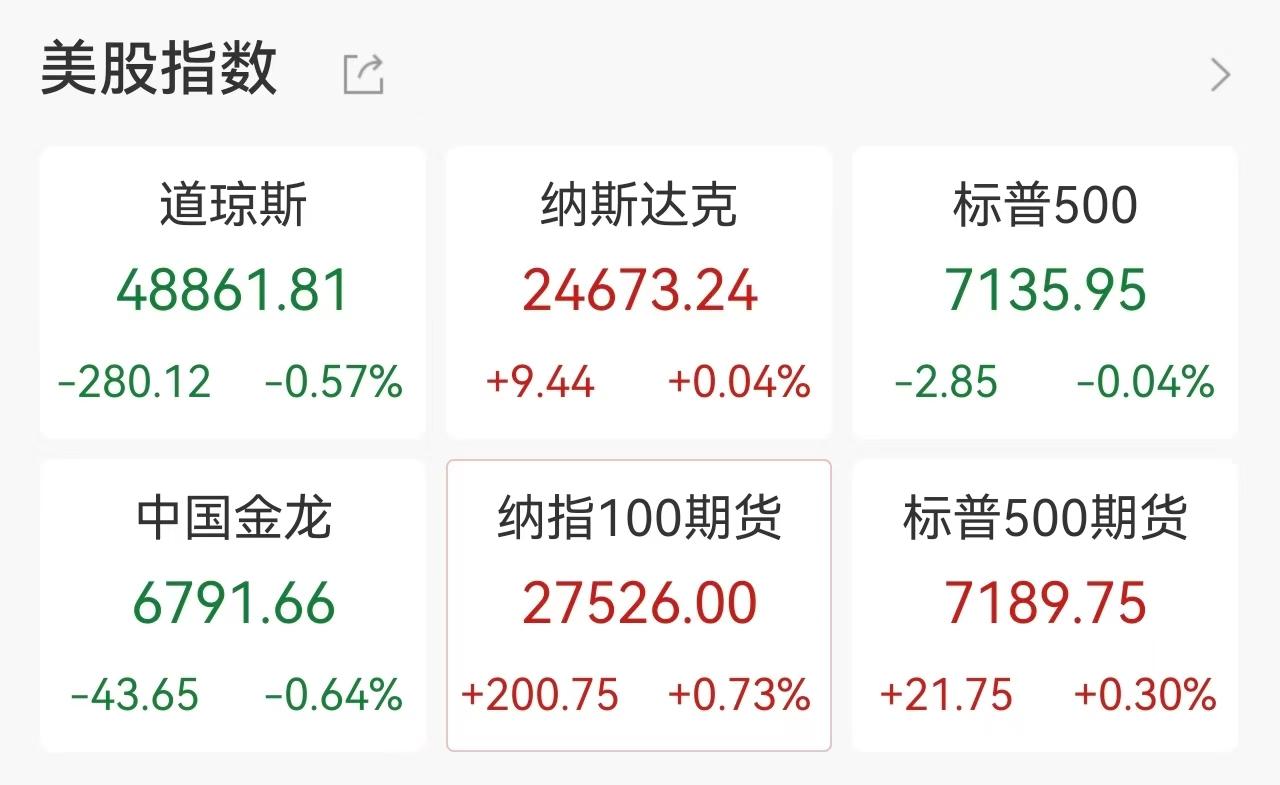
リスク回避とインフレ期待が交錯するなか、米国株主要3指数は分化した値動きとなりました。ダウ・ジョーンズ指数は0.57%下落し、5日連続の陰線となりました。S&P500指数は小幅に0.04%下落、ナスダック総合指数はわずか0.04%の上昇で取引を終えました。同時に、エネルギー価格の高騰は金利が長期間高止まりするとの観測を強化し、ドル指数が上昇。貴金属市場は大きく崩れ、金価格は4,600ドルの節目を割り込みました。
FRB「分裂」の瞬間:パウエルのラスト公演、異例の造反
間違いなく、FRBの金融政策は依然として市場を左右する「錨」となっています。しかし、今回注目を集めたFOMCは、かつてない決定層の亀裂を露呈しました。
投票権を持つ12名の委員のうち4名が反対票を投じ、これは1992年10月以来、最多となりました。FRB理事のミランは25ベーシスポイントの即時利下げを主張し、さらにクリーブランド、ミネアポリス、ダラスの3地方連銀総裁も政策声明で「今後の利下げ」可能性を示唆するハト派傾向に同調せず、多数派と袂を分かちました。この異例の「内紛」により、インフレ抑制と経済成長維持の両立において意思統一がなされていないことが明らかとなりました。
これが現FRB議長パウエルの任期中、最後の記者会見となります。彼は「タカ派」的なシグナルを発し、現行の金融政策は適切だが、インフレは依然高水準であり、最近のエネルギー価格高騰は短期的に総合インフレを押し上げると述べました。パウエル氏は、現時点で追加利上げの要望はないとしつつも、「インフレ2%への道は終わらず、決意は揺るがない」と強調しました。
政治的圧力に直面したパウエル氏は、任期満了となる5月15日以降もFRB理事として残留し、FRBの独立性を守る旨を明らかにし、政治的介入が市場や米国経済に「壊滅的な影響」をもたらしかねないと警告しました。しかし、元大統領トランプ氏はSNSで、パウエル氏が「外で仕事が見つけられないから残っただけだ」と皮肉を述べています。
四大巨頭の決算発表:Googleが最大の勝者、Metaは利益確定売りに遭う
この不透明な一日の取引を終えると、投資家たちの目はアフターマーケットで集中して発表されたテック大手の決算に注がれました。Googleの親会社Alphabet、Amazon、Microsoft、Metaの4社がAI時代の成果を市場に示しました。
このテックの祭典で、Googleが間違いなく最大の勝者となりました。決算ではクラウド事業の爆発的成長が牽引し、1-3月期の売上高は前年比20%増で2022年以来最速の伸びとなり、純利益も81%急増しました。AIインフラへの積極投資は資本支出にも大きく現れました。好調な業績に市場の資金も熱狂し、Google株はアフターマーケットでほぼ7%急騰しました。
それに続いたのはAmazonです。巨額のAI投資のため過去12ヶ月のフリーキャッシュフローは95%減少したものの、クラウドコンピューティング(AWS)部門は前年比28%増と3年超ぶりの最速成長を記録し、ウォール街予想を大きく上回りました。クラウド事業の好調が評価され、Amazon株もアフターマーケットで5%超上昇しました。
対照的に、Microsoftの結果は「堅実」でした。Azureクラウドサービスの売上は40%増で予想通りの成長を示し、Copilot拡大に遅れた懸念も払拭し、AI競争での強固な護城河を示しました。さらに、今期の資本支出が予想を下回ったことも評価され、コスト管理能力が市場に安心感をもたらし、株価はアフターマーケットで小幅上昇しました。
しかし、全ての大手が喝采を浴びたわけではありません。Metaは第一四半期で約2年ぶりの急速な売上成長を見せたものの、年間資本支出の引き上げを発表したことで市場に懸念が広がりました。高額なインフラ投資が利益を圧迫し続けるのではとの不安から、Meta株はアフターマーケットで5%超急落しました。
半導体が反撃の号砲、中国株は個別に分化
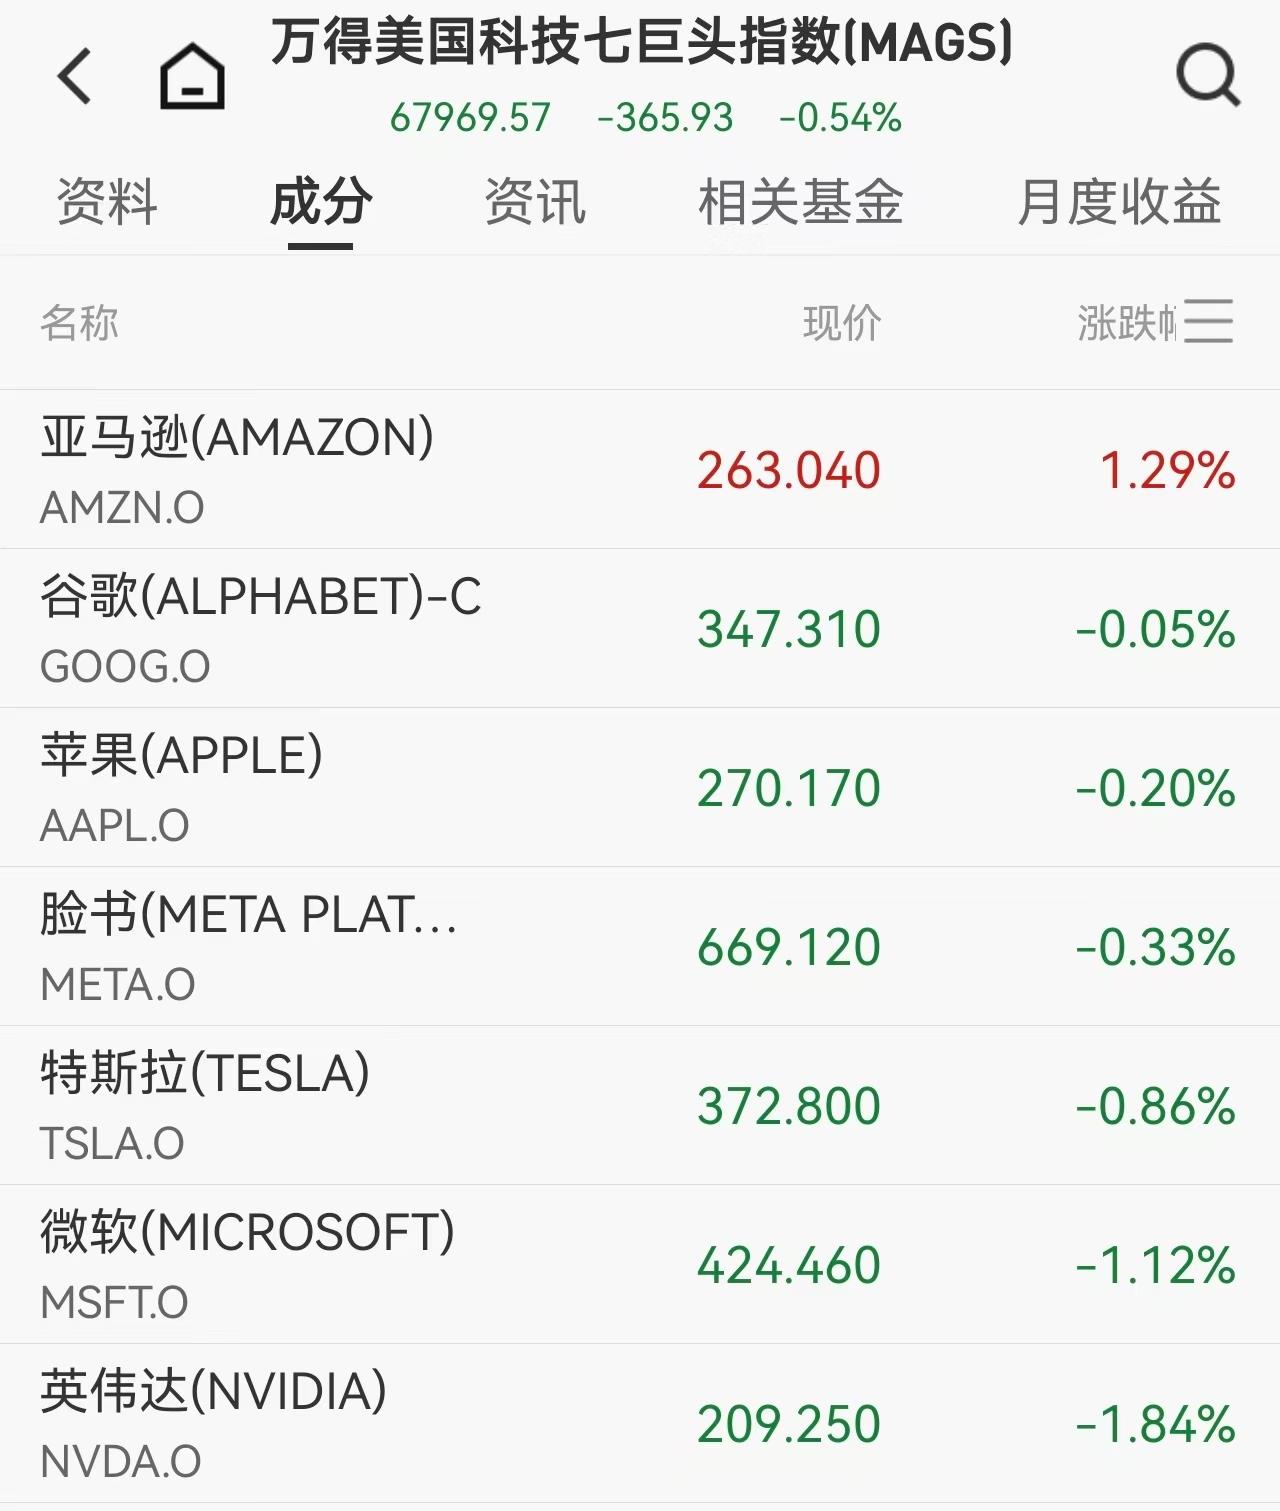
通常取引時間に戻ると、MicrosoftやNVIDIAなど一部大手テック株が軟調な動きを見せた一方で、半導体セクターは大幅な上昇で市場下落を食い止める主役となりました。
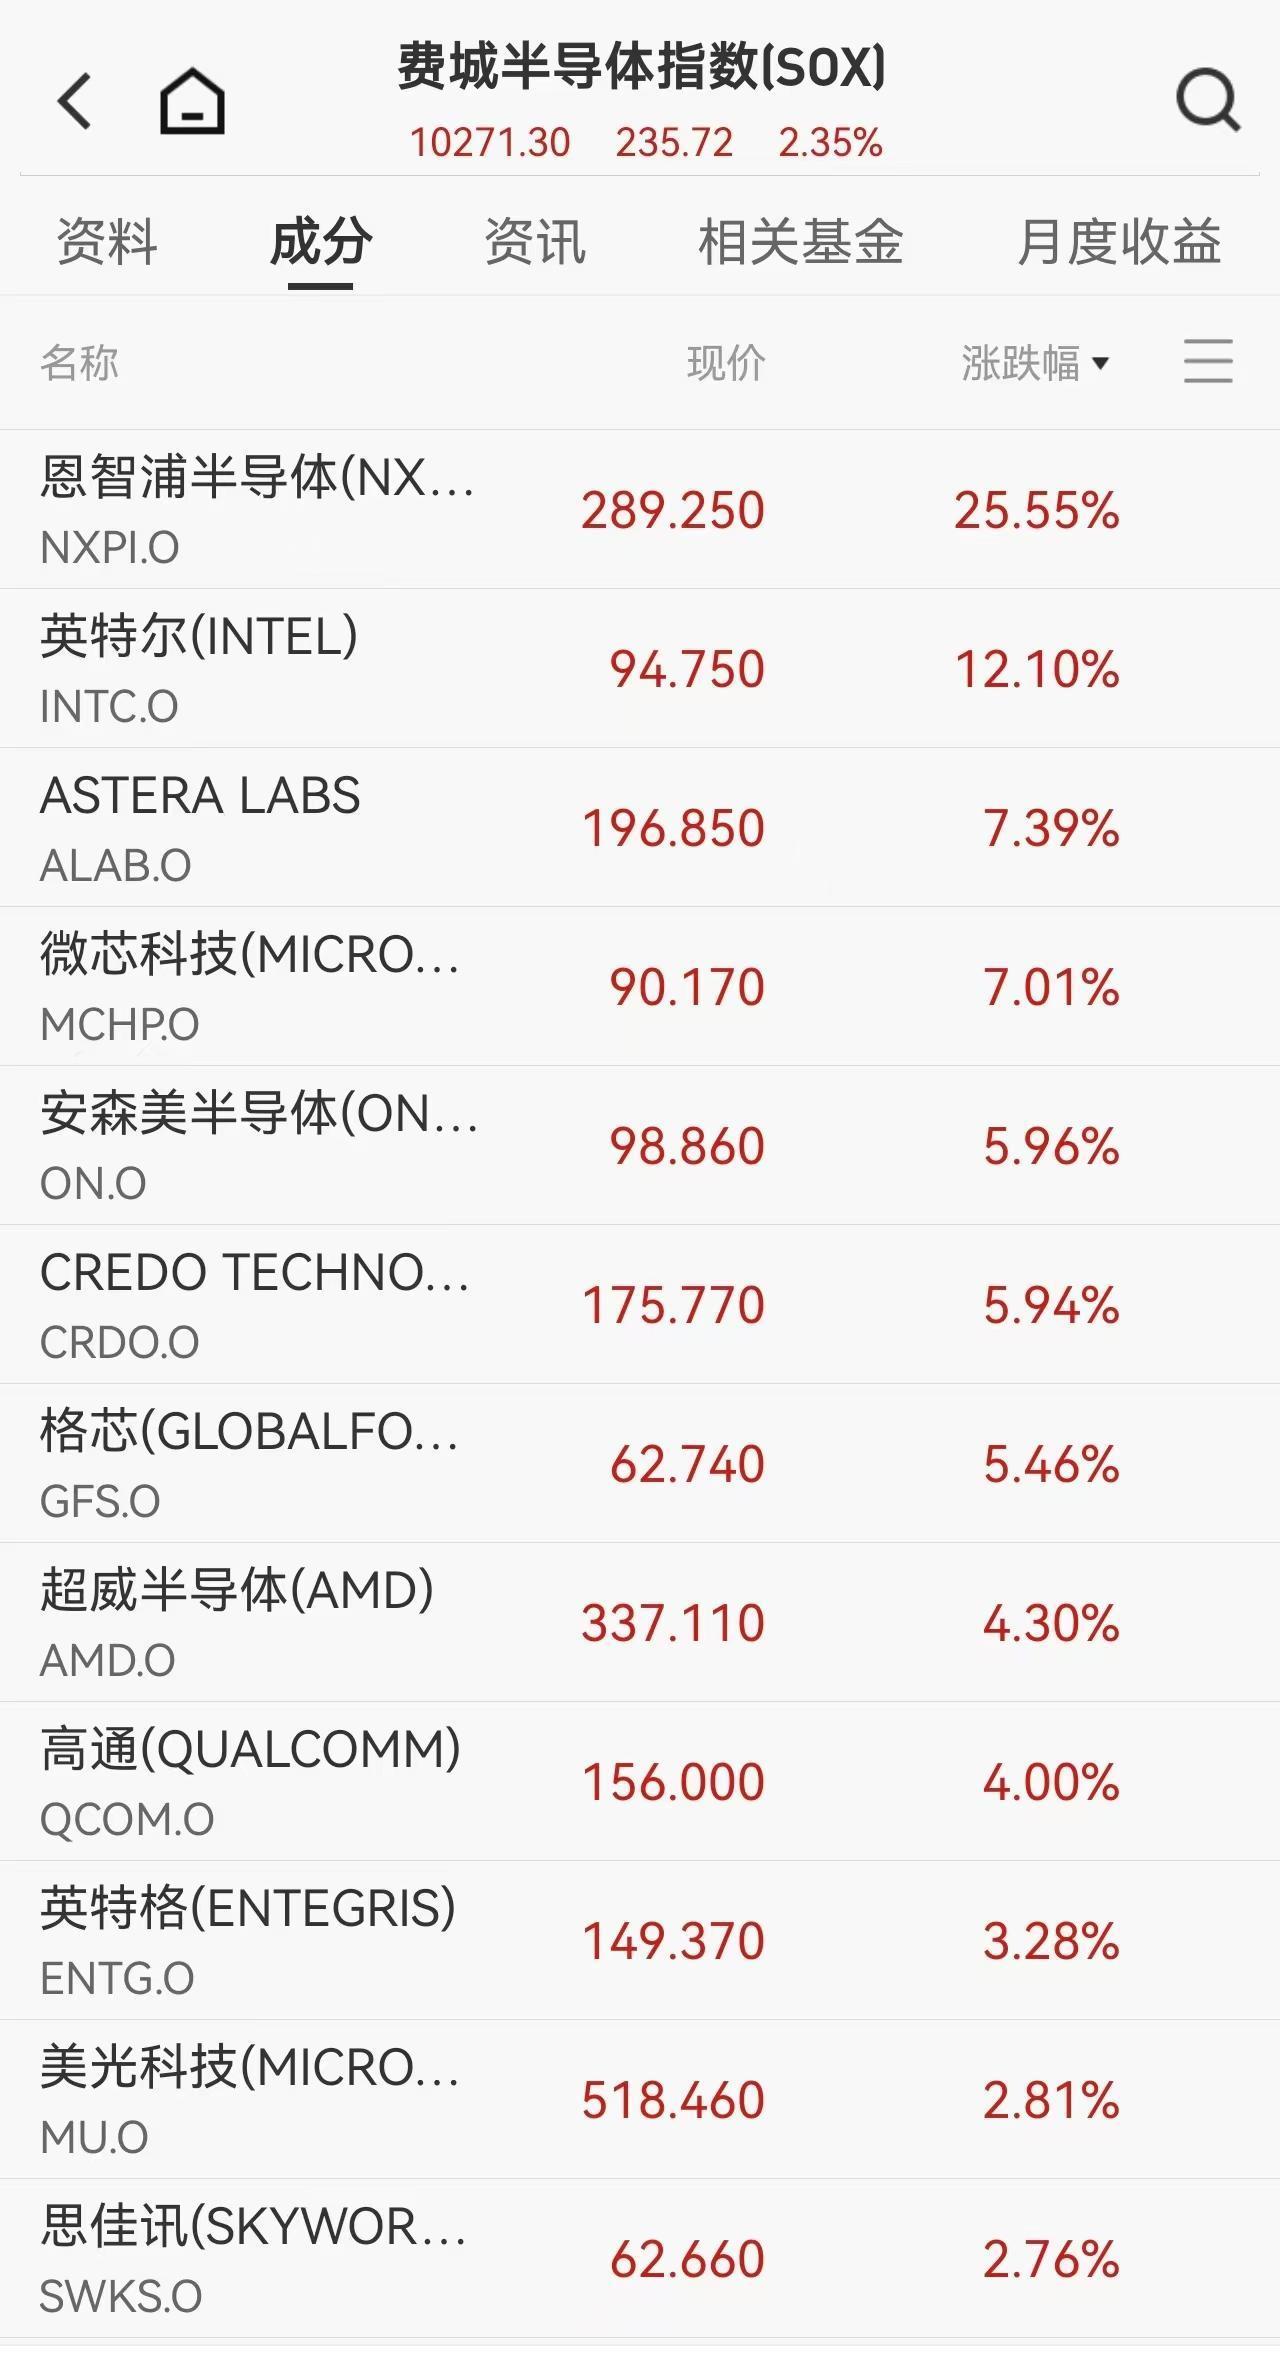
フィラデルフィア半導体指数は終日上昇し、2%超の上げを記録。セクター内では複数銘柄が活躍し、NXPセミコンダクターズは想定超の決算ガイダンスで25%超の急騰、老舗のIntelも12%急騰し、時価総額4,700億ドルの大台に到達。さらにAMD、Qualcomm、メモリチップ三社(Seagate、Micron、Western Digital)も大幅高を記録しました。Qualcommはアフターマーケットで予想超えの第2四半期決算を発表し、株価は再び約16%急騰しました。
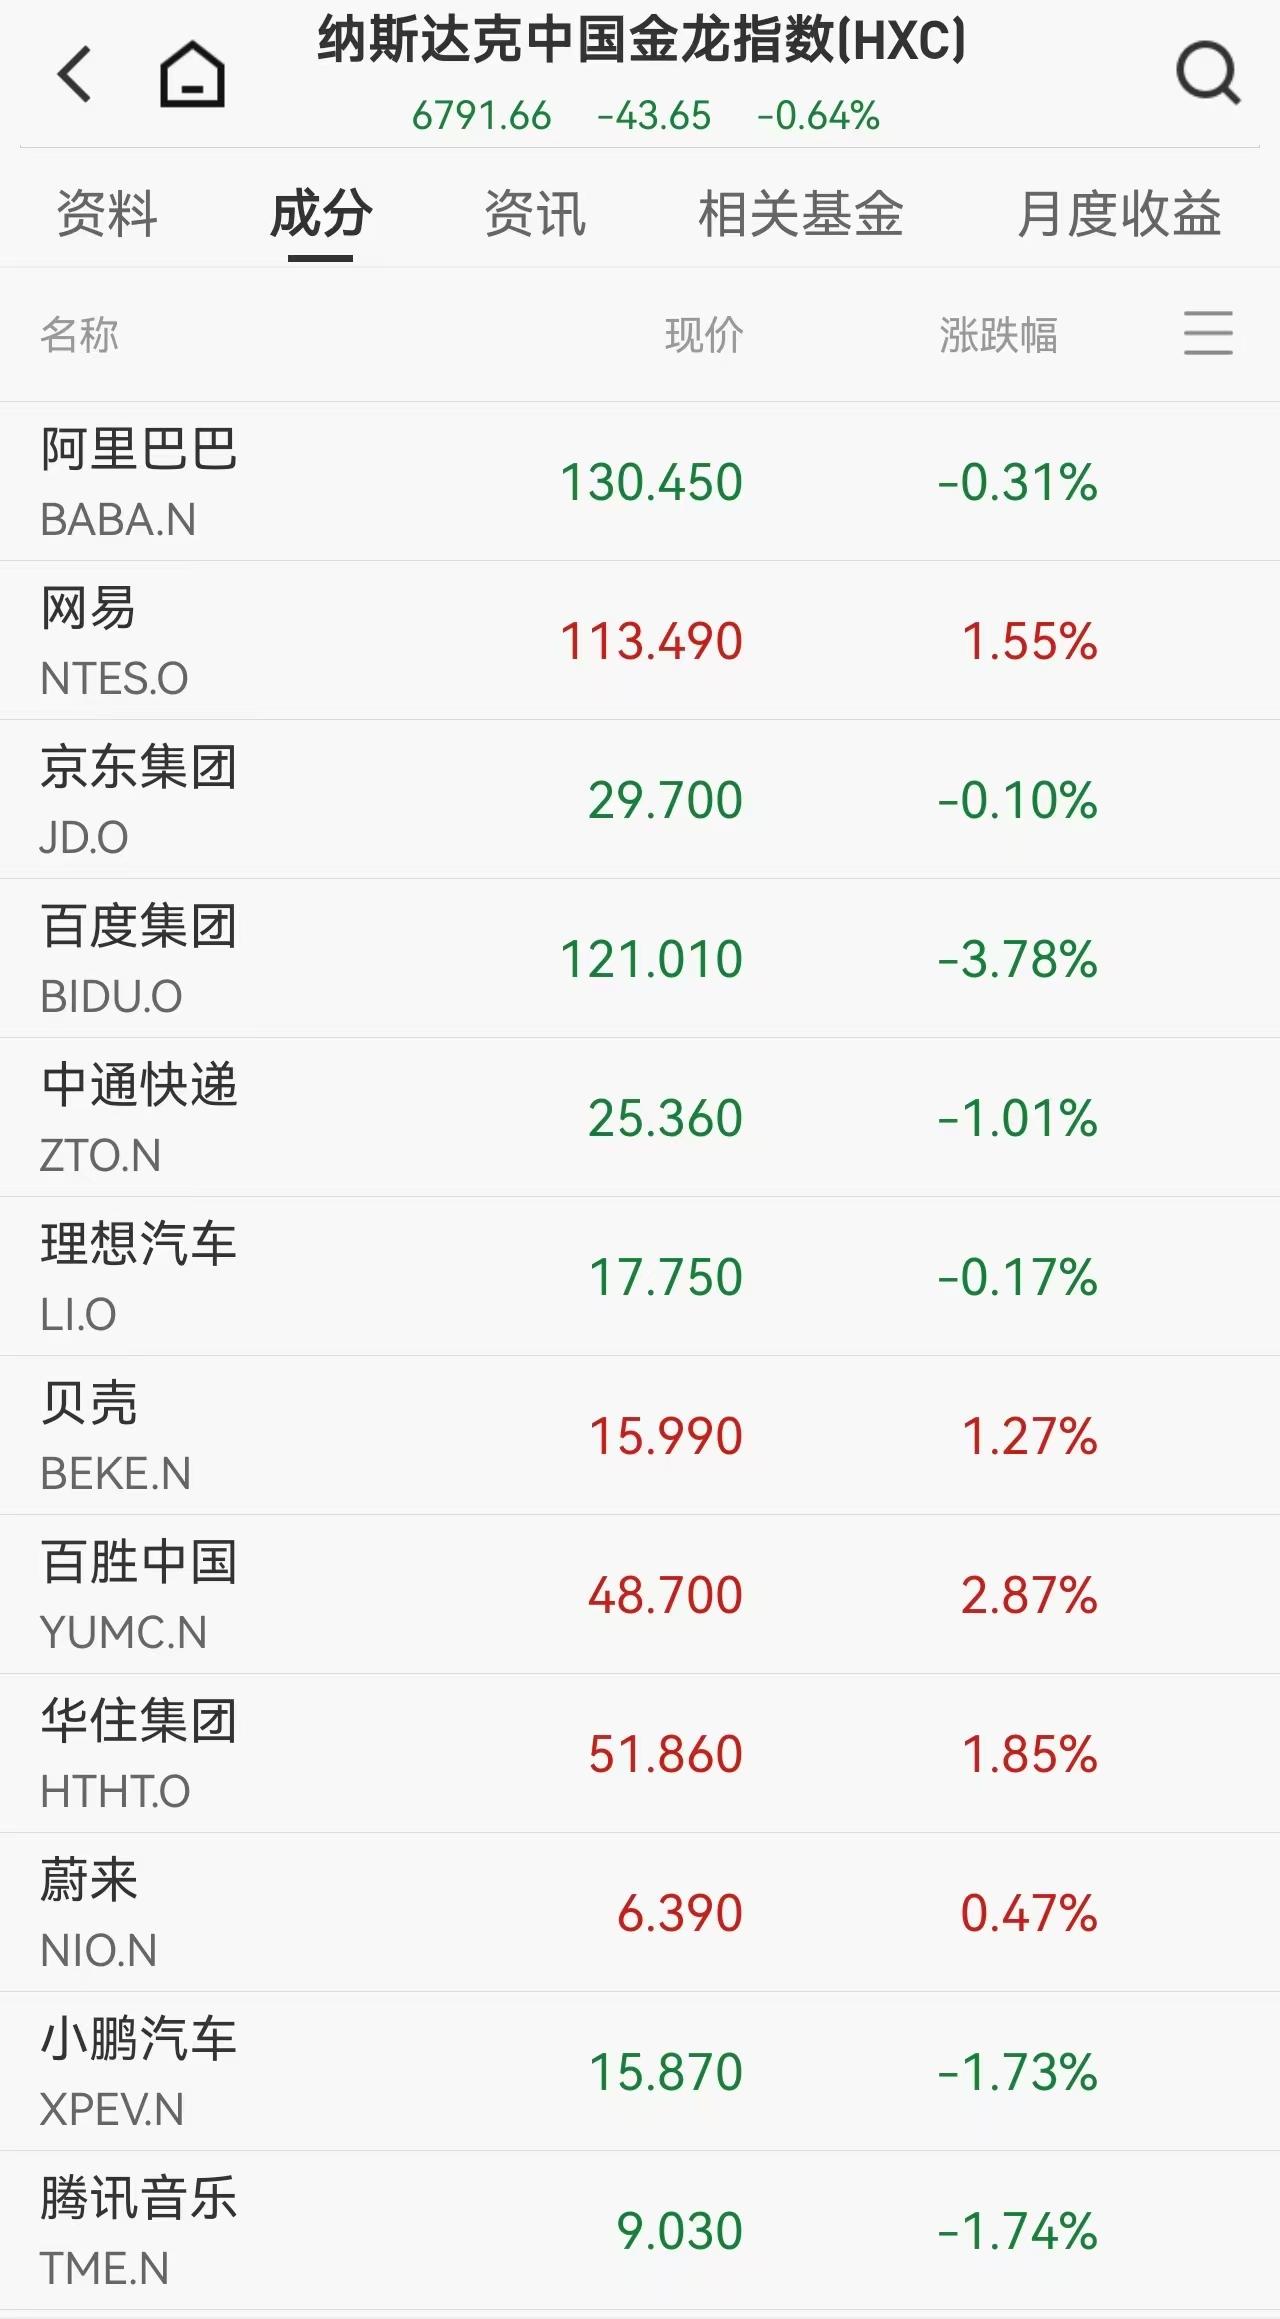
その他では、コーヒーチェーン大手Starbucksが通期利益予想を上方修正し株価が8.5%上昇。ナスダック中国ゴールデンドラゴン指数は全体で0.64%微減となり、個別で明暗が分かれました。特にBaiduは約4%下落、一方でNetEaseは1.5%超の逆行高でした。
決算シーズンの進行や地政学リスクの高まりを受け、ウォール街の綱引きは静まることがありません。原油価格の高止まりとFRB政策の先行き不透明感のなか、マネーは「現実的な 現金 実績」とAI(コンピューティングパワー)分野で絶対的優位性を持つ中核資産をより重視しつつあるようです。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
暗号資産価格
もっと見る


