
シーゲイト・テクノロジー(STX)2026年度第3四半期決算ハイライト:売上高が前年同期比44%増、次四半期ガイダンスが大幅に予想を上回り、近線生産能力は2027年まで確保
 Bitget2026/04/29 10:36
核心見解
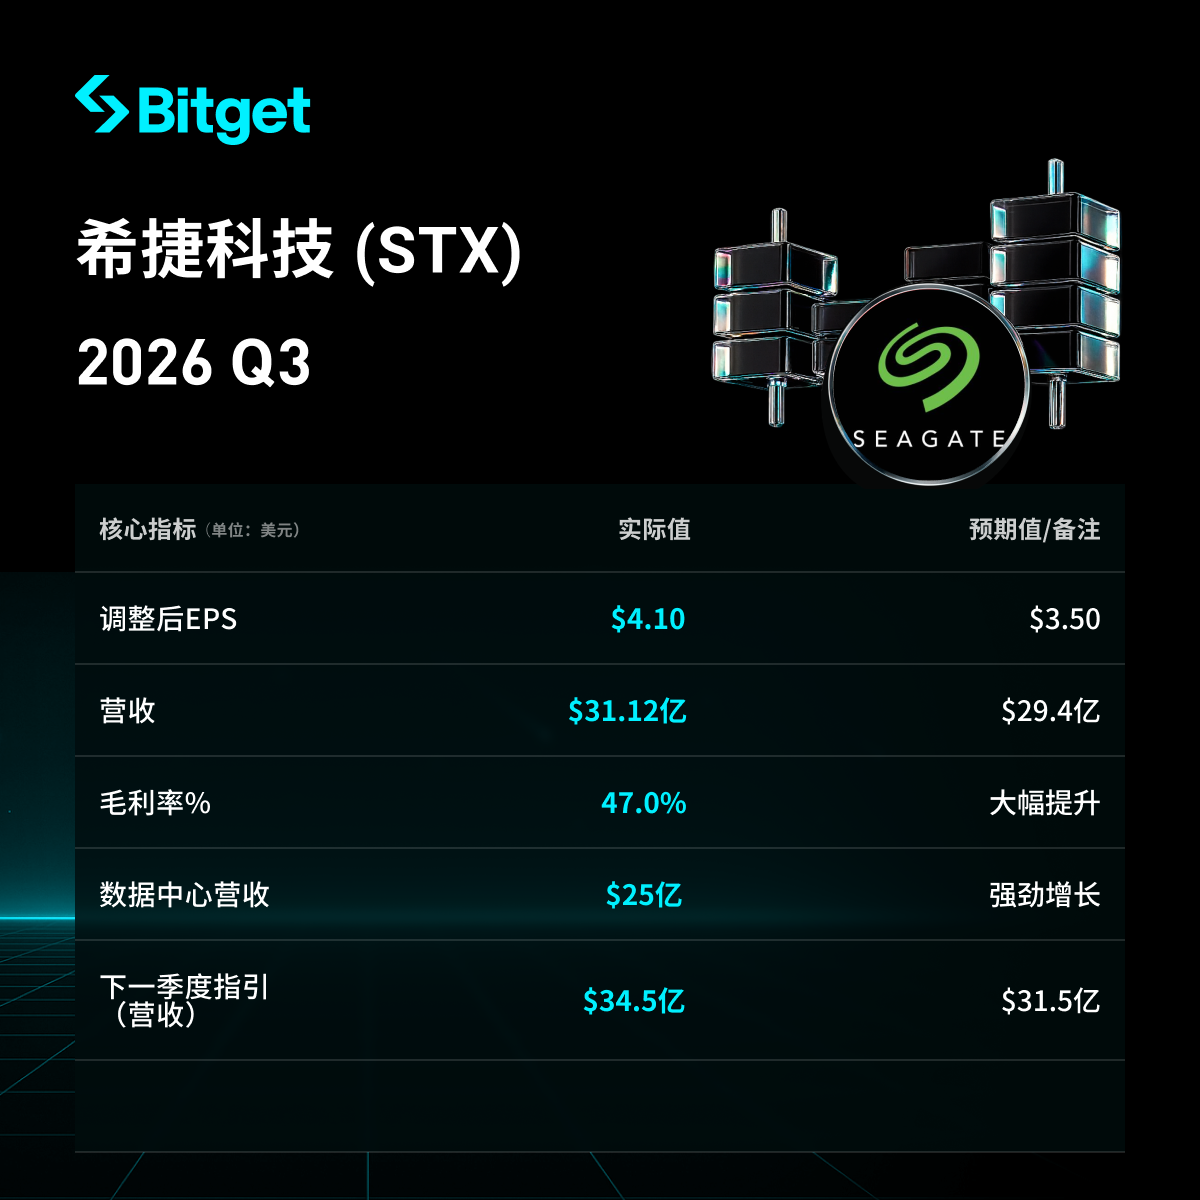
Seagate Technology(STX)の2026年度第3四半期の売上高、利益、および次四半期ガイダンスは全てウォール街予想を大きく上回りました。AIによるデータセンター需要が強く、出荷量と価格がともに上昇しました。同社は「構造的成長の新時代」に突入しており、今後数年間の年次収益成長目標をこれまでの1桁台から最低20%に上方修正しました。また、ニアラインHDDの生産能力は2027年末までほぼ予約済みです。決算発表後、株価はアフターマーケットで18%超上昇し、ストレージセクター全体の株価も押し上げました。
Bitget はSTXUSDT 20倍レバレッジ契約に対応、多方向取引でさらに利益を!
詳細解説
1. 全体の収益と利益のパフォーマンス
- 売上高:31.1億ドル、前年同期比44%増、アナリスト予想の29.6億ドルを上回る。
- 非GAAP1株あたり利益(EPS):4.10ドル、前年同期比115%増(前年同期1.90ドル)、市場予想の3.51ドルを大幅に上回る。
- GAAP1株あたり利益:3.27ドル、前年同期1.57ドル。
- 非GAAP粗利率:47%、前四半期比で480ベーシスポイント上昇。
- 非GAAP営業利益率:37.5%、前四半期比で560ベーシスポイント上昇。
- フリーキャッシュフロー:9.53億ドル、過去10年以上で最高水準。
- 株主還元:今四半期に6.41億ドルの負債返済、配当と自社株買いを通じて1.91億ドルを株主に還元。
2. コアビジネス(データセンター/ニアラインHDD)のパフォーマンス
- データセンター売上高:25億ドル、前年同期比55%増、総売上高の80%を占める。
- データセンターの出荷量寄与率:総出荷量の88%。
- ニアラインHDD:総出荷量の約90%を占め、AI大規模ストレージの中核を担う。
- 総出荷量:199エクサバイト(Exabyte)、前年同期比39%増。
- 推進要因:AI推論(inference)およびAgentic AIシナリオが大量データを生み出し、クラウド事業者の残存義務(RPO)はほぼ倍増し1.1兆ドルに。
3. その他の事業部門のパフォーマンス
- 報告はデータセンタービジネス(売上高の80%)を強調し、従来型の消費者向け/エンタープライズHDDの詳細数字は個別に開示されていないが、全体の出荷量と価格は需給バランスの崩れで恩恵を受けている。
- 価格戦略:12四半期連続して実施し、今後も継続予定で、利益率の拡大を支えている。
4. 設備投資計画及び技術ロードマップ
- 設備投資のコントロール:売上高の4〜6%に厳格に維持。
- HAMR(熱補助磁気記録)技術とMozaicプラットフォーム:
- Mozaic 4(第2世代):1ディスクあたりの容量は4TB超、1ドライブ最大44TB、3月下旬から出荷開始、2026年末にはHAMR出荷バイト数の大半を占める見込み。
- Mozaic 5(第3世代):1ドライブの容量目標50TB、2027年末に評価サンプル提供予定。
- 生産能力の確保:ニアラインHDDの生産能力は2027年通年までほぼ全て割り当て済み、2027年度のビルドトゥオーダーの戦略的契約も締結中、2028年以降まで計画を策定。
5. 次四半期のガイダンス(2026年度Q4)
- 売上ガイダンス:34.5億ドル(±1億ドル)、アナリスト予想31.6億ドル(約9%上回る)。
- 非GAAP EPSガイダンス:5.00ドル(±0.20ドル)、アナリスト予想3.97ドル(約26%上回る)。
- 非GAAP営業利益率の見通し:収益中央値ベースで40%帯の下限に到達。
- 経営陣の自信:2027年度の売上・利益の四半期ごとの成長に自信を示す。
6. 市場環境と投資家の懸念 コアな課題はAIストレージ需要の持続可能性です。Seagate CEOのDave Mosley氏は「構造的成長の新時代」に入ったことを強調。AIがトレーニングから継続的な推論/データ生成にシフトし、物理AI(自動運転など)が長期ストレージ需要を更に拡大しています。投資家は値上げサイクル終了を懸念していましたが、決算報告では需給不均衡が継続し、生産能力の事前販売が2027年まで完了、利益率も拡大を続けていることが示され、市場はポジティブに反応(STXのアフターマーケットは18%超上昇、Western Digitalも約11%上昇)。主なリスクはマクロ経済によるクラウド事業者のCAPEXへの影響ですが、クラウド事業者の膨大なRPOが先行きの見通しを支えています。
現在、bitgetの期間限定キャンペーンが開催中
- 米国株式契約取引が永久0手数料、毎週抽選チャンス
- 参加すればTSLA、NVDA等人気米株の無料株プレゼントのチャンス
2.【決算期限定】コピー/フォロー取引株式契約、3万USDTの賞金プール配布中 こちらのリンクから直接参加!
免責事項 本文は参考情報のみで、いかなる投資アドバイスではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
暗号資産価格
もっと見る


