
イラン情勢には一つの真実のシグナルしか残っていないが、ドルと米国債は二つの逆の答えを示している

ヒュイトンネット4月22日報道—— 世界の市場は「データ空白期」と「感情修復期」が交錯する段階に入ることになる。米国債利回りは金融政策の新たな変数が欠如しているため、4.22%-4.31%の狭いレンジでのボラティリティが続く見込みである。また、ドルインデックスはテクニカル面での回復を背景に98.55の上方レジスタンスに挑戦する可能性があるが、地政学的リスクの緩和による逆修正に警戒する必要がある。
水曜日(4月22日)、世界の金融市場は相対的に微妙なバランス期に入った。先行する地政学的揺動による激しい変動の後、市場は不確実性の中で新たな価格のアンカーを模索している。米連邦準備制度理事会が4月28日‐29日のFOMC前の沈黙期間に正式に入り、また本日は重要な経済指標発表もないため、投資家の注目は金融政策の期待から、財務省の資金調達ペースや地政学的状況の変化に移っている。
現状では、
米国債利回り:狭いレンジでの需給バランス
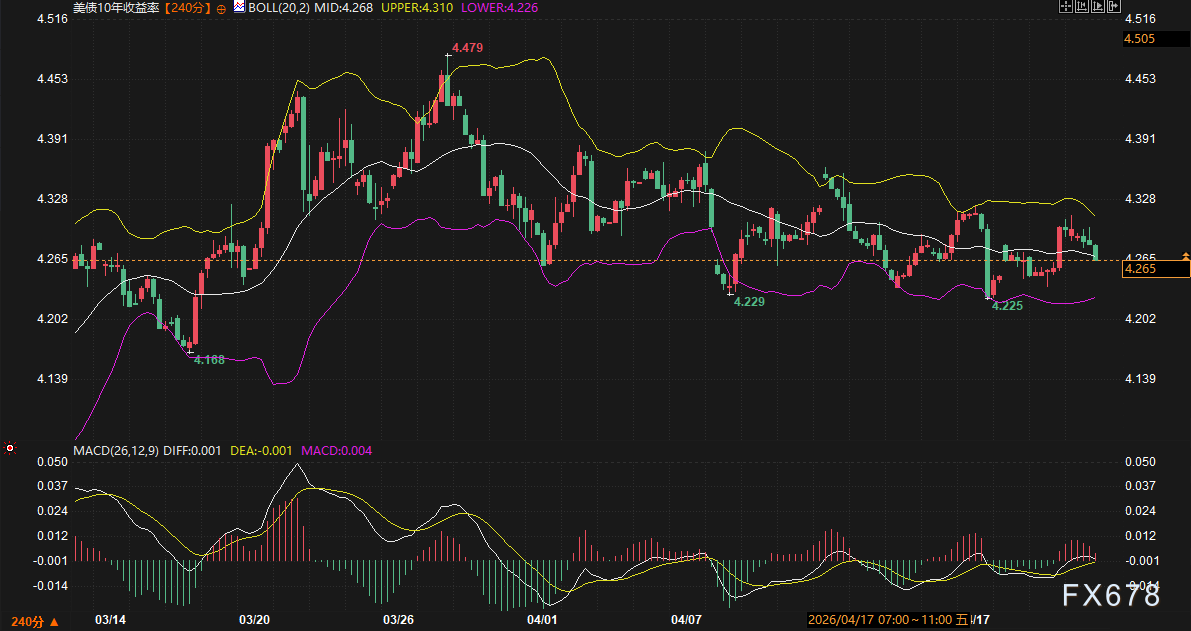
4時間足周期をみると、10年債利回りは現在4.265%付近で推移している。テクニカル的には、ボリンジャーバンドの幅が明らかに収縮傾向を見せ、中軸は4.268%となっており、市場はボラティリティ収束の最終段階にある。MACDインディケータはゼロライン付近でゴールデンクロスを形成しているものの、赤のモメンタムバーの拡張はごく僅かで、強気筋の推進力不足を反映している。
ファンダメンタル面では、本日の市場流動性は主に財務省の発行活動に左右される。本日は690億ドルの17週間短期国債発行と130億ドルの20年債の再発行が予定されている。最近の著名機関の分析を踏まえると、投資家による長期債需要の強さが利回りの効果的なブレーク可否を左右することとなる。現在の
最近のFRB幹部によるAIが物価を抑制する可能性についての討論と市場の懐疑論の対立を考慮すると、利回りが直近高値4.479%を突破するファンダメンタルズは見当たらない。今後2‐3営業日で、米国債利回りは4.26%から4.30%のレンジ内ボックス相場にとどまり、来週のFOMCの追加指針を待つ展開となるだろう。
ドルインデックス:セリングクライマックス後のテクニカルな圧力
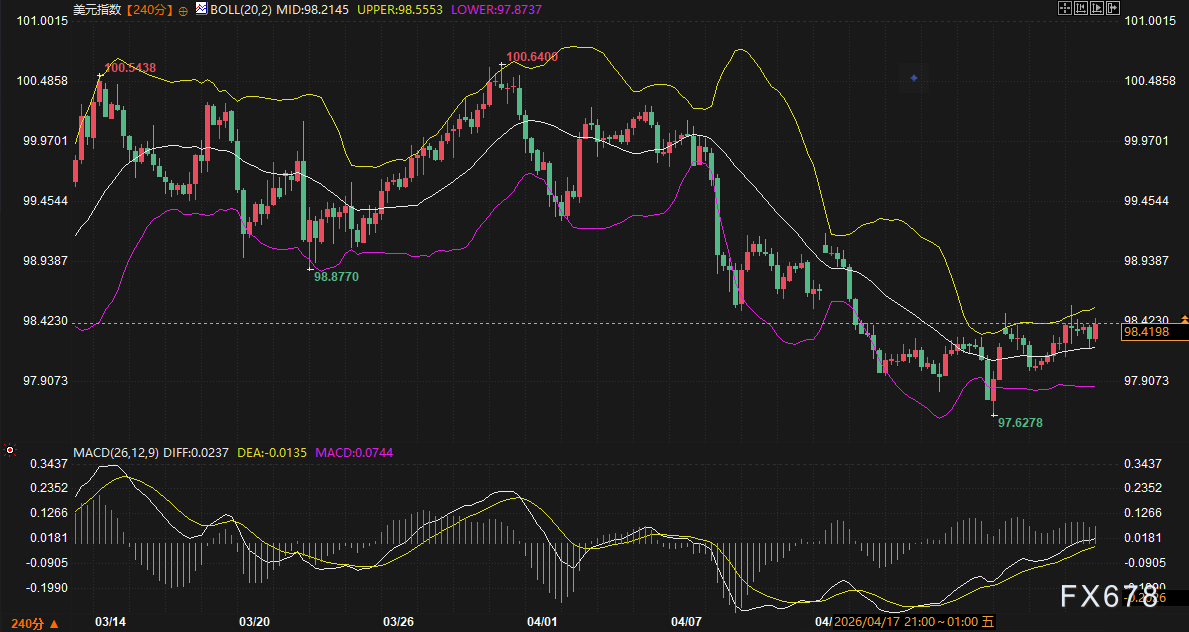
ドルインデックスは4月中旬の反落の後、強い回復力を見せており、現在98.42付近に位置している。4時間足チャートでは、K線がボリンジャーバンドの中軸(98.21)を明確に上抜け、98.55の上限を狙って上昇している。MACDの赤いモメンタムバーの拡大が続いており、テクニカルな短期リバウンドの圧力は衰えていない。
しかし、ドルのさらなる上昇は地政学的プレミアムの巻き戻しにより相殺される可能性がある。関連地域の停戦合意の無期限延長を受け、原油価格の激しいボラティリティはインフレ期待に揺さぶりをかけているものの、ドルの単独リスクヘッジ資産としての絶対的魅力も削いでいる。また、「関税発言」についてもまだ実質的な進展はなく、市場の多くは様子見姿勢を崩していない。
短期的には、ドルインデックスの
現物ゴールド:リスク回避の後退とコストの綱引き
現物ゴールドの直近の値動きは地政学的不確実性と密接に関係している。停戦合意により即時的な紛争勃発リスクは除去されたものの、海上封鎖の継続がゴールド価格を下支えしている。
連動資産の値動きを見ると、ドルのリバウンドがゴールドの価格形成に一定の下押し圧力を与えている一方、米国債利回りのボックス相場がゴールド保有コストの上昇ペースを鈍化させている。これらの相殺効果により、直近の金相場は典型的なボックスレンジに陥っている。テクニカル的にも、高値圏近辺で売り圧力が強く、投資家心理が「戻り売り」へとシフトしている点が目立つ。
今後2‐3日間、ゴールドの動きは地政学的状況に新たな緊張が生まれるかどうかに大きく依存する。データ刺激が欠如する中で、金価格の
今後の展望
総合的に分析すると、今後2‐3営業日、世界市場は「データ空白期」と「感情修復期」が交錯するフェーズに入る。米国債利回りは金融政策の新たな変数がないため4.22%-4.31%のレンジで推移し、ドルインデックスはテクニカルな回復を背景に98.55のレジスタンス突破の可能性もあるが、地政学的リスク緩和の反動に十分な注意が必要だ。
ゴールド現物に関しては、短期的材料の消化一巡後の利益確定圧力が無視できない。FRB会合前には、投資家はキャッシュポジションの保持やレンジトレードを選好する傾向があり、大口な一方向ポジション構築は控える姿勢がみられる。投資家は地政学的状況の小さな変化や米国債入札倍率など、現状を打破するきっかけとなる要素に注視すべきだ。
【よくある質問】
現時点の停戦合意は即座の戦争リスクを回避したものの、著名機関が指摘するように、「二項対立」から「長期的な管理下の緊張状態」に移ったにすぎない。封鎖は続き、潜在的な報復リスクも払拭されていない。この継続する不確実性がコモディティに「リスクプレミアムの底」をもたらし、下落時にも価格の粘り強さを維持させている。
沈黙期間は、市場がFRB要人発言という大きな起爆剤を失うことを意味する。公式発言がない場合、市場はテクニカル駆動に回帰し、財務省の債券発行計画に一層敏感になる。突発的な地政学イベントがなければ、今後2日間の市場ボラティリティは通常時より抑制されやすい。
これは長期インフレ期待に関わるテーマだ。もしAIが生産性を著しく向上させれば、理論上、製造コストを下げてインフレを抑え込む可能性がある。この理論を市場が受け入れるなら、米国債利回りの長期トップは切り下がる。しかし現在、一部の上院議員も指摘するように、市場はこの「AIボーナス」に依然として懐疑的であり、この意見の相違が高水準での米債利回りのレンジ相場を生じさせ、ブレークには至っていない。
98.55は現在4時間足ボリンジャーバンドの上限であり、前回下落のリカバリーにおける重要なテクニカルポイントでもある。MACDインディケータも高値圏まで来ており、このレベルで上値を抑えられれば短期的な「ダブルトップ」形成となる。一方、ここをしっかり上抜けすれば、ドルの中期反転トレンドが確立されることを意味する。
国債発行は市場のドル資産需要を判定する「健康診断表」だ。発行利回りが市場予想を下回り、応札倍率が高ければ、リスクヘッジマネーが米国債を依然として求めていることを示し、利回りは抑制されドルもサポートされる。逆の場合は売り圧力を呼ぶ可能性がある。データブランク期間においては、これが唯一のリアルタイム取引指標となる。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
暗号資産価格
もっと見る


