
インサイダーが第4四半期に大量購入した3つの株―1つが際立つ

2025年第4四半期にはインサイダーによる買いが活発化し、過小評価されている銘柄への資金流入が見られました。いつものように問題となるのは、これらの買いが真のバリュー投資家が保有すべきものなのか、それとも経営陣が市場を支えようとしているのかという点です。今回、インサイダーは3つの銘柄に価値と機会を示していますが、その中でも1つが際立っています。そのテクノロジーはシンプルで効果的、かつ需要が高く、急成長する業界で破壊的な存在となっています。
インサイダーが積極的に買い増すTightly Held Alight
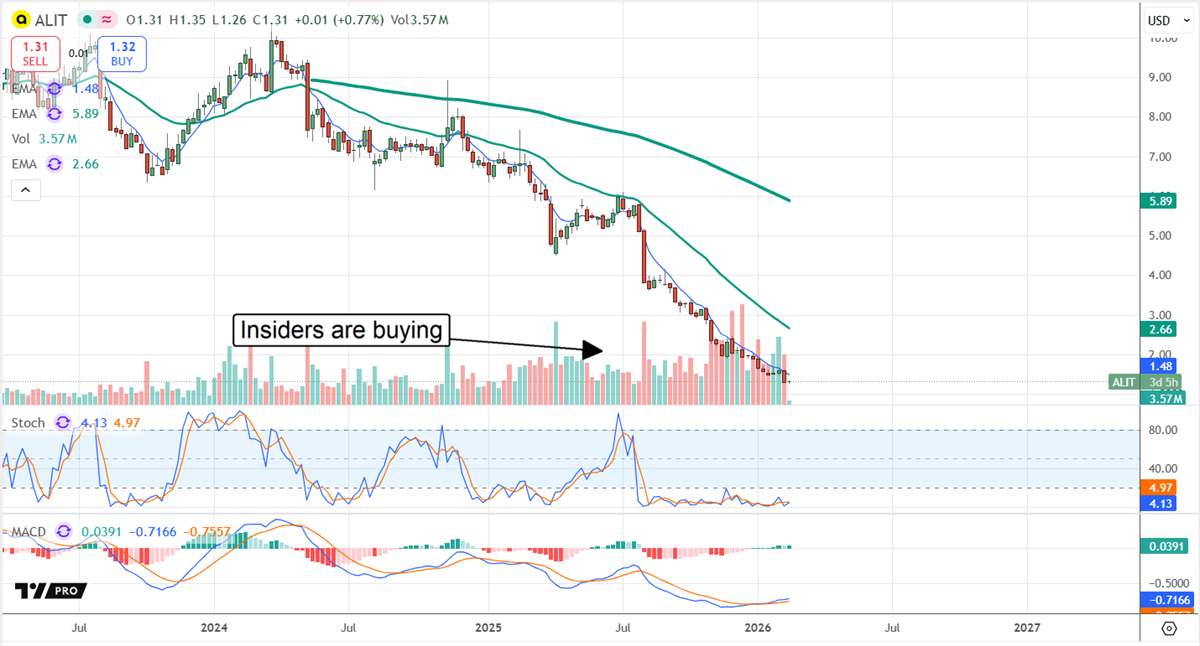
Alight(NYSE: ALIT)はクラウドベースの従業員エンゲージメントプラットフォームです。同社のサービスは雇用主と従業員が採用後にコネクトすることを支援し、スケジュール管理、休暇申請、金融サービス、福利厚生のフル活用などを提供します。取締役を含むインサイダーらがこの株を買い進めており、2025年を通じて買いが加速し、第4四半期にピークに達しました。彼らは株式の約2%を保有しており、これは多くはありませんが、買いの活発さや機関投資家の保有状況を考えると重要です。機関投資家は残りほとんどの株式を保有しており、市場に出回る分を吸収する形で買い増しを続けています。
空売り比率は株価下落の要因の一つです。機関投資家が買い越しているものの、その動きは積極的とは言えず、空売りを相殺するには不十分です。空売り比率はピーク時から減少したものの、依然7%近くと高水準で市場に重しとなっています。成長の鈍さや不安定さ、高い負債などが課題ですが、利益と配当というプラス要素もあります。2026年初め時点で年間12%相当の配当があり、この小型株にはリスクが伴いますが、配当はリスク要因には含まれません。2026年には配当性向が28%と低水準にとどまり、今後さらに改善が見込まれています。
株価の動きは不安定ですが、過度な売り込みと反発の可能性拡大が示唆されています。株価が下落傾向にある一方で、出来高は増加しており、MACDなどの指標では強気派が主導権を取り戻しつつあることが示されています。現在約1.30ドルで取引されており、アナリストの最低目標価格を下回る水準で、コンセンサスから見て200%の上昇余地があります。
The Cooper Companiesのインサイダーが成長見通しを支持
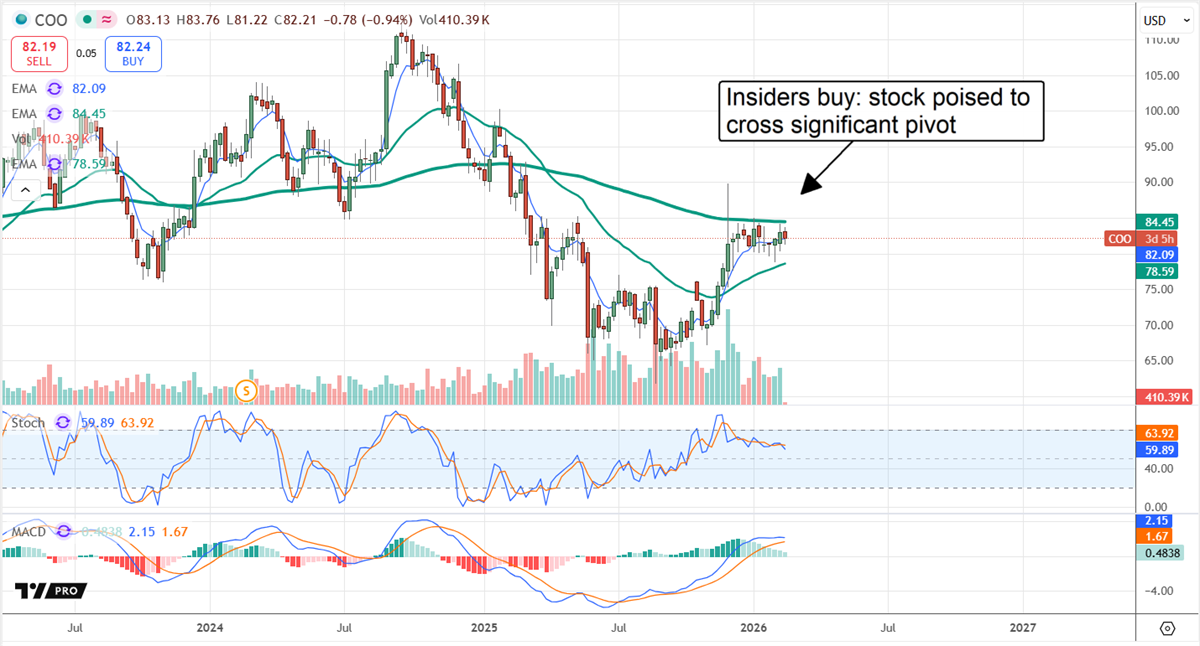
The Cooper Companies(NASDAQ: COO)は配当を支払わず、成長への再投資を選択しています。成長見通しは力強いものではありませんが、着実な売上と利益の増加が投資家の価値向上をもたらしています。同社はメドテック企業で、主な事業領域は視覚と女性の健康です。インサイダーも株式を買い増しており、CEOや複数の取締役が2026年第4四半期に約260万ドル分の株式を購入し、保有比率は約3%となりました。
機関投資家やアナリストもこの銘柄に強気で、市場での積み増しを示しています。機関投資家は株式の約24%を保有し、2025年を通して買い増しを続けており、2026年第1四半期にも過去最高を更新する見通しです。アナリストはこの株をモデレートバイと評価しており、カバレッジも堅調、センチメントも安定しており、目標株価のトレンドから最低12%の上昇余地が示唆されています。この12%の上昇は市場を長期トレーディングレンジの中間点付近、重要な移動平均線の上に押し上げ、今後も上昇基調が継続する可能性が高いです。
AirJoule: データセンター(および他業界)が必要とするテクノロジー
AirJoule Technologies(NASDAQ: AIRJ)は除湿器を製造するシンプルなビジネスを行っています。しかし、同社の先進設計は冷媒式システムと比べて75%~90%の高効率を誇り、多くの業界に必要不可欠なユーティリティと大幅なコスト削減をもたらします。多くの業界が湿度コントロールに依存していますが、特にデータセンター業界が際立っています。
データセンターは急増しており、最上位の1ギガワット施設は350億ドル規模からのスタートとなり、構成部品は湿度に非常に敏感です。腐食は壊滅的なシステム障害を引き起こすだけでなく、飛散する水滴や結露は光データ伝送に甚大な悪影響を及ぼします。
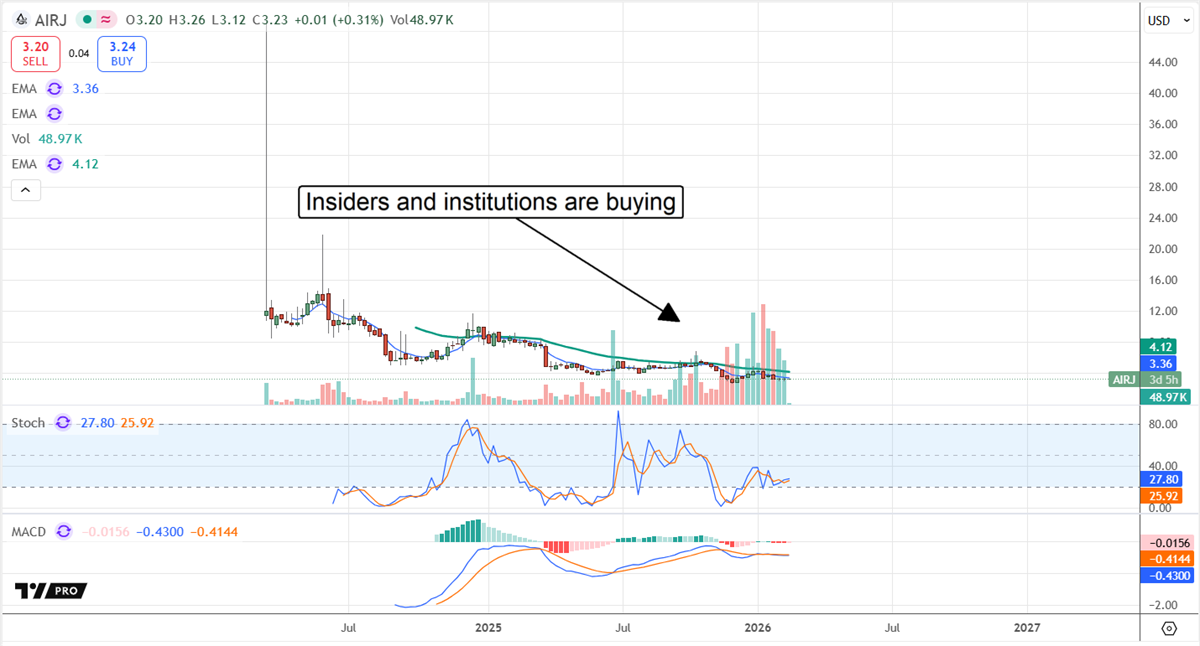
AirJouleのインサイダー、CEO、CFO、複数の取締役は2025年および第4四半期に大量購入しています。これは購入額と保有比率(約40%)の観点からも重要です。一方、機関投資家も株式を買い増しており、市場の約60%を保有し、流通量の少ない銘柄となっています。アナリストはこの株をモデレートバイと総意で評価し、目標レンジの下限でも100%以上、コンセンサスでは200%の上昇余地を予想しています。この動きのカタリストは、今後の商業化や販売開始とともに年内に現れる可能性が高いでしょう。
今、1,000ドルを投資するならどこ?
次の取引をする前に、ぜひこれを聞いてください。
MarketBeatは、ウォール街で最も評価が高く実績のあるリサーチアナリストと、彼らが毎日顧客に推奨している銘柄を追跡しています。
私たちのチームは、アナリストたちがこっそりクライアントに「今すぐ買うべき」と囁いている5つの銘柄を特定しましたが、その中に有名な大型株は含まれていませんでした。
彼らは、これら5つの銘柄こそが今投資家が買うべきベスト企業だと考えています…
5つの銘柄をここで確認
この記事「Insiders Piled Into These 3 Stocks in Q4—One Stands Out」はMarketBeatで最初に公開されました。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
AIストーリーが揺らぎ始めると、市場に長らく無視されてきたリスクが静かに表面化し始めている
Citadel Securitiesは警告している。株式市場の売りは、投資家のAIリターンへの忍耐が薄れていることを示しており、高金利によってインフラ投資のリターン問題がより緊急になっている。AIの資本支出は両刃の剣となっている。財政、関税、エネルギー、地政学的圧力が重なり、FRBはジレンマに陥っている。レポートによれば、リスクは長期にわたりAIと成長のストーリーによって覆い隠されてきたが、市場の許容範囲は極めて限られている。

「このパターンは見たことがある!」大手空売りトレーダーが詳説:なぜAI新星CoreWeaveをショートするのか
『ビッグ・ショート』の三人のモデルとなったトレーダーが設立したSeawolf Capitalは、CoreWeaveのショートポジションを構築しました。彼らは、高い資本消費、GPUの経済的寿命の不確実さ、ならびに競合するチップ供給の拡大によって、CoreWeaveのビジネスモデルがリスクにさらされていると考えています。さらに重要なのは、CoreWeaveが今後も数百億ドル規模で継続的な資金調達を必要とし、もし資金調達コストが上昇したり、資本の調達が困難になった場合、事業の継続は困難になるという点です。このショートポジションはAI業界全体の未来を悲観するものではなく、CoreWeaveの資金調達能力と資本コストに賭けているものです。

イギリス株式市場の反発局面が「予算案の大試練」に直面!増税、国債利回り、消費圧力が市場の神経を刺激
世界中の投資家が英国市場に再び期待を寄せている中、今週水曜日に発表される秋季予算案は同国の株式市場にとって大きな試練となるでしょう。

CLSの決算発表がアフターマーケットで反発を引き起こす:AI需要が加速、株価は下落傾向を逆転できるか?
暗号資産価格
もっと見る


