
データ解析:世界の流動性は枯渇しつつあるのか?

著者:Michael Nadeau
翻訳:Baihua Blockchain
ポストコロナ時代は常に財政主導によって特徴付けられてきました——政府の赤字と短期国債の発行によって推進される経済であり、たとえFRBが高金利を維持していても、流動性は依然として高い水準に保たれています。
現在、私たちは民間部門主導の段階に入りつつあり、前政権と比較して、財務省は関税や支出制限を通じて流動性を回収しています。
これが金利を下げる必要がある理由です。
私たちはグローバル流動性の視点から現在のサイクルを分析し、なぜ現在の「ディバリュートレード」が最終段階に来ているのかを強調します。
財政主導は終わりつつあるのか?
私たちは常に、皆が「追い買い」しているときに「底値買い」したいと考えています。
これが、最近の「ディバリュートレード」に関するすべての議論が私たちの注意を引いた理由です。
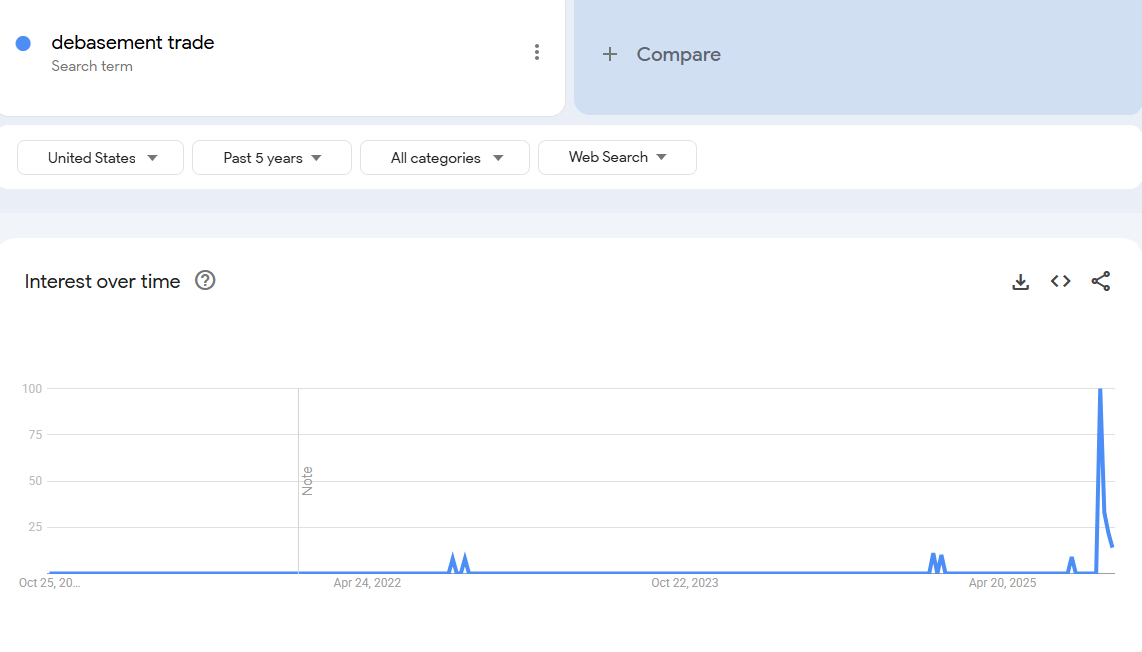
私たちは、「ディバリュートレード」に関心を持つべきタイミングは数年前だったと考えています。当時、bitcoinの価格は25,000ドル、goldの価格は2,000ドルでした。その時はcryptoやマクロアナリスト以外、誰もそれについて話していませんでした。
私たちの見解では、この「トレード」はほぼ完了しています。
したがって、私たちの仕事は、それを生み出した条件を理解し、それらの条件が今後も続くかどうかを把握することです。
このトレードを推進したのは何か?私たちの見解では、主に2つの要因です。
1. 財務省の支出。Biden政権時代、私たちは大規模な財政赤字を実施しました。
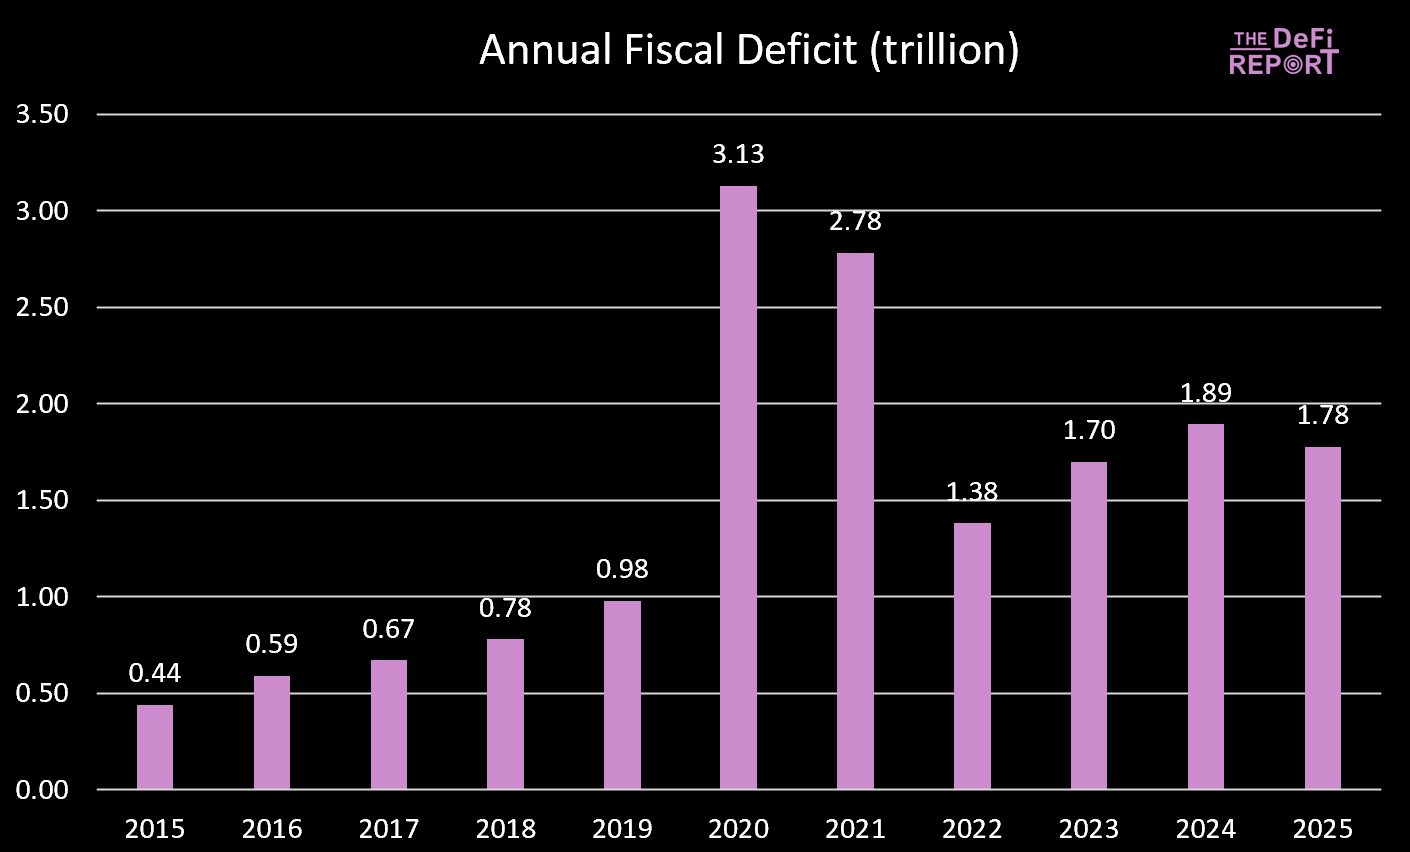
2025会計年度がちょうど終了し、赤字はわずかに減少しました——これは主に支出削減ではなく(関税による)税収増加によるものです。しかし、「Big Beautiful Bill」はMedicaidとSNAP(補足栄養支援プログラム)の給付削減によって支出削減を実現すると予想されています。
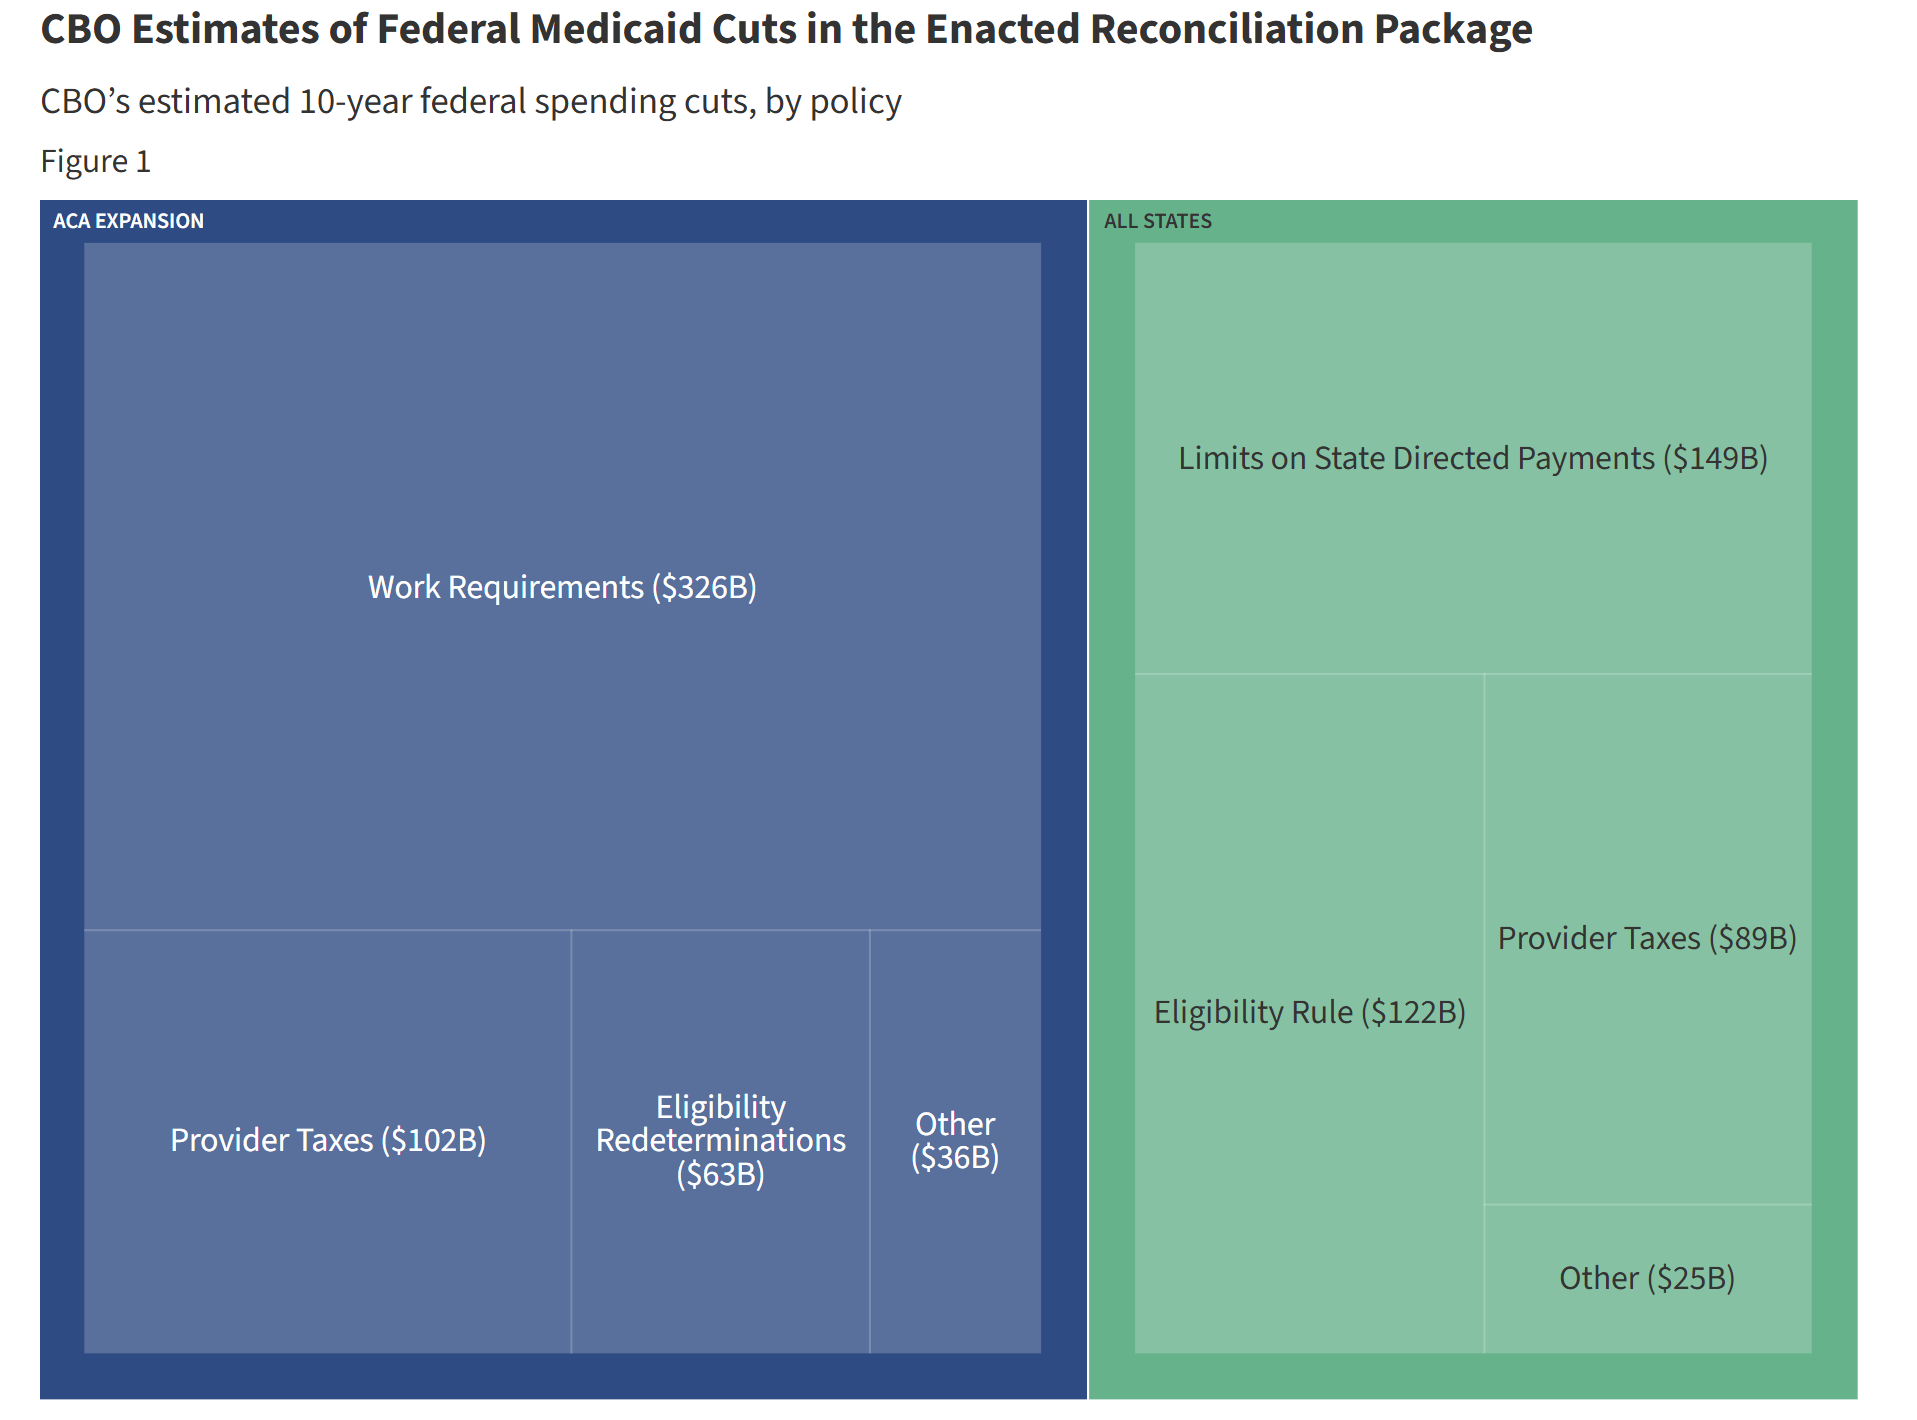
Biden政権下では、政府支出と移転支払いが経済に継続的に流動性を注入してきました。しかし、「Big Beautiful Bill」では支出の伸びが鈍化しています。
これは、政府が経済に投入する資金が減少したことを意味します。
さらに、政府は関税を通じて経済から資金を吸い上げています。
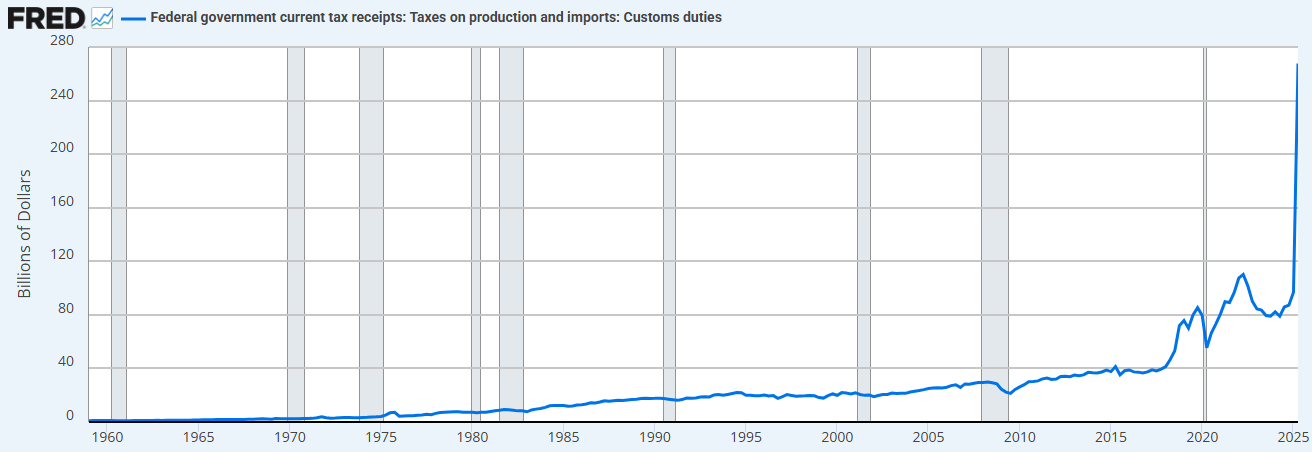
支出制限(前政権と比較して)と関税増加の組み合わせにより、財務省は現在、流動性を供給するのではなく吸収しています。
これが、私たちが利下げを必要とする理由です。
「私たちは経済を再び民営化し、民間部門を活性化し、政府部門を縮小します。」 - Scott Bessent
2. 「財務省版量的緩和」(Treasury QE)。Biden政権時代の財務省の過剰支出を資金調達するために、私たちは新しい形の「量的緩和」(QE)も目にしました。これは下図(黒線)で観察できます。「財務省版量的緩和」は長期債券ではなく短期証券を通じて政府支出に資金を供給し、市場を支えました。
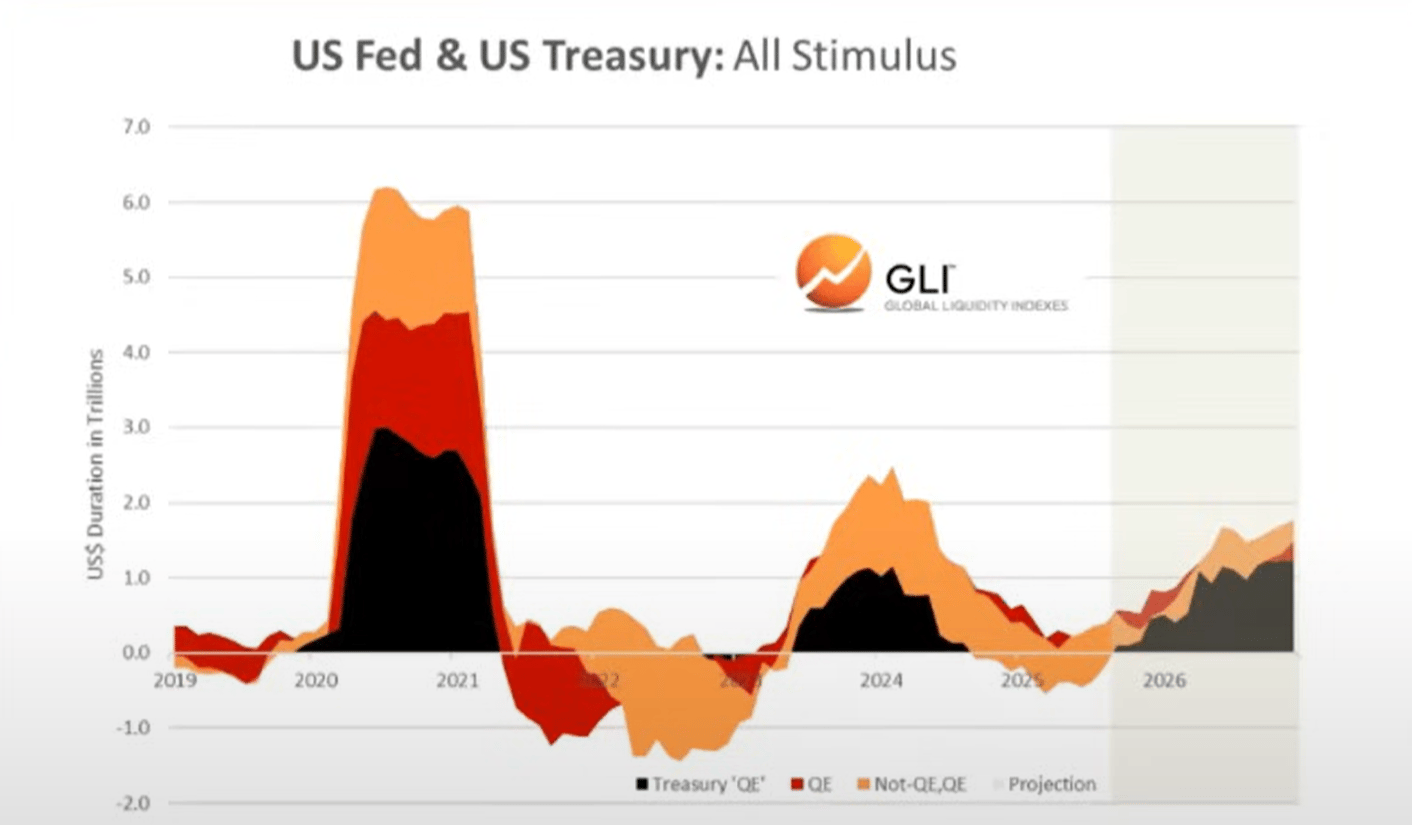
私たちは、財政支出と財務省版量的緩和こそが、過去数年間に見られた「ディバリュートレード」と「everything bubble」を形成したと考えています。
しかし今、私たちは「Trump経済」へと移行しつつあり、民間部門が財務省のバトンを引き継いでいます。
同様に、これも彼らが利下げを必要とする理由です。銀行融資を通じて民間部門を始動させるためです。
この移行期に入ると、グローバル流動性サイクルはピークに達しつつあるように見えます…
グローバル流動性サイクルはピークアウトしつつある
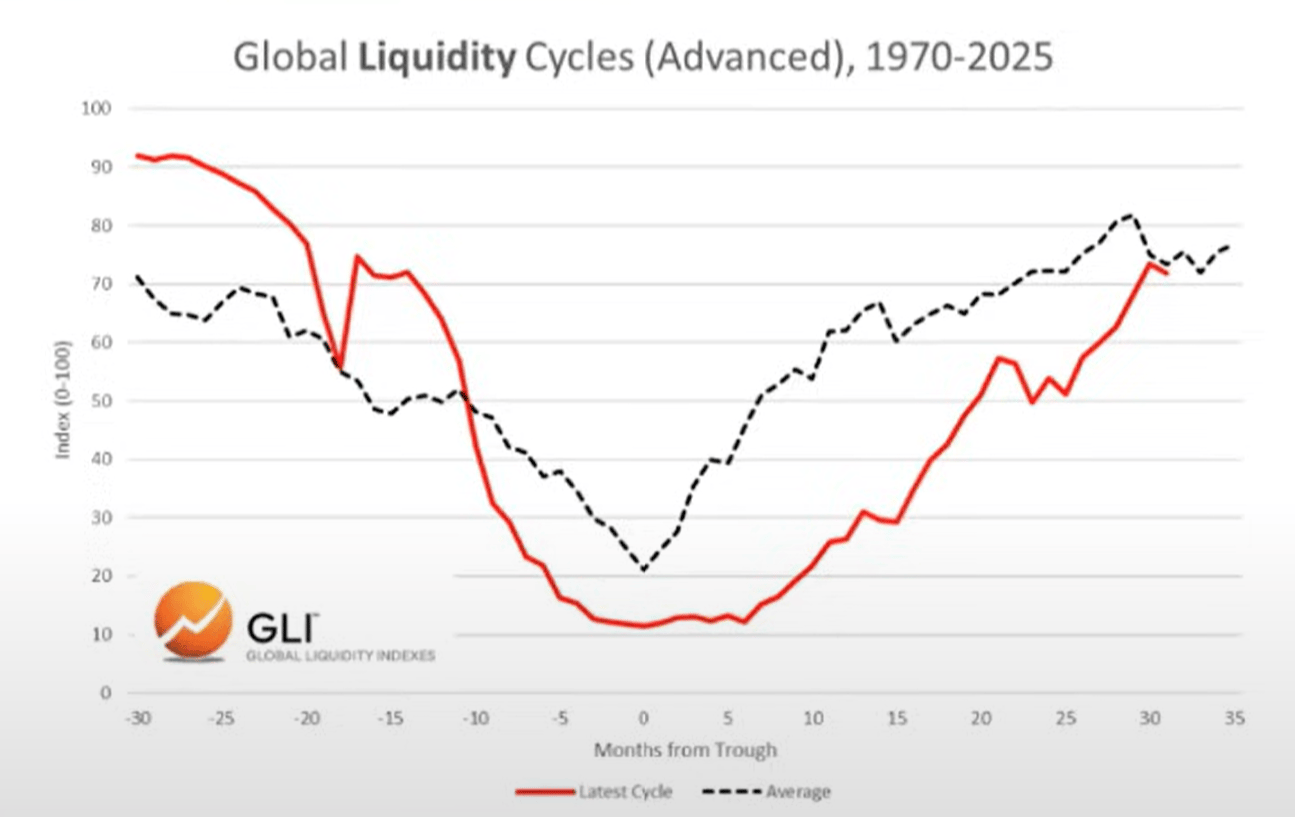
現在のサイクルと平均サイクル
下図では、現在のサイクル(赤線)と1970年以降の歴史的平均サイクル(灰色線)を比較できます。
アセットアロケーション
Howell氏のグローバル流動性指数に関する研究に基づき、典型的な流動性サイクルと資産配分との一致度を観察できます。
コモディティは通常、最後に下落する資産であり、これは今日私たちが目にしている現象です(gold、silver、copper、palladium)。
この観点から見ると、現在のサイクルは非常に典型的に見えます。
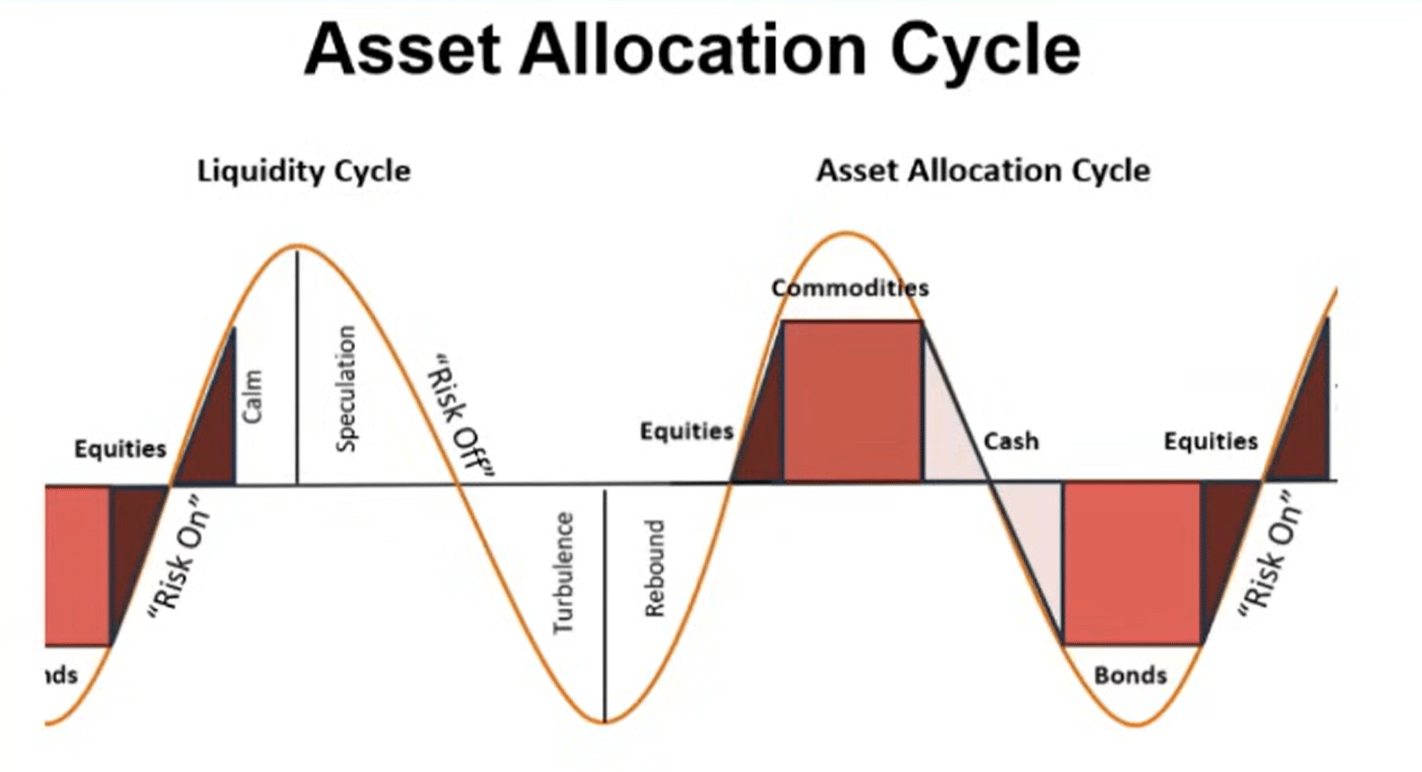
では、もし流動性が本当にピークアウトしているなら、投資家は環境の変化に応じてキャッシュや債券にローテーションしていくと予想されます。明確にしておくべきなのは、このプロセスはまだ始まっていないということです(市場は依然として「リスクオン」状態です)。
債務と流動性
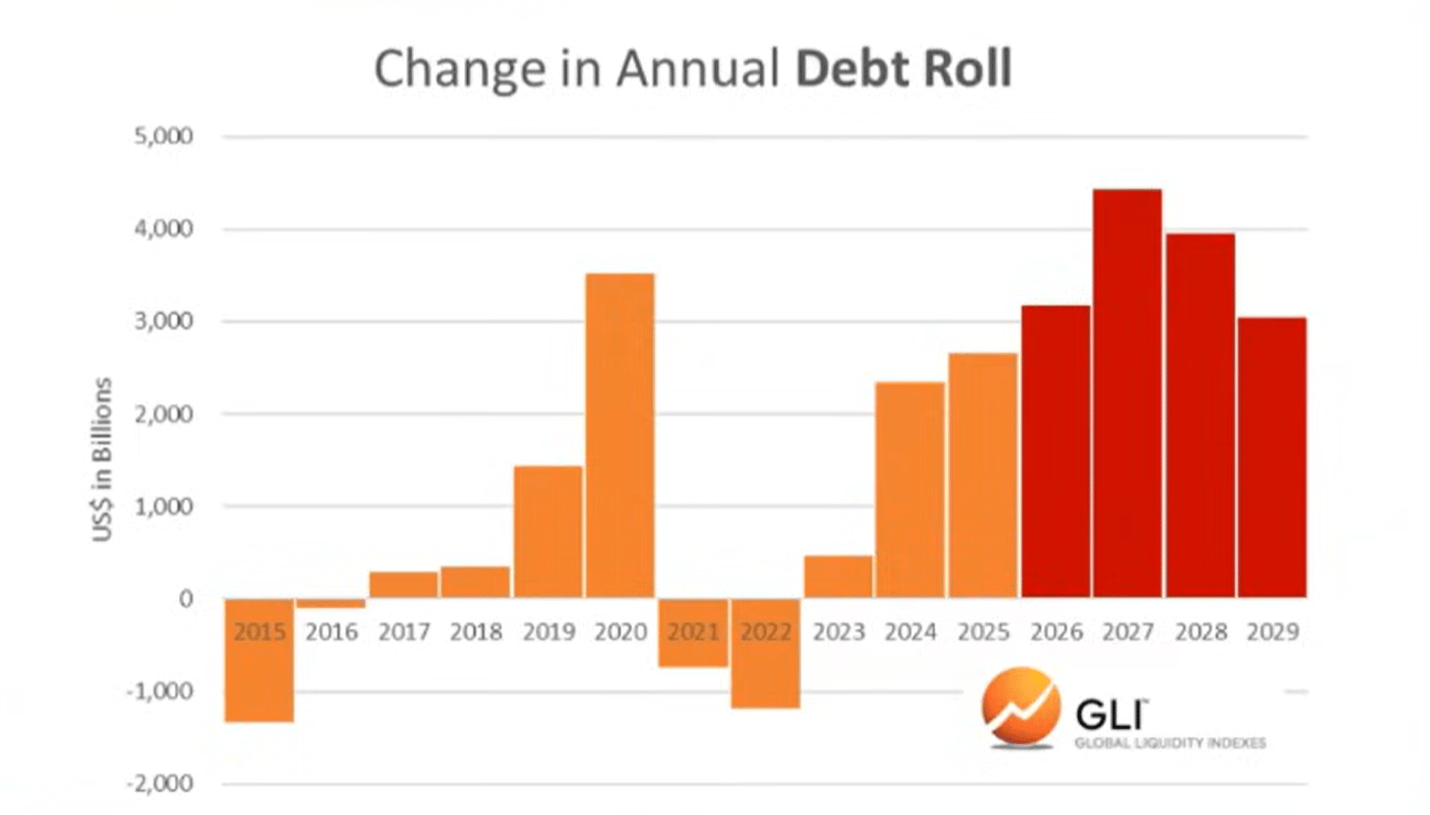
グローバル流動性指数によると、主要経済体の債務対流動性比率は昨年末に1980年以来の最低水準に達しました。現在は上昇しており、2026年まで上昇が続くと予想されています。
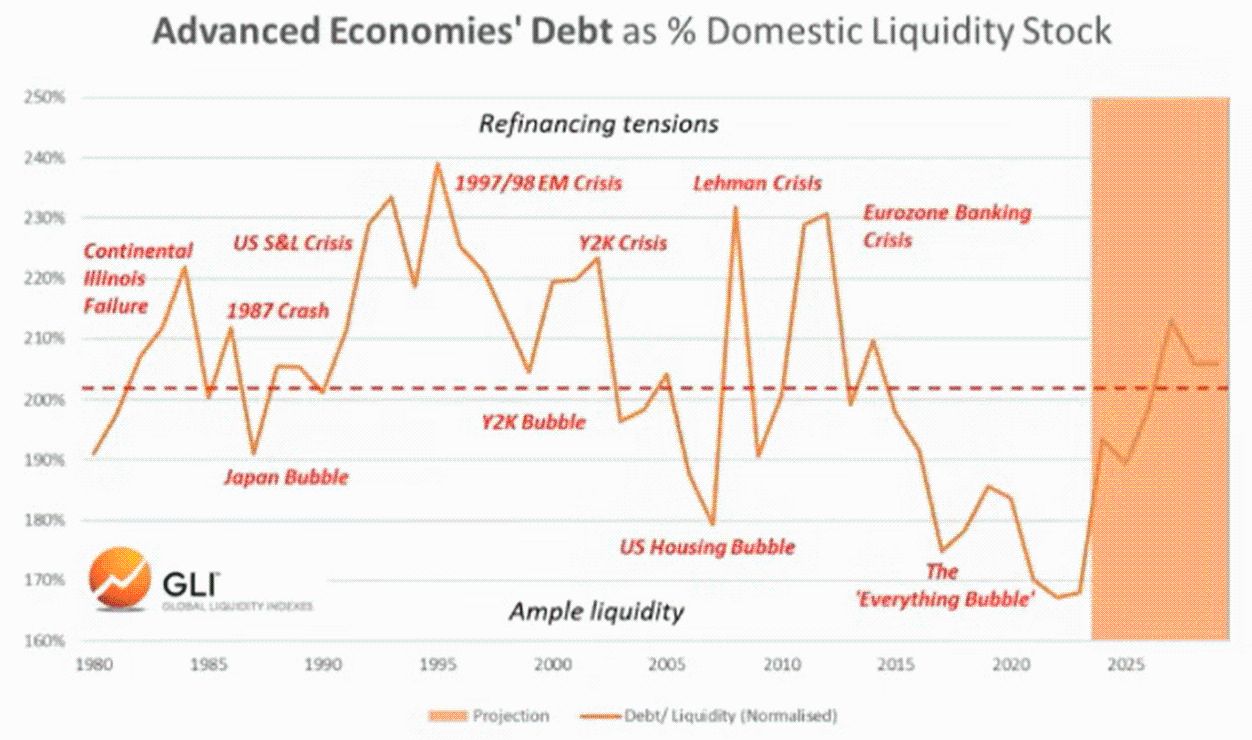
債務対流動性比率の上昇は、数兆ドル規模のリファイナンスが必要な未償還債務のサービスをより困難にします。
bitcoinとグローバル流動性
もちろん、bitcoinは過去2サイクルでグローバル流動性のピークを「予見」してきました。言い換えれば、bitcoinは流動性がピークアウトする数か月前にピークに達し、その後の下落を予見しているようです。
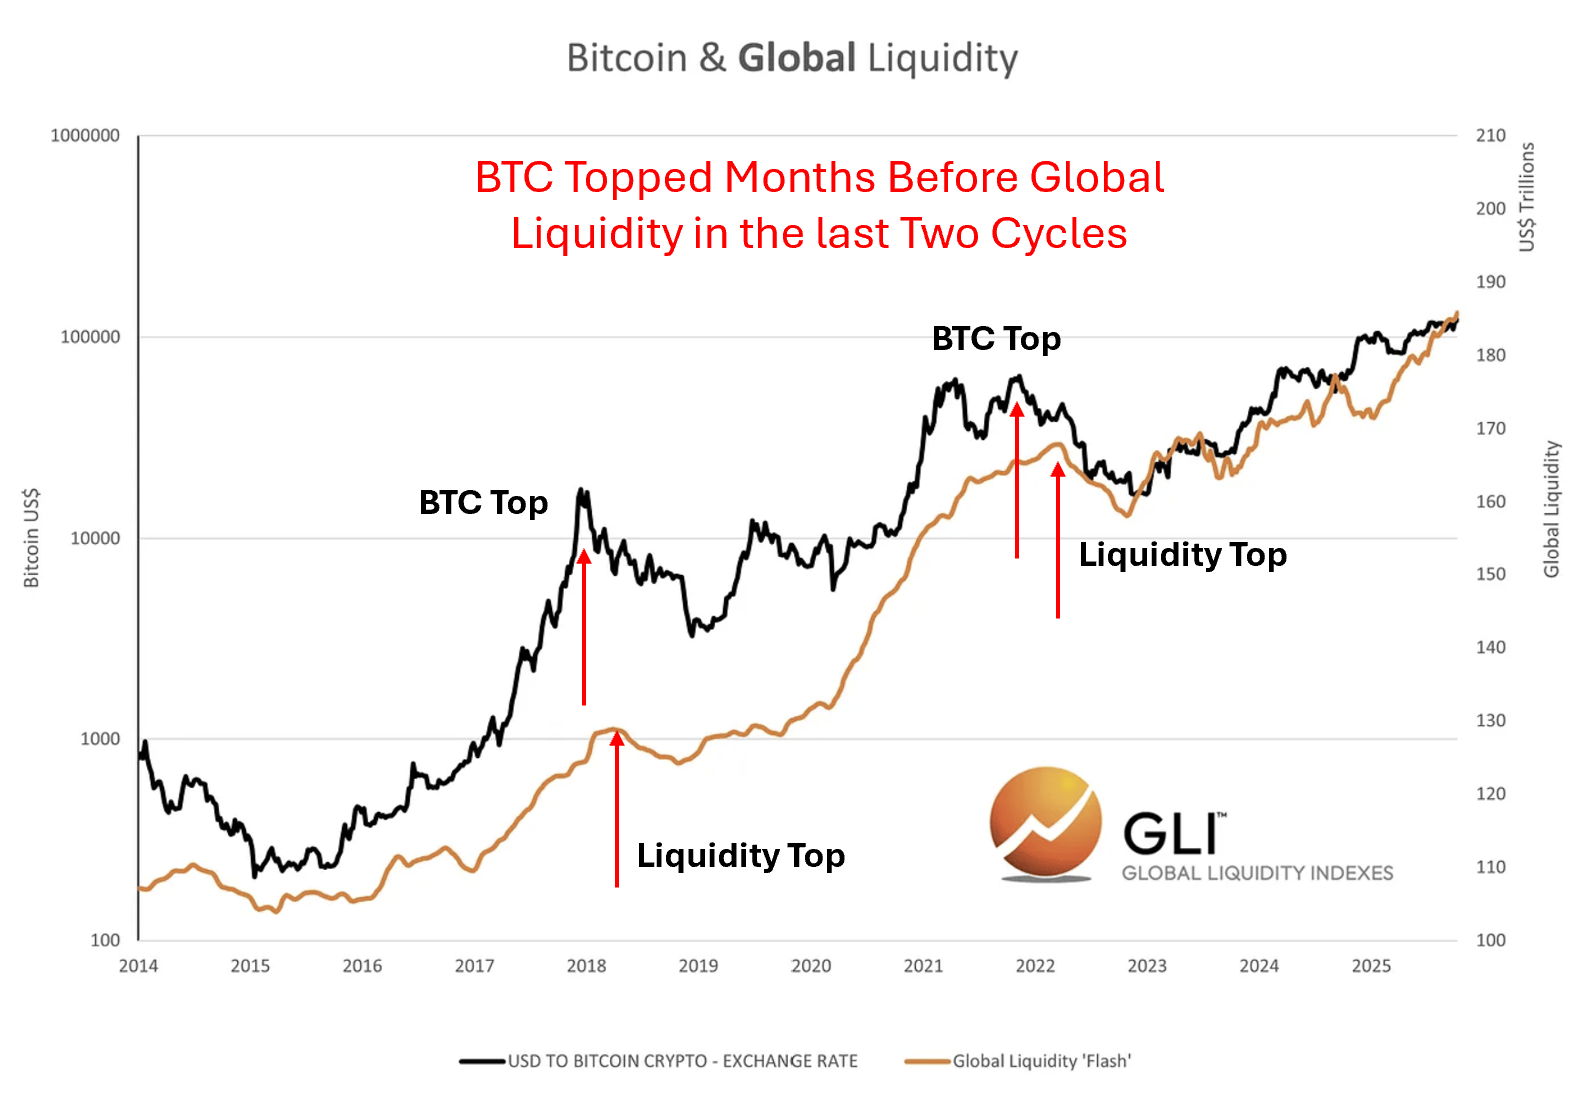
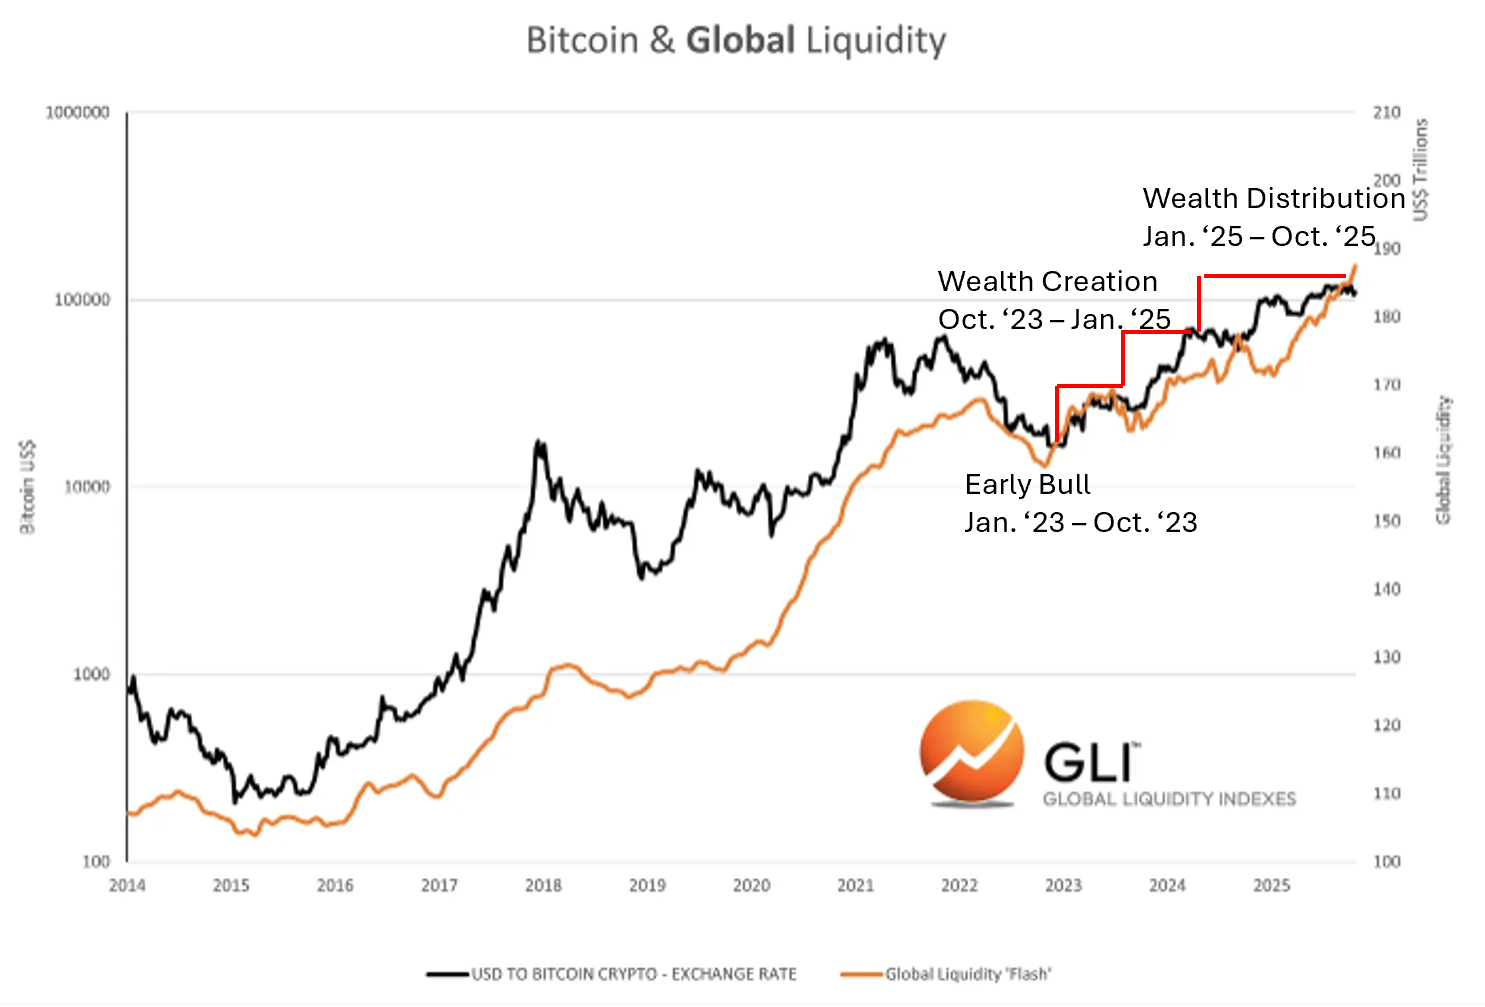
これが現在起きているかどうかは分かりません。しかし、cryptoサイクルは常に流動性サイクルに密接に従ってきたことは確かです。
cryptoサイクルとの一致度
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
今ではMicronはAppleよりも多く稼いでいる!Appleはチップを緊急に必要としており、Micronが価格決定権を握っている
マイクロン・テクノロジーの第4四半期純利益は377億ドルに達し、同時期のアップルの298億ドルを上回り、その四半期でより高い収益性を示した企業となりました。メモリ不足によりマイクロンは強力な価格決定権を持ち、CEOは「顧客の需要に応えられない」と率直に述べており、次四半期の売上高ガイダンスは615億ドルに達しています。アップルはメモリコストの継続的な圧力により、粗利率が49.3%から46.5%のガイダンスレンジまで低下しています。
世界経済の「嵐の中心」:先進国の「債務危機」
IMFは、先進経済国が世界の債務リスクの「嵐の目」になっていると警告しています。米国やフランスなどは低金利時代に多額の債務を積み重ね、現在は金利上昇が債務返済コストを押し上げており、財政再建は政治的な抵抗によって制約されています。美銀証券は、米国が税収の減少に直面していること、フランスには構造的な収入減少の課題があることを指摘しています。また、英国や日本も圧力を受けています。先進国の債務持続可能性が悪化すれば、金利や資本の流れを通じて世界の金融市場に衝撃を与える恐れがあります。
米国株式市場が歴史的高値に近づいているが、機関投資家は懸念を抱いている!Goldman Sachsのパートナー:「市場と対立してはいけない」

米国市場のストーリーが「劇的転換」:「AIデフレ説・米国債管理可能論」から「AIが債券市場を圧迫、ベーセントが長期金利をコントロールできない」へ
ドイツ銀行は、市場における米国経済の物語が「AIによるインフレ低下」から「AIによる債券発行が米国債利回りを押し上げる」に転換したと指摘していますが、悲観的な感情は行き過ぎている可能性があると述べています。同銀行は、市場が本当に過小評価しているリスクは、AIエコシステムでの安全事故、IPOの失敗、または収益予測の未達がドルに打撃を与え、債券市場を支えることだと考えています。さらに、フランスの財政問題がユーロに新たな圧力をかけているとも指摘しています。
暗号資産価格
もっと見る


