
イーサリアム価格がブレイクアウトゾーンをテスト、2つの指標が上昇を示唆

イーサリアムの価格は対称三角持ち合いの中で推移していますが、主要な指標は強気の兆候を示しています。利益を上げている供給量は局所的な低水準まで減少しており、短期保有者が買い増しています。オンバランスボリュームも着実な蓄積を示しており、買い手が主要なサポートレベルを守れば、上方へのブレイクアウトの可能性が示唆されています。
Ethereumは過去3ヶ月で68%以上上昇し、ほとんどの短期保有者がしっかりと利益を得ている状況です。しかし、過去1週間では資産価格が停滞し、4.7%下落し、直近24時間では横ばいで推移しています。
この調整により、Ethereumの価格は強気派と弱気派が主導権を争う優柔不断なパターンに入っています。このような状況はどちらの方向にも動く可能性がありますが、2つのオンチェーン指標が次の動きが上昇方向に有利であることを示唆しています。
指標1:利益供給の減少は売り手の疲弊を示唆
利益が出ているETH供給の割合は、8月26日の98.4%から9月1日のローカルボトム92.7%まで低下しました。これは過去1ヶ月で2番目に低い数値です。通常、このような減少は大規模な利益確定売りを反映しています。しかし、利益供給がローカルボトムに達すると、ETHは歴史的に反発してきました。例えば、8月初旬にこの比率が91.8%まで下がった際、ETHはわずか8日間で$3,612から$4,748(31%以上)まで急騰しました。
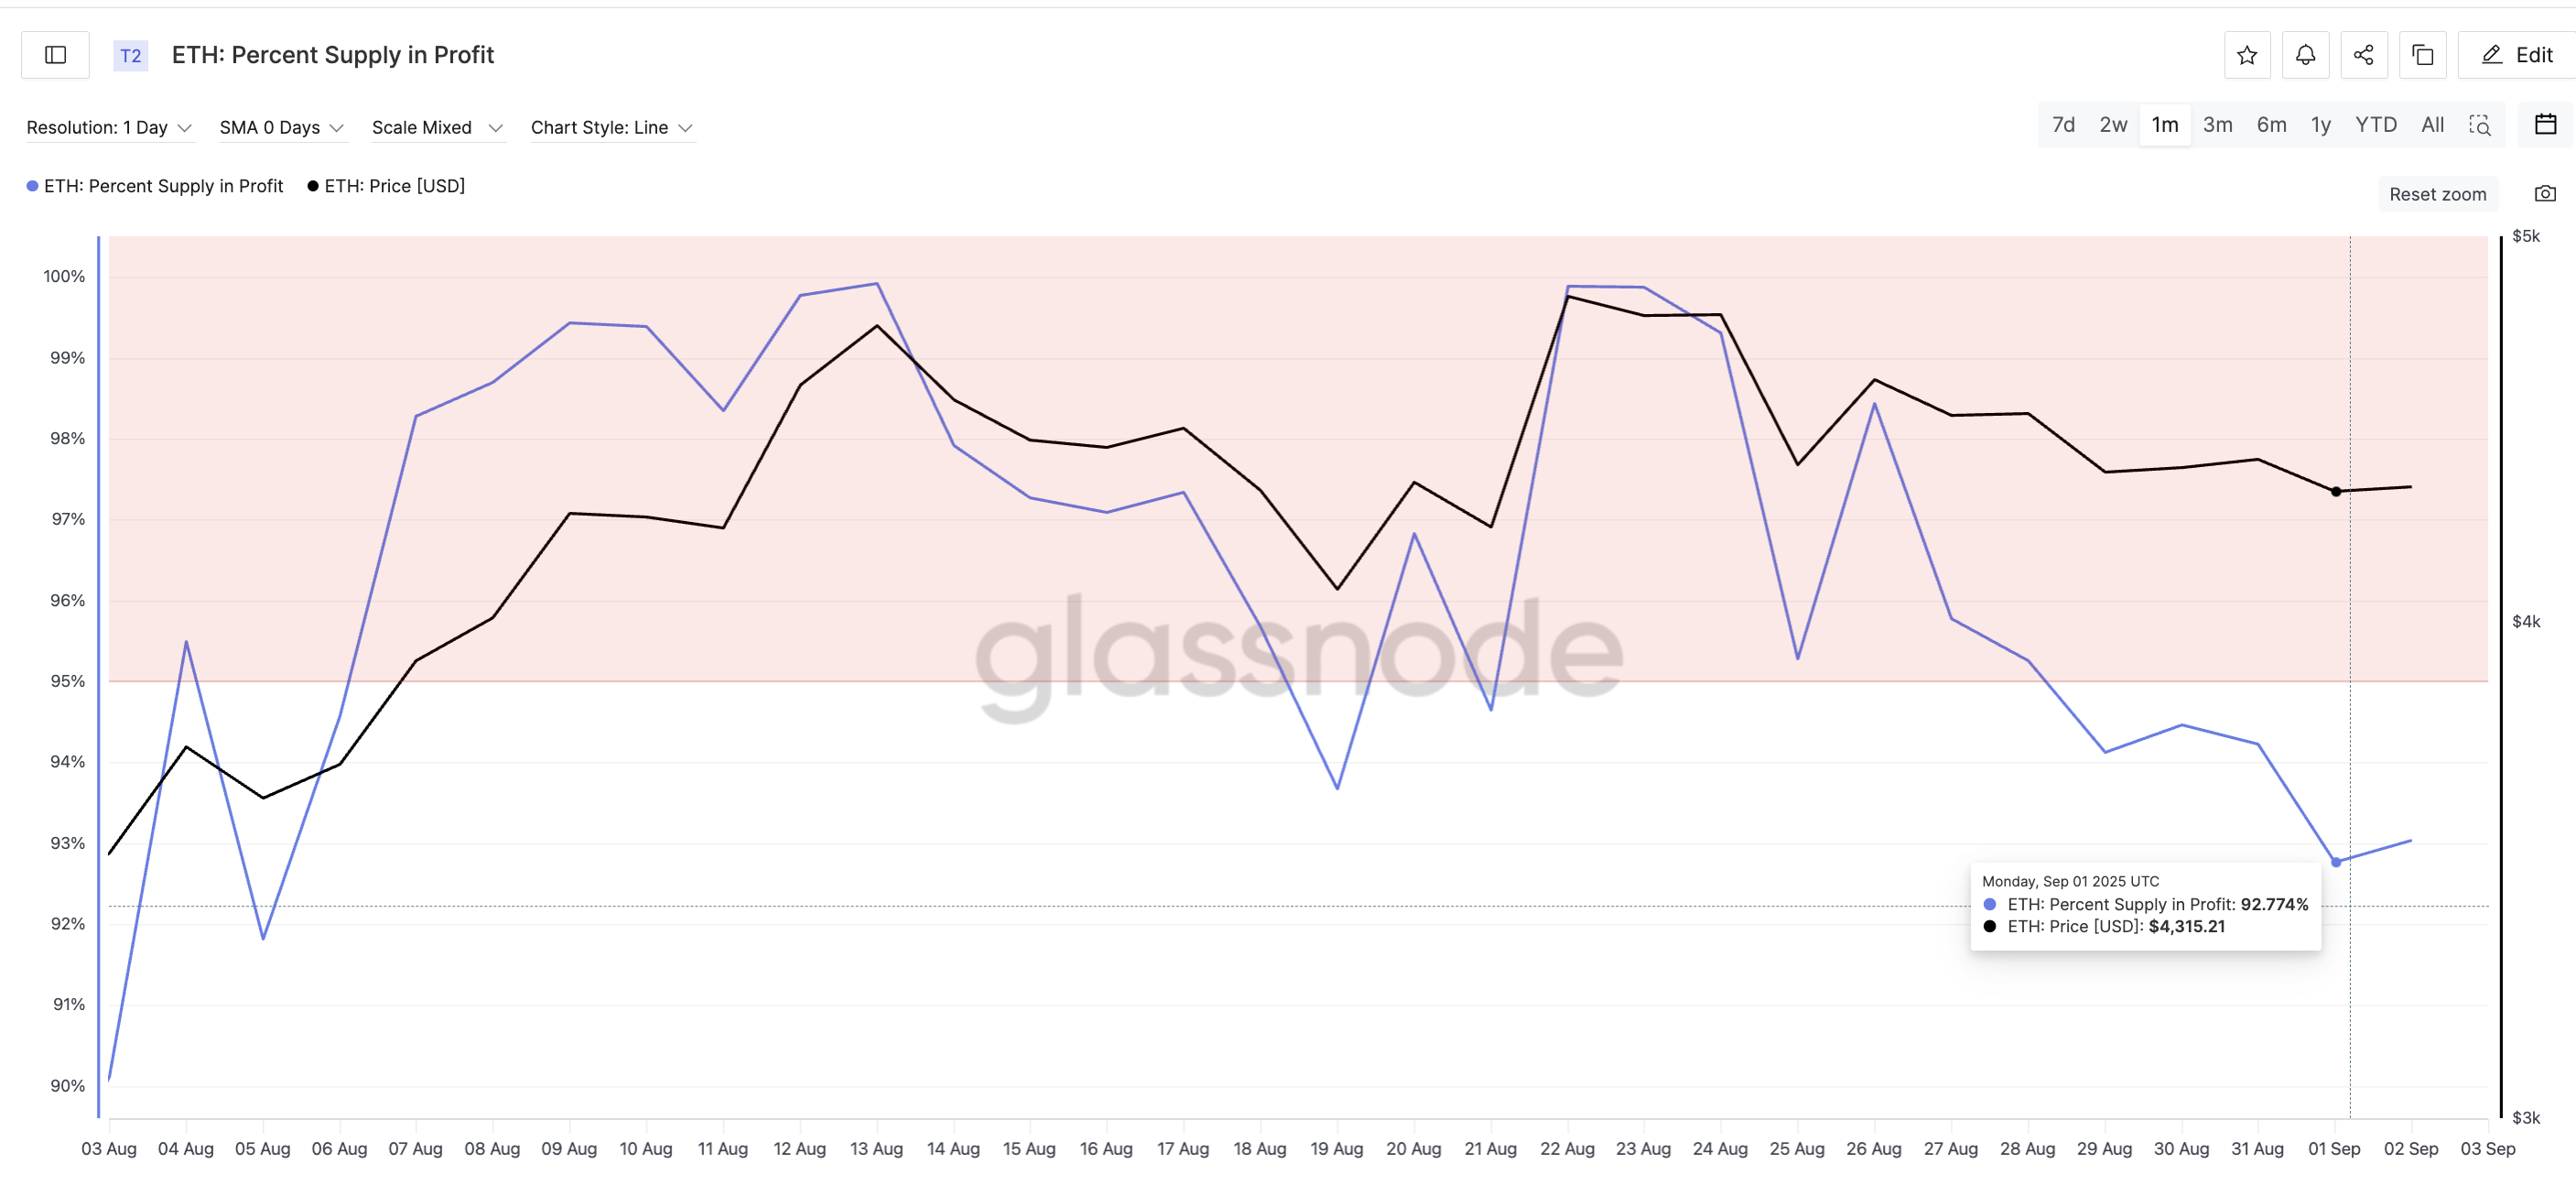 ETH Profit Takers Have Dropped: Glassnode
この減少は、売り手の波がすでに市場から退出している可能性を示し、ETHにはパニック売りをする利益志向の保有者が少なくなっていることを意味します。言い換えれば、Ethereumの価格がすでにブレイクアウトゾーンで調整しているタイミングで、売り圧力が弱まっている可能性が高いということです。これは強気のサインです。
このようなトークンインサイトをもっと知りたい方は、Editor Harsh NotariyaのDaily Crypto Newsletterにご登録ください
指標2:短期保有者は利益にもかかわらず蓄積中
より驚くべき点は、最も利益確定しやすい1〜3ヶ月の保有者グループが供給を増やしていることです。彼らのシェアはわずか2週間で10.9%から13%に上昇しました。これは、ETHが月間20%以上、3ヶ月で68%以上のリターンを出しているにもかかわらずです。
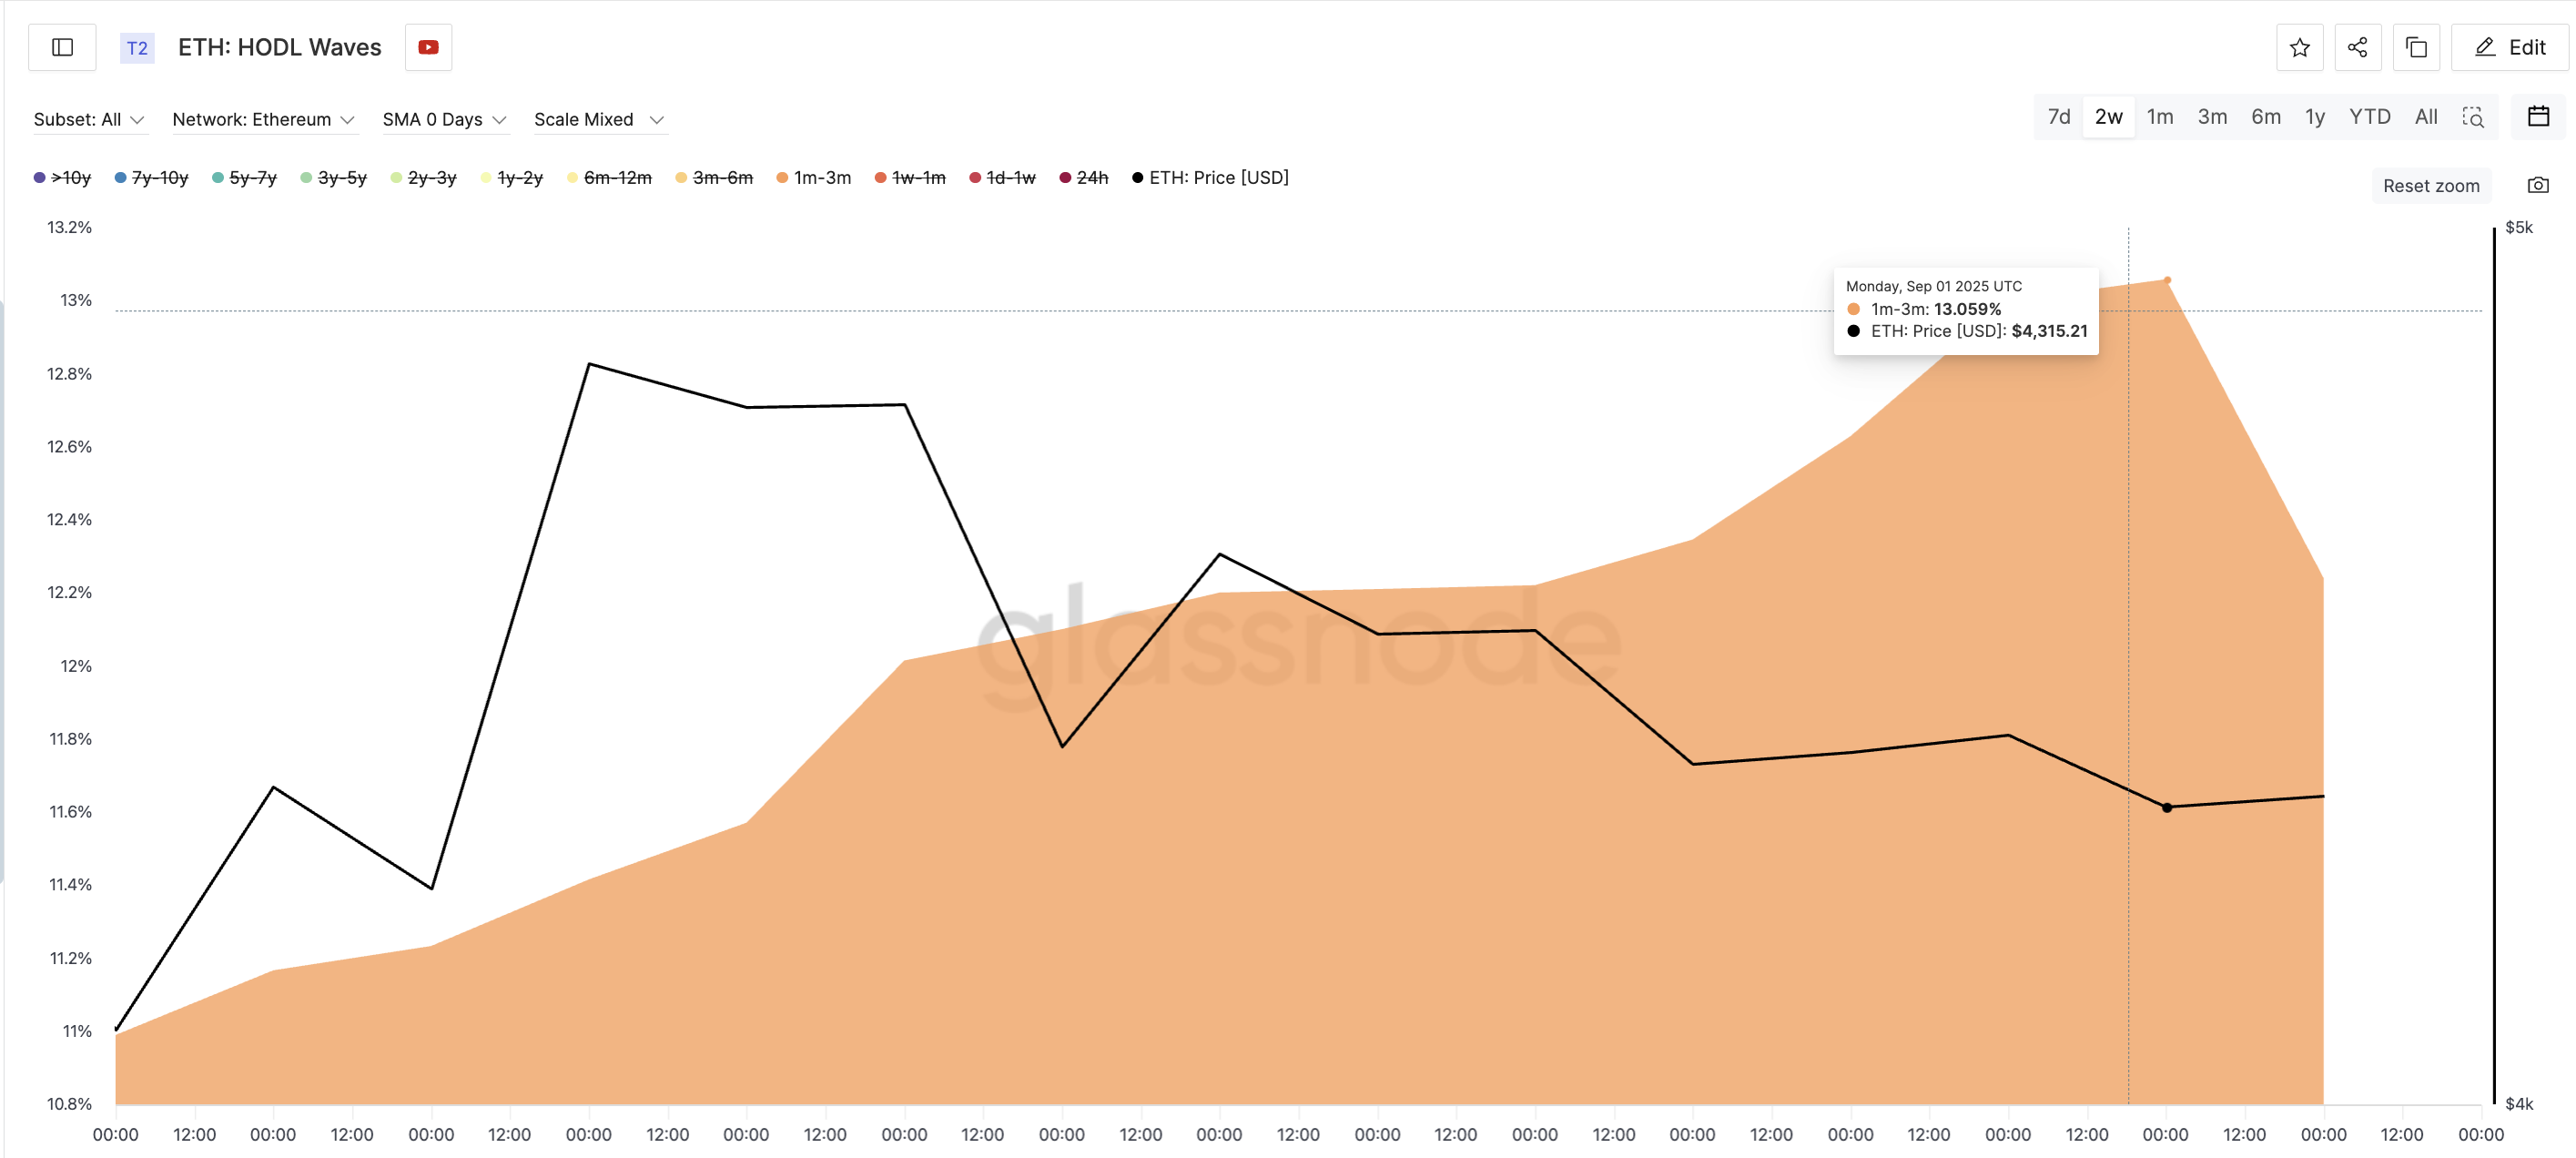 ETH Buying Continues: Glassnode
これは通常すぐにポジションを切り替えるトレーダーが、今回はむしろ蓄積していることを示しており、さらなる上昇への自信を示唆しています。利益供給の低下と組み合わせることで、このHODL Wavesの発見は、売り圧力の減少とETHの調整の裏で隠れた需要が高まっていることを示しています。
HODL Wavesは、ウォレット内で保有されているコインの年齢による暗号資産供給の分布を測定します。
Ethereumの価格動向とOBVが蓄積を確認
チャート上では、ETH価格は$4,211付近のサポートと$4,386のレジスタンスの間でシンメトリカルトライアングル内を推移しています。この調整期間中、価格は安値を切り下げていますが、On-Balance Volume(OBV)は高値を切り上げています。OBVは取引量が買い手と売り手のどちらに支配されているかを追跡し、この乖離は水面下で蓄積が続いていることを示唆しています。
OBV指標は、先ほどHODL Wavesで見た内容を裏付けています。
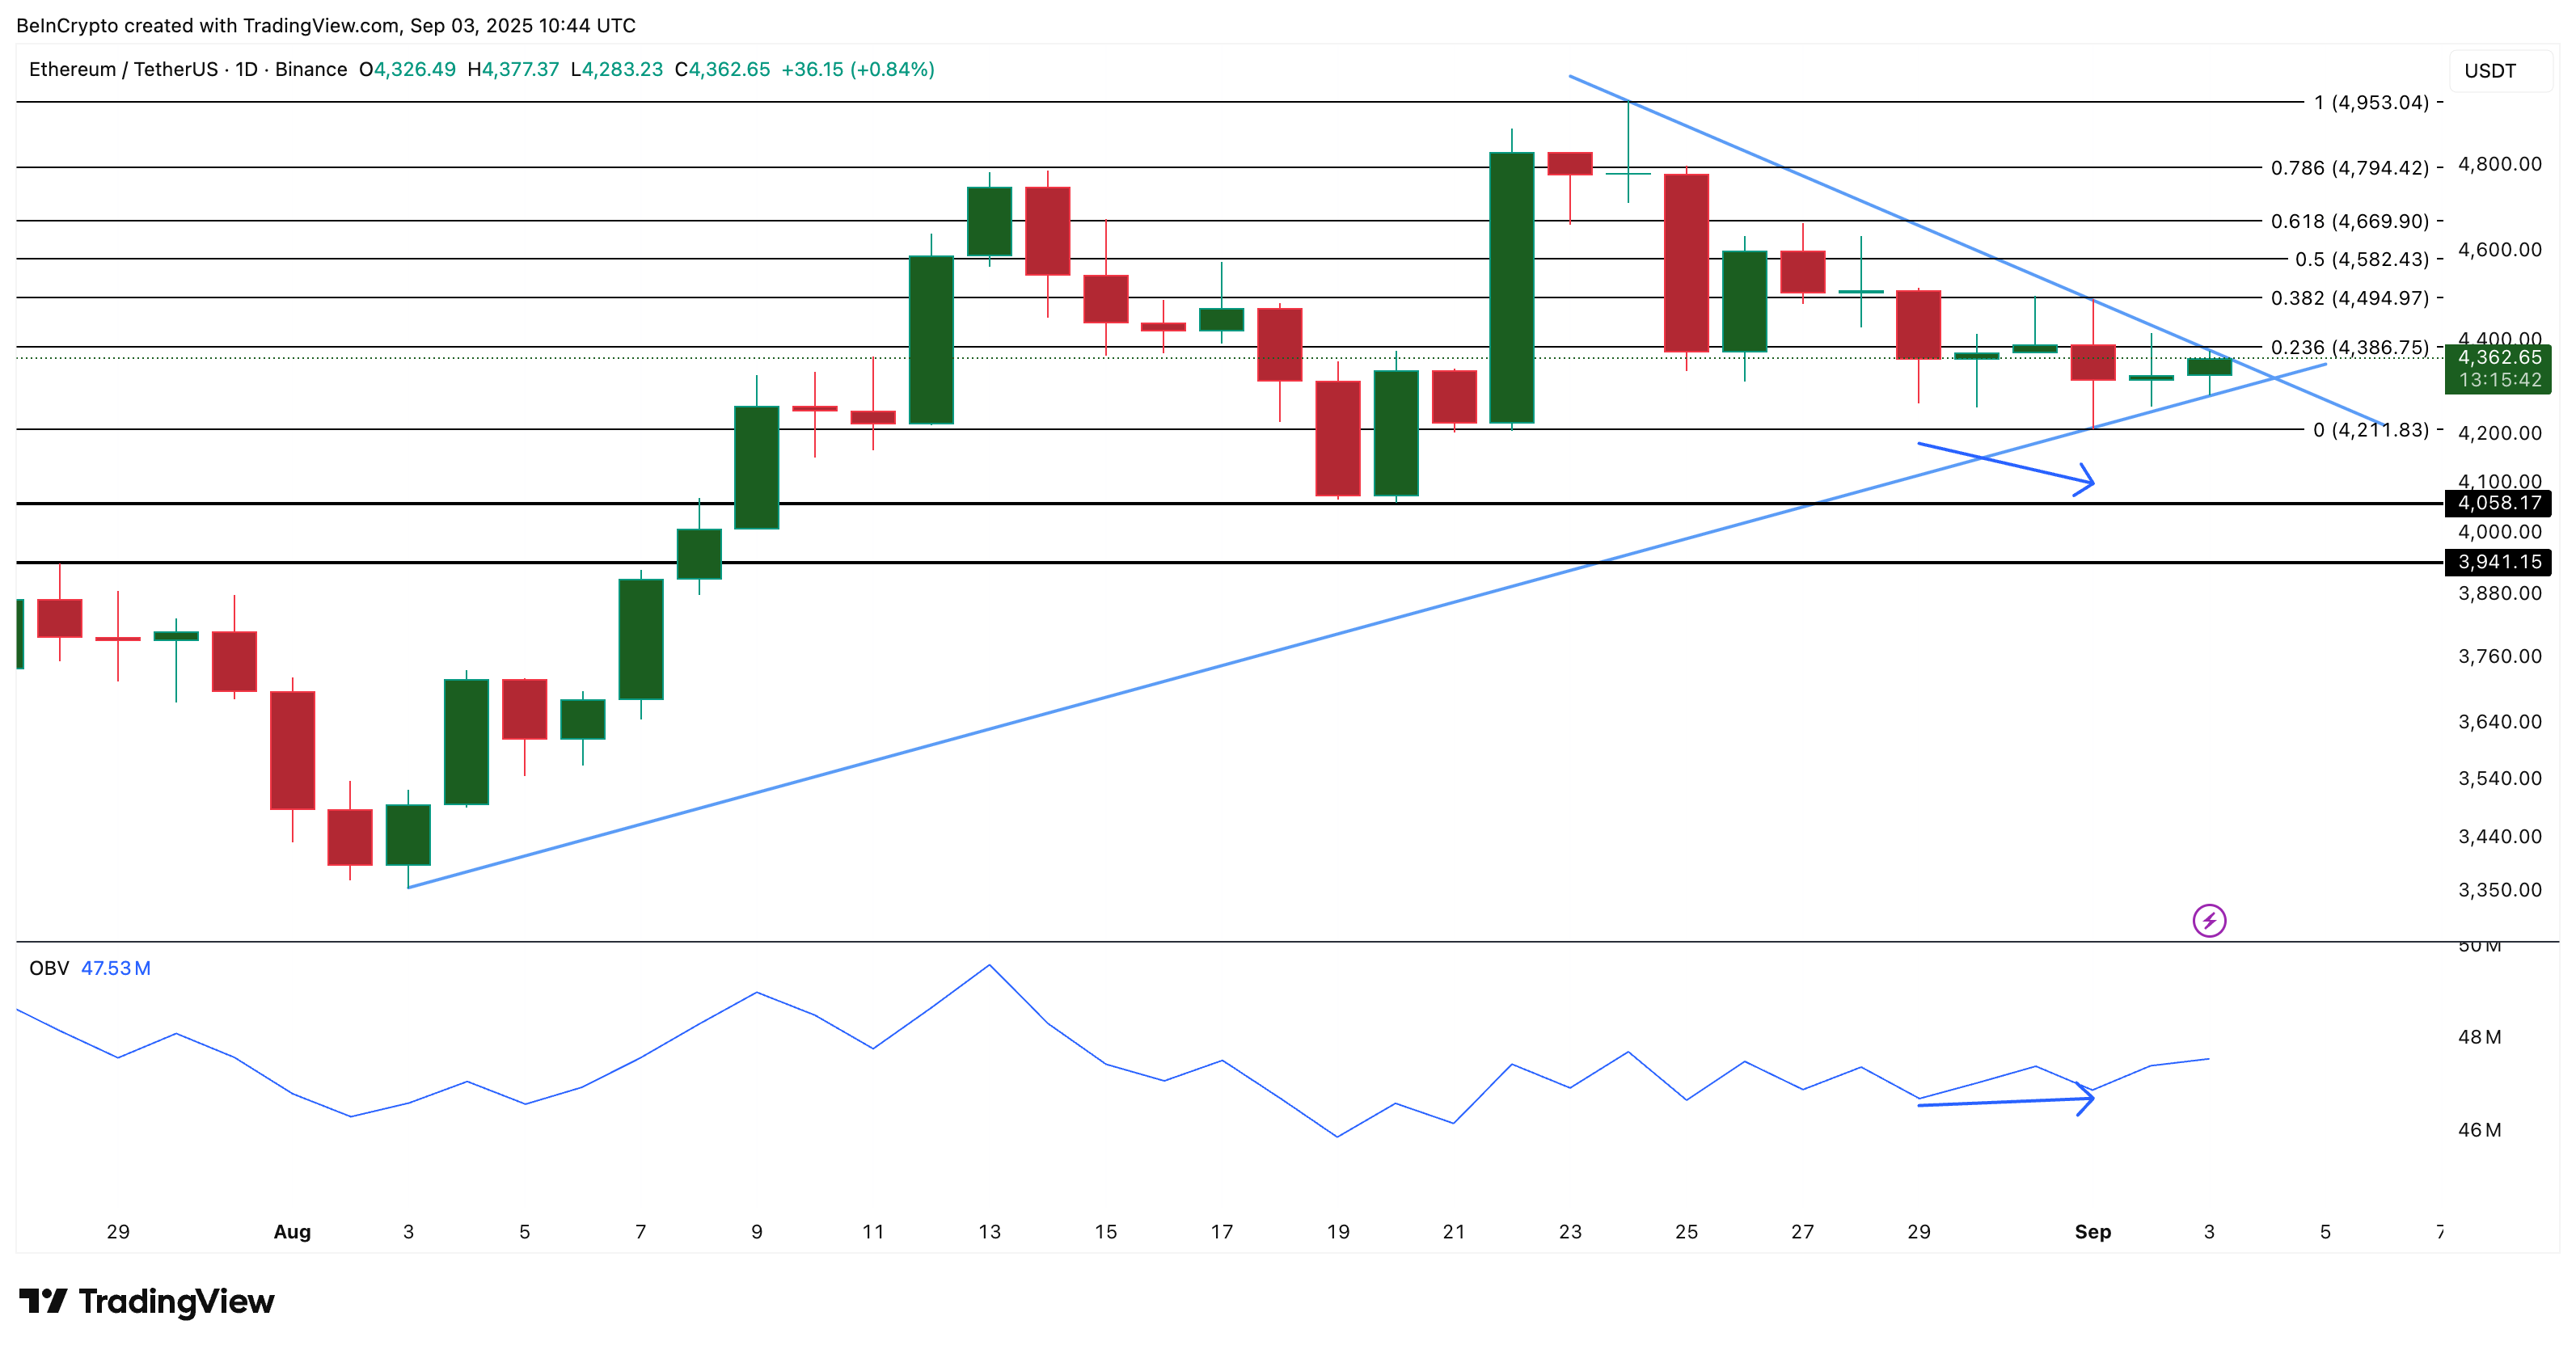 ETH Price Analysis: TradingView
Ethereumの価格動向と取引量シグナルの一致は、強気のブレイクアウトの可能性をさらに強めています。
$4,494を上抜けて終値をつければ、次のハードルは$4,669、さらに拡張ターゲットとして$4,794が視野に入ります。一方、$4,211を下回るとこのセットアップは弱まり、弱気派が主導権を握った場合は$4,058がより深いサポートとなります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
英国中央銀行が長期債権の売却を一時停止する予定、世界的な債務危機の中で最も積極的な「バランスシート縮小者」がブレーキを踏む
一度売れば半分損する、英国中央銀行は量的引き締めにブレーキをかけた。

米連邦準備制度理事会は木曜日に利上げするという見方がほぼ一致する中、スタンダードチャータード銀行はなぜ「降伏」を拒否したのか?
スタンダードチャータード銀行は、コアインフレ圧力が過大評価されている可能性があり、利上げは「間違った政策選択」だと考えている。関税はPCEを約0.7ポイント押し上げているが、その影響は消失する見込みである。超コアCPIはすでに正常な範囲に戻っており、消費者側の圧力も限定的だ。7月にはわずか3名の投票委員のみが利上げを支持しており、現在のデータだけでは他の委員が転向するには不十分である。より合理的な方法は、関税の衝撃とデータの改訂が消失するまで待ち、その後インフレ傾向を判断することである。
10年国債利回りが5%を突破した際に、日本国債利回りも3%を割り、世界の債券市場のプレッシャーが急増!
世界の債券市場が警告を鳴らしており、米国債の利回りは5%を突破し、2007年以来の新高値を記録しました。日本国債も30年ぶりの高水準を更新しています。原油価格の急騰、インフレの高止まり、巨額債務という三重の圧力が売りを引き起こしました。機関は警告しています:「5%は決して終着点ではなく、6%が視野に入っています!」今週は米国と日本の中央銀行の決定が控えており、より激しい資産の嵐が始まったばかりかもしれません。
AI取引が失速!ゴールドマン・サックスはモメンタム取引で過去5年最大の乖離を警告、資金はチップからソフトウェアへ転換
ゴールドマン・サックスは、AI取引が構造的な試練に直面していると警告しています。3ヵ月と12ヵ月のモメンタムの乖離は過去5年で過去最大となり、AI指数は高値から約45%の下落となっています。同時に、資金は半導体からソフトウェアへと流れており、モメンタムファクターの分化が加速しています。ゴールドマン・サックスは、このモメンタムの流れが続けば、AIとモメンタムの長期的な高い相関関係が徐々に緩和される可能性があると考えています。
暗号資産価格
もっと見る


