
米国のインフレとFRBの利上げ経路:10月の据え置きと12月の利上げの可能性が金融マーケットに与える影響
マーケットでは、米連邦準備制度理事会(FRB)による現在の金融引き締めサイクルの最終到達点が再評価されています。ロイターの最新調査によると、大半のエコノミストはFRBが10月会合で利上げを見送ると予想する一方、回答者全員が12月の追加利上げを予想しています。先月は年末の利上げを巡って見方が分かれていましたが、今回の結果は、金利経路に対するタカ派的な見通しが急速に強まっていることを示しています。
金融マーケットにとって、「今月は据え置き、年末に引き締めを再開」というシナリオは、リスクが後退したことを意味しません。むしろ、金利、米ドル、米国債利回り、金、株式は、政策見通しの度重なる修正による影響を引き続き受ける可能性があります。CFDトレーダーにとって重要なのは、金利決定そのものだけでなく、インフレ、経済成長、金融政策の今後の方向性についてFRBが発するシグナルです。
10月の据え置きが主な予想、12月の利上げには明確なコンセンサス
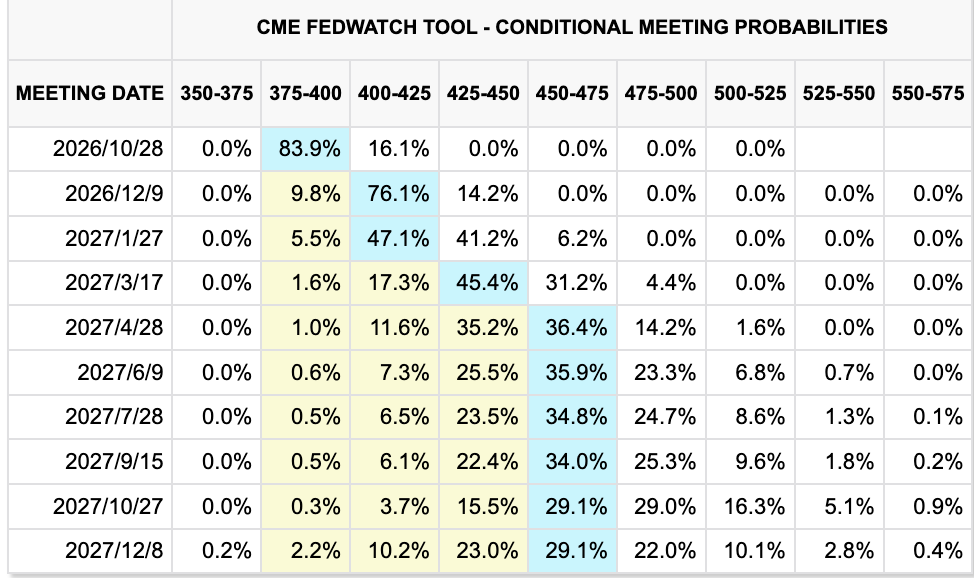
調査では、100人中94人のエコノミストが、FRBは10月27日〜28日の会合で金利を据え置き、フェデラルファンド金利は3.75%〜4.00%の範囲にとどまる可能性が高いと予想しています。この予想は、マーケットの織り込みとおおむね一致しています。
しかし、マーケットの注意は、FRBが10月に利上げするかどうかから、12月に金融引き締めを再開するかどうかへと徐々に移っています。調査の回答者全員が年末までにもう1回の利上げを予想しており、高止まりするインフレと米国経済の底堅さに対する懸念が根強いことを反映しています。
FRBは最近、より慎重な表現を用いていますが、経済指標はまだ金融緩和を明確に正当化する状況には至っていません。経済成長が拡大基調を維持し、インフレ率が目標を上回っている場合、政策当局者は金融引き締めサイクルの正式な終了を宣言するよりも、状況を見極める姿勢を取る可能性があります。
言い換えれば、10月の据え置きは、FRBの金融政策スタンスの根本的な転換ではなく、政策ペースの調整を意味する可能性が高いといえます。
利回りのボラティリティが高まるなか、債券マーケットは政策見通しを先行して織り込む
最近の米国債マーケットの動きは、投資家がFRBの政策シグナルに敏感に反応していることを示しています。
インフレ懸念と短期的な利上げ観測が強まると、長期国債の利回りは上昇しました。しかし、マーケットが10月の即時利上げの確率を引き下げると、利回りは大幅に低下しました。政策に敏感な2年物米国債利回りも上昇後に反落しており、マーケットが単に経済指標を材料に取引しているのではなく、FRBが採用する可能性の高い政策経路を継続的に再評価していることを示しています。
この環境下では、ボラティリティが複数の資産クラスに波及する可能性があります:
-
米ドル指数:FRBがタカ派姿勢を維持するか、12月の利上げを示唆した場合、米ドルは下支えされる可能性があります。
-
金:利上げ観測の高まりは通常、利回りを生まない資産を保有する機会費用を増加させます。ただし、安全資産への需要、地政学的動向、米ドルの動きも金価格に影響を与える可能性があります。
-
米国株価指数:テクノロジー株やバリュエーションの高い成長株は、金利変動の影響を受けやすい傾向があります。利回りが再び上昇すれば、ナスダックなどの指数には下押し圧力がかかる可能性があります。
-
原油およびエネルギー商品: 地政学的対立やエネルギー供給リスクによって原油価格が上昇する一方、インフレ見通しがさらに複雑になる可能性もあります。
-
米国債関連マーケット: 金利決定やCPI、PCE、労働マーケット指標の発表前後では、債券利回りの短期的な動きがより顕著になる可能性があります。
最終到達金利の予想上昇で「高金利の長期化」リスクが高まる
最終到達金利に関する質問に回答したエコノミストのうち、約60%は政策金利が4.00%〜4.25%でピークに達すると予想しています。また、約38%は、FRBが少なくともあと2回利上げする必要がある可能性があると考えています。
これは、マーケットが単に追加利上げがあと1回あるかどうかという問題に直面しているだけではないことを意味します。最終的な政策金利が現在の予想よりも高くなり、高水準の金利がより長く維持される可能性にも直面しています。
一部のエコノミストは、米国の経済成長とインフレに対するリスクが依然として上振れ方向に傾いていると指摘しています。労働マーケットが堅調さを維持し、個人消費が大幅に鈍化せず、エネルギー価格と関税が引き続きコストを押し上げる場合、FRBが迅速に利下げへ転換することは難しくなる可能性があります。
トレーダーにとって、高金利環境には通常、2つの重要な影響があります:
1. 資産のバリュエーションが見直される可能性がある
資金調達コストの上昇は、企業のバリュエーションを圧迫する可能性があります。特に、将来の利益に対する期待が高いテクノロジー株や成長株は影響を受けやすくなります。
2. マーケットが経済指標により敏感になる
インフレ指標、小売売上高、雇用統計、GDPの各発表によって、次回の政策決定に対する見通しが変化し、短期的に急激なボラティリティが生じる可能性があります。
インフレ率が2%の目標に戻るまで、さらに時間がかかる可能性
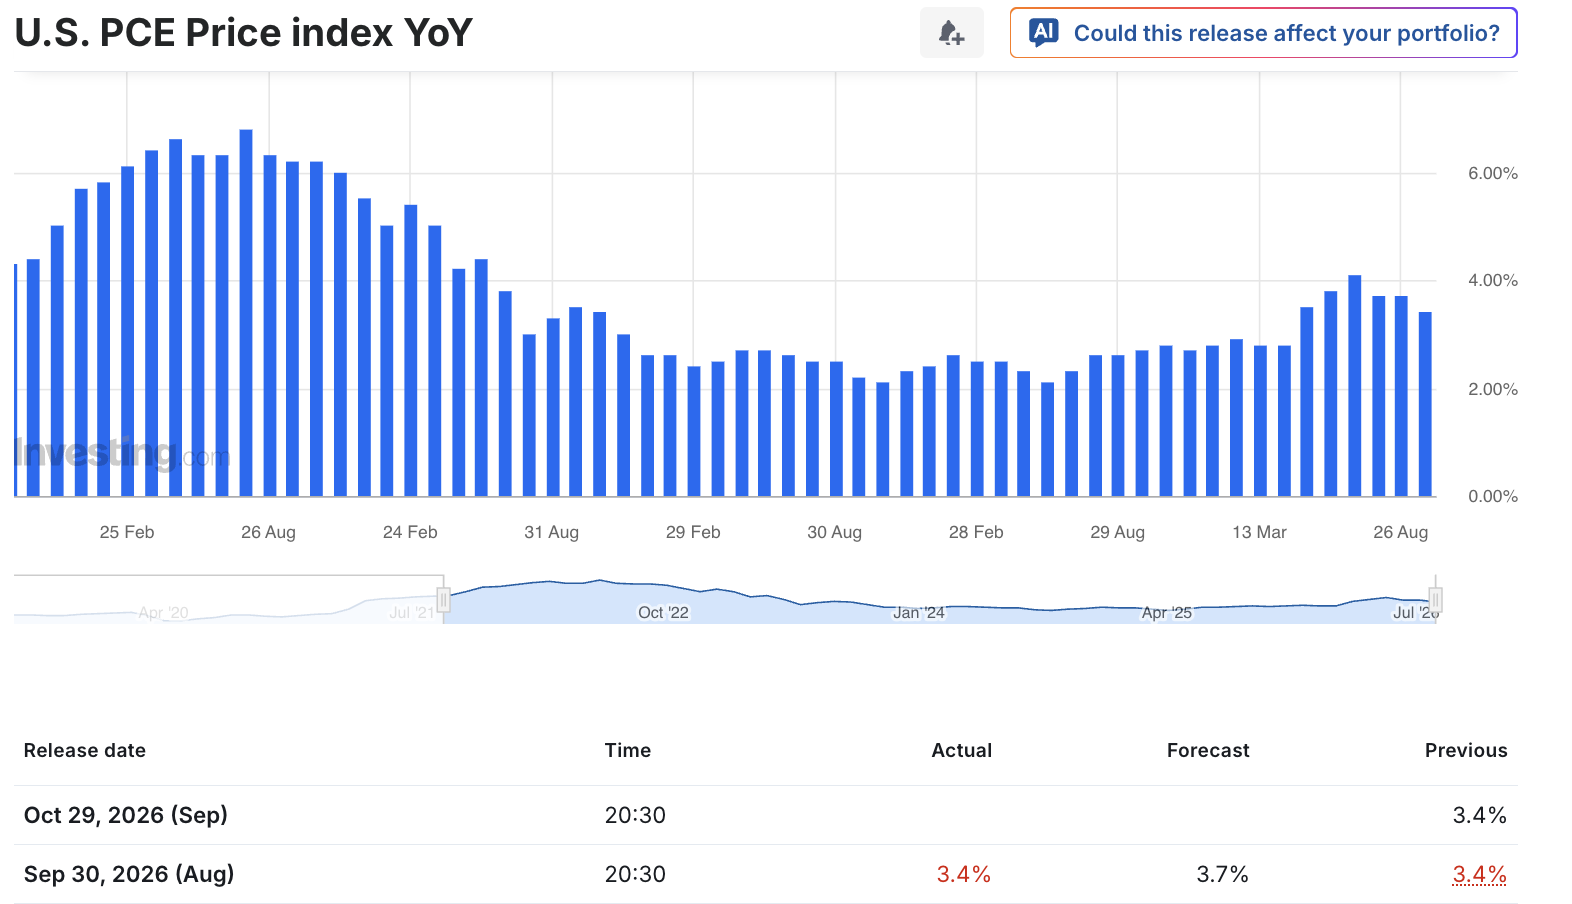
調査予想によると、FRBが重視するインフレ指標である個人消費支出(PCE)物価指数の前年同期比上昇率は、今後数四半期にわたり3%を上回り、FRBのインフレ目標である2%から依然として一定の開きがある可能性があります。一部の予測では、インフレ率が目標に十分近い水準へ戻るのは2028年になる可能性があると示されています。
インフレ圧力は、単一の要因から生じているわけではありません。高止まりするエネルギー価格、輸入品のコストを押し上げる関税、サプライチェーンを混乱させる可能性のある地政学的事象により、インフレ率の低下がマーケットの当初予想よりも緩やかになる可能性があります。
インフレが根強い場合、FRBが一時的に利上げを見送ったとしても、政策がすぐに金融緩和へ転換するとは限りません。これが、マーケットで最近、12月の追加利上げを巡るコンセンサスが再び形成された主な理由です。
AI投資が経済の底堅さを支える一方、FRBの早期利下げを困難に
注目すべき点として、米国経済は一部のマーケット参加者が予想していたほど急速には減速していません。AIインフラ、半導体、クラウドコンピューティング、テクノロジー関連の設備投資が、企業投資と経済全体の成長を支えています。
マーケットでは、米国経済が比較的底堅さを維持し、年間成長率はFRBがインフレを加速させにくいとみなす長期的なトレンド成長率を上回ると予想されています。経済の底堅さは景気後退リスクを低下させる一方、需要が引き続き物価に上昇圧力をかける可能性も意味します。
さらに、AIブームによる資産効果は、株式へのエクスポージャーが大きい高所得世帯に集中している可能性があります。これにより個人消費に二極化が生じ、一部の世帯は引き続き消費余力を維持する一方、その他の世帯は生活費と金利の上昇による圧力に直面し続けています。
FRBにとって、景気が弱まらず、インフレ率も低下しないという状況が重なることで、政策運営はより困難になります。
CFDトレーダーが注目すべき主要なマーケットイベント
金融政策を巡る不確実性が高まる環境では、トレーダーは以下のイベントを注視するとよいでしょう:
-
FRBの金利決定と会合後の声明
-
FRB議長の記者会見およびFRB当局者の発言
-
米国のCPIおよびPCEインフレ指標
-
非農業部門雇用者数、失業率、賃金上昇率のデータ
-
米国のGDP、小売売上高、消費者信頼感のデータ
-
2年物および10年物米国債利回りの動向
-
米ドル指数、金、原油、主要米国株価指数のトレンド
CFDトレーダーにとって、ボラティリティ自体が取引機会を生み出す可能性がありますが、同時にリスクも高まります。特に、主要指標の発表時やFRB会合の際には、価格が急速に変動する可能性があります。スプレッド、スリッページ、レバレッジリスクをすべて取引計画に組み込む必要があります。
結論:FRBの据え置きは、マーケットが平穏な期間に入ることを意味しない
現在のマーケットコンセンサスでは、FRBは今月、利上げを見送る可能性がある一方、年末までに追加利上げを行う確率が高まっています。目標を上回るインフレ、底堅い経済、エネルギーおよび供給面のリスクを踏まえると、「高金利の長期化」は無視できないシナリオです。
今後数か月、金利見通しの変化に伴い、米ドル、米国債、金、原油、米国株価指数はいずれも大きなボラティリティに見舞われる可能性があります。トレーダーにとって重要なのは、FRBが利上げするかどうかを単に予測することではなく、マーケットの見通しが変化した際に価格がどのように反応するかを理解し、それに応じてリスクを管理することです。
FRBの政策、インフレ指標、世界のマーケットボラティリティが生み出す取引機会を捉えたいですか? Bitget CFDでは、米国株価指数、金、原油、外国為替などのマーケット動向を追いながら、強気相場と弱気相場の双方に柔軟に対応できます。
Bitgetが提供する取引教育はすべて教育のみを目的としており、金融アドバイスとみなされるべきものではありません。紹介される戦略や事例は参考情報のみを目的としており、実際のマーケット状況を反映していない場合があります。CFD取引には、資本を失う可能性を含む重大なリスクが伴います。過去の実績は将来の結果を保証するものではありません。十分な調査を行い、関連するリスクを理解していることをご確認ください。Bitgetは、ユーザーが行った取引判断について責任を負いません。


- 10月の据え置きが主な予想、12月の利上げには明確なコンセンサス
- 利回りのボラティリティが高まるなか、債券マーケットは政策見通しを先行して織り込む
- 最終到達金利の予想上昇で「高金利の長期化」リスクが高まる
- インフレ率が2%の目標に戻るまで、さらに時間がかかる可能性
- AI投資が経済の底堅さを支える一方、FRBの早期利下げを困難に
- CFDトレーダーが注目すべき主要なマーケットイベント
- 結論:FRBの据え置きは、マーケットが平穏な期間に入ることを意味しない
 TradFi週間レビュー(10月19日〜10月23日)2026-10-22 | 15m
 US30:AI銘柄の急落がダウのブレイクアウトを後押し2026-10-22 | 5m
 台湾指数とは?半導体、AI、台湾株式市場の動向ガイド2026-10-22 | 5m