
Punti salienti del rapporto finanziario di Bloom Energy per il Q3 2026: Ricavi in aumento del 138% a 1,24 miliardi di dollari; profitto operativo trimestrale supera quello dell'intero anno scorso; revisione al rialzo della previsione annuale per la terza volta nell'anno.
 2026/10/23 03:05
🔥 Radar delle tendenze delle azioni USA ora online! 3 principali temi delle azioni USA + 6 titoli selezionati + 7 calendario dei grandi eventi: dove sono le opportunità nelle azioni USA questa settimana? Clicca qui per vedere tutti 22 i temi operativi→
Punti chiave:
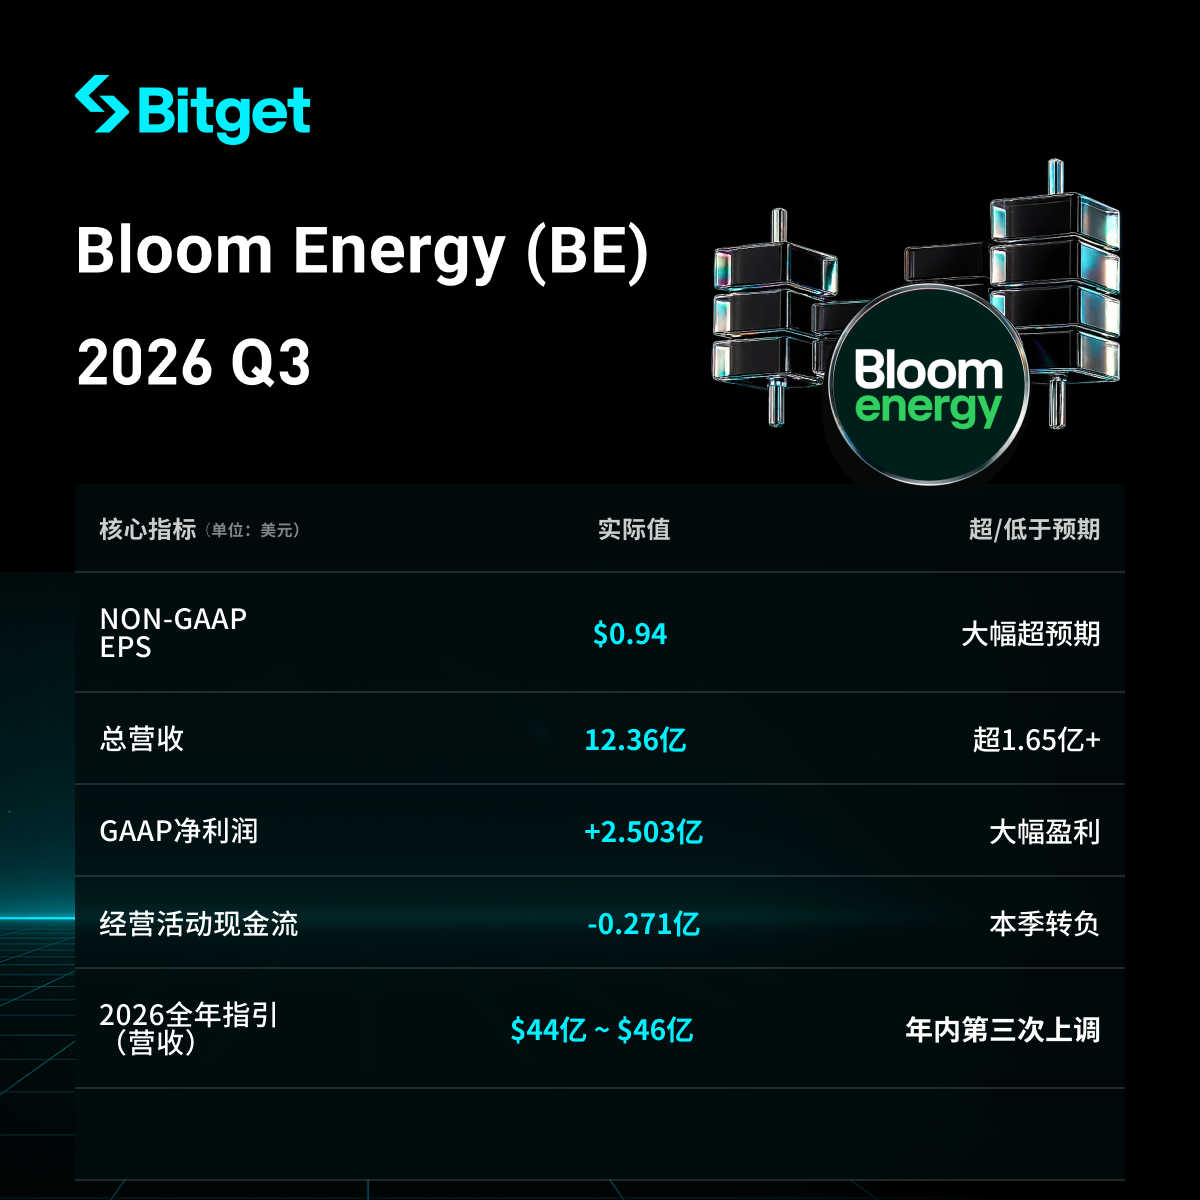
Bloom Energy (NYSE: BE) ha pubblicato i risultati del Q3 il 22 ottobre 2026 (fino al 30 settembre 2026), con ricavi pari a 1,2358 miliardi di USD, in crescita del 138,1% anno su anno, ben oltre le aspettative degli analisti fissate a circa 1,07 miliardi di USD; l’utile per azione diluito non-GAAP è stato di 0,94 USD, battendo le attese di 0,69 USD. L’utile operativo non-GAAP trimestrale è di 285,7 milioni di USD, in aumento di oltre il 500% e superiore alla somma annuale dello scorso anno, con il margine operativo che si espande dall’8,9% al 23,1%. Per la terza volta nel 2026, la società alza la guidance annuale: la mediana dei ricavi corrisponde a una crescita anno su anno di circa il 122%. Nonostante solidi fondamentali e l’inclusione nell’S&P 500, il flusso di cassa libero risulta negativo per 181 milioni di USD, mentre i costi di espansione della capacità incidono sulle aspettative di margine lordo e la valutazione elevata: tutto ciò ha portato il titolo a chiudere in calo dell’8,7% a 217,77 USD, con un’ulteriore pressione nelle contrattazioni after hours.
Analisi dettagliata:
- Performance complessive di ricavi e utili
- Ricavi trimestrali: 1,2358 miliardi di USD, +138,1% rispetto ai 519 milioni dello stesso periodo dello scorso anno, +16% rispetto al trimestre precedente, ben oltre le stime di circa 1,07 miliardi USD.
- Utile netto GAAP: 250,3 milioni di USD (EPS diluito 0,78 USD), rispetto a una perdita di 23,1 milioni nel periodo precedente; EPS non-GAAP diluito: 0,94 USD (contro 0,15 USD dell’anno scorso), battendo la previsione di 0,69 USD.
- Utile operativo non-GAAP: 285,7 milioni di USD (margine operativo 23,1%), in aumento di oltre il 500% rispetto ai 46,2 milioni dell’anno precedente; utile operativo GAAP: 225,4 milioni USD (margine operativo 18,2%, contro appena 1,5% un anno fa). I ricavi crescono del 138% e i costi operativi solo del 26%, riflettendo una leva operativa significativa.
- Margine lordo: GAAP al 33,8% (+453 punti base a/a), non-GAAP al 34,5% (+412 punti base circa su base annua).
- EBITDA rettificato: 299,5 milioni USD.
- Flusso di cassa: flusso di cassa operativo negativo per circa 27,1 milioni USD; flusso di cassa libero negativo per 181 milioni (positivo lo scorso anno), principalmente a causa di grandi consegne e disallineamento tra incassi e consegne, accumulo di crediti verso clienti e maggiore assorbimento del capitale circolante. Liquidità e equivalenti a fine periodo: circa 2,49 miliardi USD.
- Performance del core business (prodotti/generazione on-site)
- Ricavi prodotti: 1,0736 miliardi USD, +179,4% a/a, per la prima volta sopra 1 miliardo in un solo trimestre, pari all’87% dei ricavi totali.
- Driver principale: domanda esplosiva per la generazione on-site nei data center AI. Il CEO KR Sridhar ha citato le parole del CEO di Nvidia dal GTC di Berlino: ogni trimestre di ritardo su un data center da 1 GW può costare circa 1 miliardo USD di entrate per 100 MW. Bloom sottolinea la rapidità delle consegne: progetto di Oracle nello Utah consegnato in meno di due mesi; progetto Nebius in New Jersey approvato in tre mesi e operativo dopo altri due. L’azienda afferma di essere l’unica soluzione a offrire approvazione rapida (non richiede permesso per l’inquinamento atmosferico), implementazione veloce e futura scalabilità, senza diventare un collo di bottiglia per i clienti dei data center.
- Il management sostiene che Bloom guida il “più grande cambiamento architetturale nel settore elettrico degli ultimi 150 anni”, passando da una rete centralizzata secolare alla generazione on-site distribuita.
- Performance delle altre business unit
- Installazione: circa 84,86 milioni USD, margine lordo negativo.
- Servizi: circa 67,56 milioni USD, margine lordo circa 17,8% (circa 21,4% non-GAAP).
- Elettricità: circa 9,82 milioni USD.
- La crescita è trainata principalmente dai prodotti, mentre gli altri segmenti restano di dimensione minore, ma servizi ed elettricità assicurano ricavi ricorrenti stabili.
- Spese in conto capitale e piani di espansione della capacità
- Nel Q3, flusso di cassa investimenti negativo per circa 157,2 milioni USD, di cui 153,5 milioni per l’acquisto di immobili, impianti e attrezzature. Il CFO ha sottolineato che il CapEx è circa quattro volte quello dell'intero scorso anno.
- Principali ambiti di investimento: espansione della capacità a Fremont e Newark per sostenere ordini di data center su larga scala. Le nuove linee produttive e le consegne urgenti alzano temporaneamente i costi, mentre i progetti di riduzione costi richiedono tempo; i costi di avvio dell'espansione comprimeranno il margine lordo del 2027 in modo temporaneo.
- Rispetto ai competitor: Bloom punta su moduli SOFC a dispiegamento rapido, a differenza delle tradizionali turbine a gas (consegna dopo il 2030) e connessioni alla rete (ritardi tipici 1,5-2 anni). La competitività di costo è confermata dalle consegne in aree come il Texas dove il prezzo dell’energia è basso.
- Guidance per il 2026
- Ricavi: rialzati a 4,4-4,6 miliardi USD (precedente 3,9-4,2), la mediana è circa 4,5 miliardi USD, pari a una crescita del 122% a/a.
- Utile operativo non-GAAP: 960-1.030 milioni USD (margine operativo mediano circa 22%).
- EPS non-GAAP: 3,10-3,40 USD (prima: 2,55-2,85 USD).
- Margine lordo non-GAAP: circa 34% (guida di inizio anno: 32%, 2025: 30%).
- I risultati trimestrali dipenderanno dalla tempistica di preparazione e consegna ai clienti, con potenziale volatilità e il posizionamento finale influenzato dalle finestre di consegna di fine anno. È il terzo rialzo della guidance nell’anno.
- Contesto di mercato e preoccupazioni degli investitori
- Nodo centrale: la crescita della domanda AI non è coerente con l’invecchiamento delle reti elettriche tradizionali, facendo della generazione on-site una necessità da trilioni di dollari. Bloom ha ottenuto fino a 700MW per sostenere ordini per la cattura e stoccaggio di CO2 (CCS) da AEP e fornisce energia quasi zero-emissioni a Google; il management considera il CCS una opportunità TAM oltre i 1.000 miliardi USD (grazie a tecnologie che forniscono direttamente CO2 ad alta concentrazione). Citato anche l’architettura DC 800V, che in cinque anni per un data center da 1GW porta oltre 5 miliardi di USD di risparmio rispetto all’architettura tradizionale. Le utility stanno passando da “concorrenti” a “partner”, acquistando attivamente macchinari per stabilizzare le reti di distribuzione locale.
- Preoccupazioni degli investitori: flusso di cassa libero ancora negativo (assorbimento di capitale circolante e CapEx), costi di espansione che comprimono temporaneamente i margini lordi 2027, valutazione elevata (dopo ampia correzione dai massimi di giugno) e volatilità trimestrale derivante dall’incertezza delle consegne. Nonostante il beat sui risultati e la revisione al rialzo della guidance, il titolo ha chiuso il giorno stesso in calo dell’8,7% a 217,77 USD (in ulteriore discesa nell’after hours), riflettendo “sell the news” e l’attenzione alla qualità del cash-flow. L’inclusione nell’S&P 500 rappresenta una pietra miliare.
Disclaimer: Il contenuto di questo articolo è solo a scopo informativo e non costituisce alcun consiglio di investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Quanto è grande il deficit di finanziamento di CoreWeave? Goldman Sachs: solo 23 miliardi, compra! Bernstein: 76 miliardi, pericolo!
Bernstein indica che il modello di Goldman Sachs presenta ipotesi ottimistiche, mentre il proprio bilancio dei flussi di cassa di Goldman Sachs mostra che nei prossimi due anni il nuovo debito ammonterà a 46,6 miliardi di dollari — il doppio rispetto alla cifra di 23 miliardi di dollari riportata nel titolo. Ancora più importante, Goldman Sachs detiene oltre l’1% delle azioni di CoreWeave ed è anche il suo sottoscrittore. Attualmente, il rendimento delle obbligazioni non garantite di CoreWeave ha raggiunto il 15%, proprio mentre la prima rata di rimborso DDTL giunge a scadenza, e le perdite dovrebbero continuare fino al 2029.

Le preoccupazioni sulla bolla dell’IA colpiscono i mercati azionari dell’Asia-Pacifico: la borsa sudcoreana crolla fino al 4%, SK Hynix torna in rialzo, l’oro scende sotto quota 4000 durante la sessione
Le azioni di Samsung Electronics e SK Hynix sono entrambe scese oltre il 4% in un certo momento. Successivamente, SK Hynix è tornata in territorio positivo, mentre Samsung Electronics è rimasta in calo di oltre il 2%. L’indice Nikkei 225 è sceso di quasi il 2%. Il rendimento dei titoli di stato giapponesi a 10 anni è diminuito di 10 punti base, arrivando al 2,78%. Le valute rifugio yen e franco svizzero si sono rafforzate: lo yen è salito dello 0,2% e il franco svizzero dello 0,1%. L’oro ha perso fino allo 0,7% durante la giornata, mentre l’argento spot è sceso in modo significativo fino al 2%. Il prezzo del Brent è salito al massimo degli ultimi cinque mesi, raggiungendo 114 dollari al barile.
Analisi delle nuove IPO USA | Crescita rapida e continua dei ricavi, tre principali variabili alfa potrebbero guidare una rivalutazione di valore per Bao Shi Technology (POCH.US)
Come agenzia di marketing digitale all'estero, la base fondamentale di Baoshi Technology può sostenere la nuova valutazione?
Prezzi delle criptovalute
Altro


