
I titoli di Stato USA sono arrivati al minimo? Il responsabile della piattaforma di trading di Goldman Sachs: i titoli a lungo termine “sono ancora completamente ignorati”

Il mercato dei titoli di Stato statunitensi sta affrontando una serie di pressioni sovrapposte. I rendimenti dei titoli a lunga scadenza continuano a salire, la domanda tarda a concretizzarsi e il crescente divario tra obbligazioni e azioni attira sempre più attenzione.
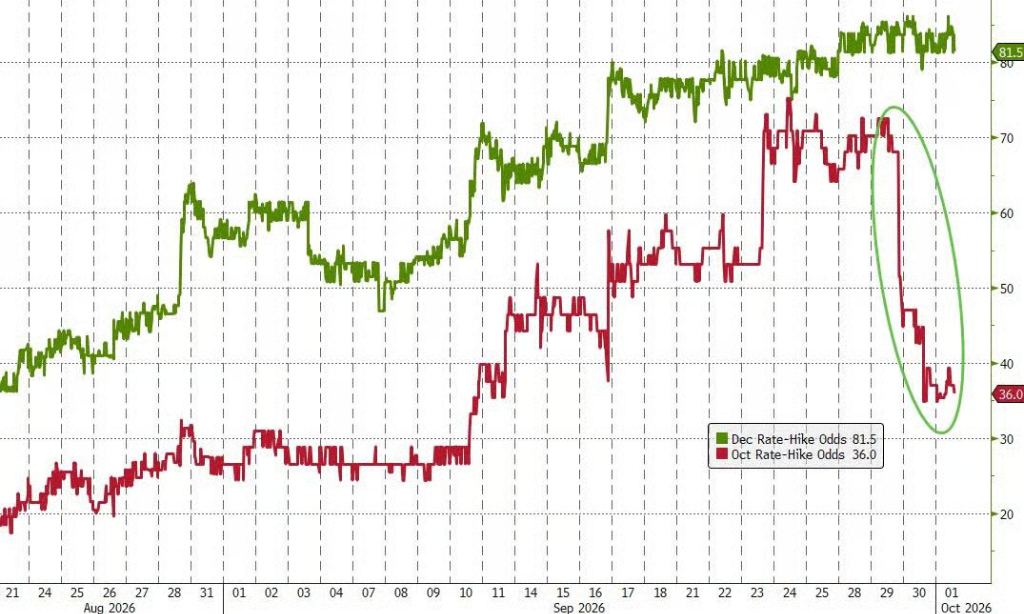
Rich Privorotsky, responsabile della sala trading di Goldman Sachs, ha dichiarato apertamente che i titoli di Stato Usa a lunga scadenza “sono ancora completamente trascurati”. Sebbene i più recenti dati PCE siano risultati inferiori alle aspettative, riducendo leggermente la probabilità di un rialzo dei tassi a ottobre, ciò non ha avuto un impatto sostanziale sull’andamento dei rendimenti a lunga scadenza – le aspettative di rialzo dei tassi a breve termine sono già state in gran parte scontate, mentre la vera pressione rimane concentrata sull’estremità lunga della curva dei rendimenti.
Allo stesso tempo, le aspettative di volatilità per i Treasury a lunga scadenza si sono già nettamente sganciate dalle tensioni sul mercato dei tassi a breve; Privorotsky riassume: “Questa situazione richiede urgentemente una distensione.”
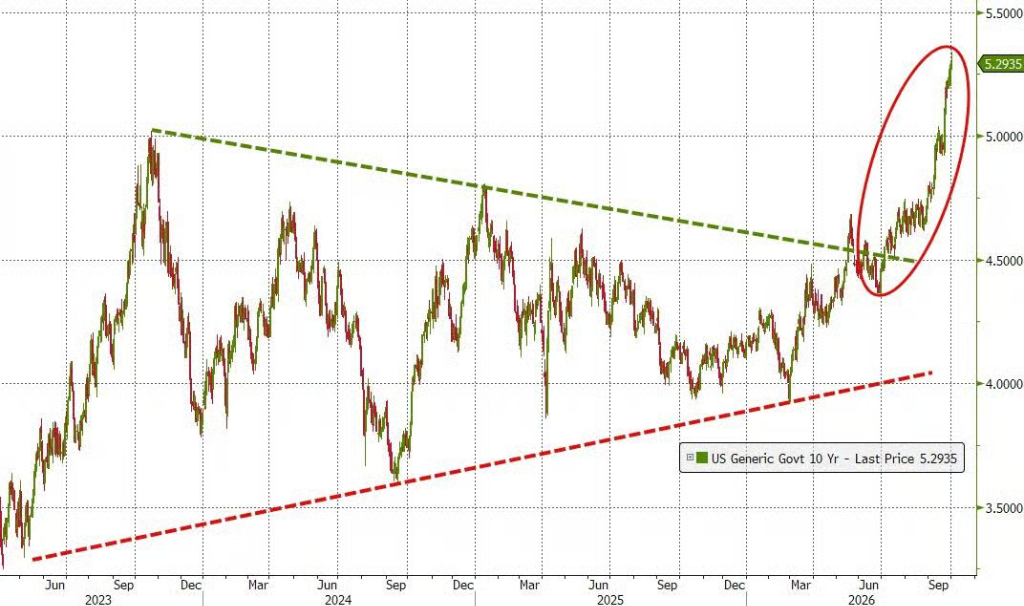
La rapida salita dei rendimenti sta anche attivando diversi segnali di allarme basati sui dati storici. Florian Roger di BNP Paribas CIB afferma di considerare il 5,5% come il punto critico al quale il rendimento del decennale Usa eserciterà una pressione significativa sul mercato azionario: “Siamo quasi arrivati e in quel momento le valutazioni delle azioni inizieranno a sembrare eccessive.”
Simon White, strategist macro di Bloomberg, avverte che gli investitori non dovrebbero lasciarsi ingannare dal valore apparentemente basso – guardando alla storia dei Treasury Usa, i rendimenti potrebbero non aver ancora raggiunto il fondo.
Mancanza di domanda sui Treasury a lunga scadenza, il rimbalzo del mercato obbligazionario non è ancora arrivato
Il rendimento dei decennali statunitensi è salito al 5,34%, ma questo livello non ha ancora generato una domanda evidente. Sebbene sotto diversi aspetti la valutazione dei Treasury risulti già interessante, il clima di attesa domina ancora il mercato.
L’analisi di Simon White, strategist macro di Bloomberg, mostra che il rendimento del Treasury a 10 anni, confrontato con la media tra il PIL nominale degli Usa e il rendimento del Bund decennale tedesco – esclusi i periodi eccezionali della pandemia e della crisi finanziaria globale – segue storicamente un andamento molto simile, mentre oggi il rendimento del Treasury si trova chiaramente sopra questa media.
Contemporaneamente, il rendimento a 10 anni supera di oltre 60 punti base il valore equo calcolato considerando il ritmo dei rialzi delle banche centrali globali, la curva dei rendimenti, il prezzo del petrolio e il tasso ufficiale, ma né gli investitori esteri né quelli domestici si sono ancora fatti avanti in modo significativo.
Il valore relativo tra azioni e obbligazioni segnala la stessa tendenza. Il premio per il rischio azionario, misurato come il differenziale tra il rendimento sugli utili per azione dell’ultimo anno e il rendimento dei Treasury decennali, è sceso ai minimi degli ultimi vent’anni, segnalando che l’attrattiva delle azioni rispetto alle obbligazioni è ai livelli storicamente più bassi. Anche considerando gli utili futuri, questo indicatore si avvicina ai minimi storici del 2025.
White sottolinea che, utilizzando un rendimento aggiustato che esclude il premio per la scadenza, i Treasury mantengono ancora un certo appeal, tuttavia questo vantaggio si sta assottigliando.
Il ritorno verso la media storica indica che la fase di ipervenduto non è ancora arrivata
Sebbene gli indicatori di valutazione suggeriscano che i Treasury siano relativamente sottovalutati, un altro approccio analitico più diretto adottato da White – il ritorno verso la media storica del rendimento annuale dei Treasury – fornisce segnali più prudenti.
Questo metodo mostra che il ritorno annuale dei Treasury tende a oscillare intorno alla media ed è spesso soggetto a ipervenduto durante le fasi negative. Attualmente, il rendimento annuale dei Treasury è tornato vicino alla media del trend, ma i dati storici indicano che ciò non equivale necessariamente al raggiungimento di un minimo. Sulla base di oltre 50 anni di dati storici, in circa tre quarti dei casi in cui il rendimento a sei mesi continua a scendere fino a raggiungere la media, si osserva un ulteriore calo nei tre mesi successivi.
Anche l’andamento del rendimento reale avvalora questa opinione. L’attuale rialzo del rendimento nominale è guidato in gran parte dal rendimento reale, con le aspettative di inflazione più contenute. L’indicatore anticipatore sul rendimento reale decennale costruito da White, che considera la liquidità in eccesso, l’intensità dei rialzi globali delle banche centrali e il tasso sui Fed Funds, segnala che il rendimento reale ha ancora margine di crescita. L’indicatore anticipa di circa tre-quattro mesi le tendenze del rendimento reale.
Pressione fiscale e rischio di liquidità da non sottovalutare
I potenziali acquirenti devono ancora fare i conti con la grave situazione fiscale degli Stati Uniti.
Tra principali economie emergenti e sviluppate, il rapporto tra deficit fiscale e PIL degli Stati Uniti è tra i più alti al mondo, secondo solo a Brasile, Polonia, Ungheria e Colombia. Se si esclude la spesa per interessi, il deficit fiscale di base americano rimane il più alto a livello globale, alla pari con il Regno Unito, e la pressione fiscale non può essere ignorata.
Con il continuo aumento dei rendimenti, il rischio di mercato potrebbe autoalimentarsi. Un rialzo dei rendimenti spinge al rialzo la volatilità, influendo così sui margini e sui limiti di rischio sui Treasury, e storicamente la crescita della volatilità è spesso accompagnata da un peggioramento della liquidità sul mercato obbligazionario.
White sottolinea inoltre che, quando il rendimento decennale resta stabilmente sopra il 5,25%-5,50%, la correlazione storica tra Treasury e azioni tende a diventare costantemente positiva, riducendo ulteriormente la domanda di Treasury come strumento di copertura nei portafogli di investimento.
Aumentano le aspettative di interventi governativi, ma ciò non basta come motivo di acquisto
Sotto una molteplicità di pressioni, le aspettative di intervento politico stanno crescendo. Secondo indiscrezioni, questa settimana il Tesoro Usa ha assunto David Zervos, chief market strategist di Jefferies, come consulente; una mossa che potrebbe non essere casuale. Zervos, in un’intervista, ha dichiarato che il Tesoro sta riconquistando il controllo sulla gestione delle scadenze del debito e ha sottolineato “la necessità di seguire attentamente l’evolversi di tale processo”.
Tuttavia, White avverte che, sebbene l’aspettativa di un intervento governativo aumenti i rischi per gli “short”, non basta come ragione valida per acquistare. Se il mercato si convincesse che il governo farà comunque da “paracadute”, si potrebbe creare una situazione di stallo: difficile andare short, ma anche difficile avere fiducia nel “lungo”, quindi gli investitori dovranno comunque restare vigili.
La contraddizione principale sul mercato dei Treasury rimane: sebbene la valutazione sia migliorata, i vincoli di natura tecnica, fiscale e di liquidità non sono ancora stati eliminati e resta ancora da capire se i rendimenti si trovino davvero vicino al punto minimo.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Il rapporto trimestrale delude le aspettative, i ricavi non mostrano segni di miglioramento! Nike annuncia un nuovo round di licenziamenti, quest'anno il titolo ha subito quasi un dimezzamento, il più drammatico della sua storia|Rapporto finanziario
I ricavi trimestrali di Nike sono diminuiti del 4% su base annua e le previsioni per l'intero anno sono ben inferiori alle aspettative, con un utile per azione previsto di soli 1,15-1,35 dollari, molto al di sotto delle stime degli analisti di 1,68 dollari. Il nuovo piano di licenziamenti "Pace" punta a risparmiare 2,5 miliardi di dollari entro il 2031. Il rating di Wall Street è sceso ai livelli più bassi degli ultimi 25 anni e Bank of America ha fissato un target price di soli 30 dollari, con il recupero delle vendite previsto non prima del 2028.
La “superficiale tranquillità” del mercato azionario USA: gli indici sono a un passo dai nuovi massimi storici, ma quasi tutti i settori hanno subito gravi perdite
Il rendimento dei titoli del Tesoro USA a 10 anni è salito al 5,34%, smembrando silenziosamente il mercato: l’indice S&P 500 dista meno del 2% dal massimo storico, ma nell’ultimo mese la mediana dei componenti S&P 500 è scesa del 5%, e l’indice equiponderato ha segnato perdite per sette settimane consecutive. Oltre un terzo delle small cap sono diventate “aziende zombie”, le azioni bancarie sono diminuite di oltre il 12% dai massimi, e le utility sono a un passo dal mercato orso. L’unico supporto attuale deriva dai colossi tecnologici AI: se si infrangono le aspettative di profitti dell’AI, il rischio di una crisi sistemica nascosta potrebbe esplodere all’istante.

L'inflazione di Tokyo supera di gran lunga le aspettative! Allarme "surriscaldamento" per la Banca Centrale del Giappone, aumento dei tassi a dicembre ormai certo?
Con il venir meno degli effetti di alcune misure temporanee adottate dal governo giapponese, l’indicatore chiave dell’inflazione a Tokyo ha registrato un forte aumento. Questo rafforza la posizione della Banca centrale giapponese di continuare ad aumentare i tassi d’interesse, dopo che le autorità hanno accelerato la normalizzazione della politica monetaria.
Prezzi delle criptovalute
Altro


