
Le istituzioni affermano che il prezzo del petrolio e quello dell'oro mostrano una correlazione negativa, prevedendo una differenza attesa nei prezzi dell'oro fino a 1750 dollari.

Huìtōng Finance 30 settembre—— Natixis ha pubblicato un rapporto sull’oro in cui l’analista Bernard Dahdah ipotizza tre scenari sui prezzi dell’oro. Nello scenario di base, il prezzo dell’oro potrebbe raggiungere i 4.100 dollari entro fine anno; se il conflitto nello Stretto di Hormuz dovesse intensificarsi, il prezzo del petrolio spingerebbe l’inflazione verso l’alto, il prezzo dell’oro potrebbe scendere fino a 3.500 dollari; in caso di distensione della situazione e calo dell’inflazione, il prezzo dell’oro potrebbe superare i 5.250 dollari. Attualmente, il prezzo del petrolio e il prezzo dell’oro mostrano di nuovo una correlazione negativa, gli ETF comprano nei ribassi, ma le aspettative sui tassi d’interesse contengono il prezzo dell’oro, mentre il sostegno all’acquisto d’oro da parte delle banche centrali rimane incerto.
Il prezzo internazionale dell’oro si trova ad affrontare molte incertezze a causa dell’intreccio di molteplici variabili macroeconomiche: l’aumento dei prezzi del petrolio, la persistenza dell’inflazione e il mantenimento di un ambiente di tassi d’interesse elevati continuano a gravare sul mercato dei metalli preziosi.
Il report più recente di Natixis sull’oro sottolinea come l’evoluzione della situazione attorno allo Stretto di Hormuz diventerà il fattore chiave nel determinare la direzione del prezzo dell’oro; sotto diversi scenari geopolitici, le prospettive di sviluppo dei prezzi dell’oro possono divergere fortemente. L’analista di metalli preziosi della banca ha delineato tre scenari possibili, in cui il prezzo dell’oro può scendere fino al minimo di 3.500 dollari l’oncia, mentre nello scenario ottimistico può raggiungere i 5.250 dollari l’oncia.
Inversione del contesto macro: il prezzo del petrolio e dell’oro tornano ad una correlazione negativa
Bernard Dahdah, analista dei metalli preziosi di Natixis, nell’ultimo rapporto aggiorna la propria visione sul mercato dell’oro, in netto cambiamento rispetto alle previsioni di fine agosto. Alla fine di agosto, Dahdah aveva alzato il target per il prezzo dell’oro a fine anno a 5.000 dollari l’oncia, grazie al sostegno degli acquisti rifugio generati dai problemi di debito degli Stati Uniti e dalla volatilità dei Treasury, mentre le preoccupazioni sulla sostenibilità fiscale e le attese di svalutazione della valuta avevano aiutato l’oro a resistere alla pressione di alti costi opportunità.
Tuttavia, nell’ultimo mese lo scenario macroeconomico è cambiato rapidamente e la banca ha osservato che il petrolio e l’oro hanno ristabilito una correlazione negativa. L’aumento del prezzo internazionale del petrolio intensifica le preoccupazioni sull’inflazione di mercato e alimenta le attese di ulteriori rialzi dei tassi dalla Federal Reserve. L’oro stesso non genera interessi, un rialzo dei tassi incrementa il costo opportunità nel detenere oro e ciò pesa sul suo prezzo. Dahdah evidenzia che questo tipo di relazione si è manifestata già nelle fasi di tensione tra USA, Israele e Iran; dopo i progressi diplomatici di giugno, la correlazione era svanita, ma con la rinnovata tensione geopolitica di fine agosto e, successivamente all’Assemblea Generale delle Nazioni Unite, il rifiuto americano della proposta iraniana, tale correlazione negativa si è nuovamente rafforzata.
Al contempo, gli investitori in oro sono estremamente sensibili ai cambiamenti attesi nella politica monetaria della Federal Reserve. I grafici del report mostrano che quando le aspettative di ulteriori rialzi aumentano, il prezzo dell’oro tende a indebolirsi. L’aumento dei rendimenti dei Treasury USA e il rafforzamento del dollaro amplificano la pressione ribassista sull’oro: dalla fine di agosto, oro e rendimenti dei Treasury USA decennali sono tornati correlati, mentre quest’anno la correlazione tra i movimenti dell’oro e il Dollar Index resta la più stabile.
Battle tra ribassisti e rialzisti: sostegno da ETF e banche centrali, ma con incognite
Nonostante la discesa dei prezzi, sul mercato restano correnti rialziste. Natixis sottolinea che, anche con il calo del prezzo, le posizioni in ETF sull’oro fisico continuano a crescere; durante la discesa dei prezzi, persistono flussi in ingresso negli ETF, un disallineamento tra andamento dei prezzi e flussi che è raro nella storia. Dahdah afferma nel report che alcuni investitori stanno approfittando dei ribassi per accumulare ETF sull’oro, ma quest’acquisto strutturale non basta per compensare l’impatto della revisione delle aspettative sui tassi d’interesse sul prezzo dell’oro.
L’acquisto di oro da parte delle banche centrali ha rappresentato un importante sostegno ai prezzi dell’oro, soprattutto in un contesto di rendimenti dei Treasury in crescita; tuttavia, la banca segnala un rischio: se il prezzo del petrolio resterà elevato e il dollaro si rafforzerà, molte banche centrali potrebbero trasferire la priorità politica sulla lotta all’inflazione interna e la stabilità del cambio, rallentando o interrompendo l’accumulo di riserve in oro; la forza di sostegno da parte delle banche centrali potrebbe quindi indebolirsi.
Tre scenari principali: la geopolitica decide la direzione finale dei prezzi dell’oro
Nello scenario di base, per il resto del 2026 il prezzo dell’oro rimarrà sotto pressione, con il mercato che sconta una possibile ulteriore stretta della Federal Reserve a dicembre, portando i prezzi a 4.100 dollari l’oncia entro fine anno. La banca ipotizza che, nel 2027, la Fed mantenga i tassi fermi e, grazie al proseguimento della de-dollarizzazione, al rinnovato interesse degli investitori e agli acquisti continui delle banche centrali, il prezzo dell’oro possa risalire a 4.750 dollari l’oncia per fine 2027.
Nello scenario pessimistico, l’escalation dei conflitti in Medio Oriente bloccherebbe il traffico nello Stretto di Hormuz, il prezzo del petrolio internazionale schizzerebbe ancora più in alto e l’inflazione rimarrebbe elevata; la Federal Reserve si vedrebbe costretta a mantenere i tassi alti più a lungo. Se molte banche centrali passassero da acquirenti netti a venditori netti d’oro, attingendo alle riserve per sostenere le rispettive valute, i prezzi potrebbero scendere fino a 3.500 dollari l’oncia.
Nello scenario ottimistico, invece, ipotizzando una distensione sullo Stretto di Hormuz, il prezzo del petrolio crolla, l’inflazione rallenta rapidamente, la Federal Reserve trova spazio per invertire la politica e porre fine al ciclo restrittivo. In questo caso, il prezzo dell’oro potrebbe mantenersi sopra i 5.250 dollari l’oncia.
Conclusioni
Attualmente il mercato dell’oro si trova in un punto critico di confronto tra forze rialziste e ribassiste, con aspettative sui tassi d’interesse, la forza del dollaro, il prezzo del petrolio e i rischi geopolitici tutti intrecciati. Le previsioni di scenario proposte da Natixis evidenziano come il rischio geopolitico nello Stretto di Hormuz rimanga il vero pivò sul trend dei prezzi dell’oro. Nel breve periodo, alta inflazione e aspettative di rialzo dei tassi pesano sull’oro; ma se le tensioni geopolitiche dovessero placarsi, con l’inflazione in rapido calo e un cambio di rotta della Fed, l’oro potrebbe vivere un forte rally.
I futuri movimenti del prezzo del petrolio, gli interventi della Fed e l’evoluzione degli equilibri in Medio Oriente continueranno a guidare la volatilità del prezzo dell’oro.
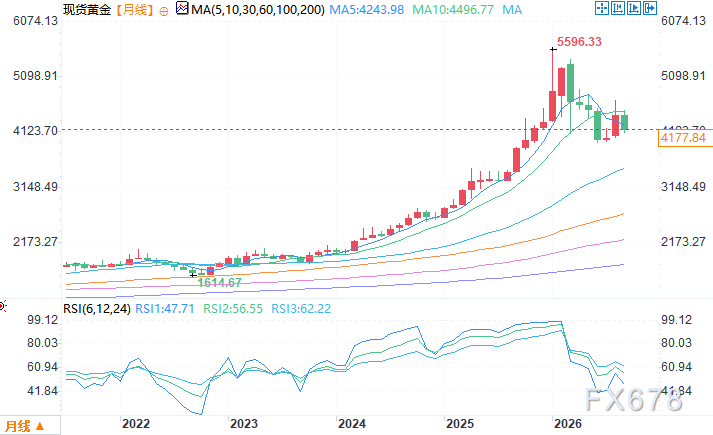
Grafico mensile dell’oro spot Fonte: Yìhuìtōng
Orario EET (GMT+8) 30 settembre 11:32 Oro spot quotato a 4.177,84 USD/oncia
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Trump afferma che Powell dovrebbe dimettersi dal suo incarico di membro della Federal Reserve
Il presidente degli Stati Uniti Donald Trump ha pubblicato un messaggio sui social media chiedendo a Powell di dimettersi immediatamente dal ruolo di governatore della Federal Reserve, minacciando che, in caso di rifiuto, il governo americano lo perseguirà per corruzione o negligenza. Questa dichiarazione è motivata da un rapporto pubblicato dall’ispettore interno della Federal Reserve, il quale non ha riscontrato violazioni penali, ma ha evidenziato numerosi errori di gestione che hanno portato a un grave superamento dei costi nel progetto di ristrutturazione della sede centrale.
La domanda di memoria per l’AI continua a esplodere: Micron (MU.US) supera le aspettative nel quarto trimestre fiscale, con i ricavi trimestrali del core business dei data center in crescita di oltre 10 volte su base annua
Il gigante dei chip di memoria Micron Technology ha pubblicato mercoledì, dopo la chiusura dei mercati, i risultati del quarto trimestre dell’anno fiscale 2026: sia i ricavi che i profitti hanno superato le aspettative di Wall Street e le previsioni per il prossimo trimestre sono superiori rispetto alle stime di mercato.
La Federal Reserve approva la riforma degli stress test con un voto di 6 a 1: la volatilità delle richieste di capitale dimezzata, unico voto contrario avverte del rischio di perdita della resilienza
La Federal Reserve ha ufficialmente approvato due regole definitive volte ad aumentare la trasparenza e a ridurre la volatilità dei requisiti di capitale di circa il 50%. Le nuove regole prevedono una consultazione pubblica sugli scenari dei test di stress e stabiliscono che la media dei risultati dei test effettuati per due anni consecutivi sarà utilizzata per calcolare il buffer di capitale; questo meccanismo di media entrerà in vigore nel 2028. Questa riforma è il frutto di anni di negoziati nel settore bancario e i gruppi di settore l'hanno accolta positivamente. Tuttavia, alcuni critici, come il membro del consiglio Barr, avvertono che la riforma potrebbe indebolire l'efficacia dei test di stress e ridurre la resilienza complessiva del sistema bancario.

Prezzi delle criptovalute
Altro


