
Previsione dei risultati del Q1 di Nike: prova cruciale ai minimi da 12 anni, tutto dipende dalla Cina e dal margine lordo!
 2026/09/30 03:16
🔥 Radar delle azioni USA ad alta attenzione ora disponibile! 3 temi principali delle azioni USA + 6 titoli selezionati + 7 calendari degli eventi principali, dove saranno le opportunità sulle azioni USA questa settimana? Clicca qui per vedere a colpo d’occhio 22 direzioni di trading→
- Punti chiave dell'investimento
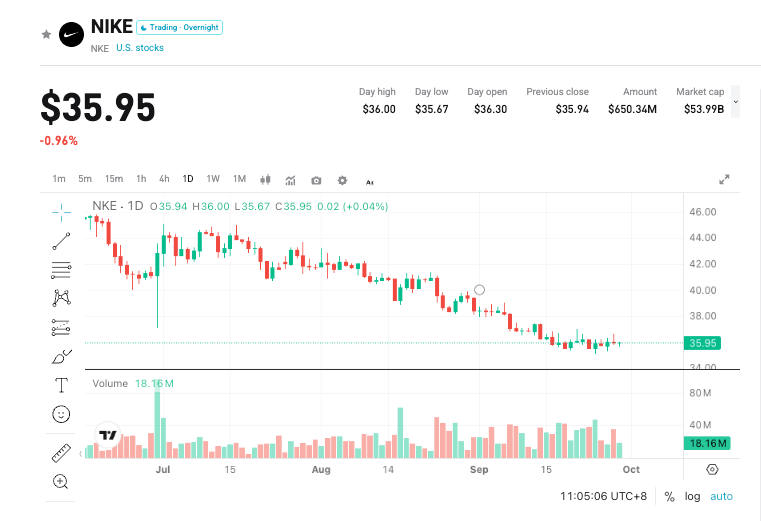
Nike (NKE.US) pubblicherà i risultati del primo trimestre fiscale 2027 (al 31 agosto) dopo la chiusura del mercato USA il 1 ottobre 2026, con la call prevista intorno alle 17:00 ET. La società prevede un fatturato trimestrale in calo su base annua di medio livello, senza impatto favorevole dai cambi, e margine lordo "in lieve miglioramento" su base annua. Il consenso di Wall Street prevede ricavi tra 11,32 e 11,35 miliardi di dollari (circa -3,2% a -3,4% YoY, stesso periodo precedente 11,72 miliardi), utile per azione circa 0,44 dollari (-10,2% YoY, stesso periodo precedente 0,49 dollari). Il prezzo delle azioni recentemente è vicino ai 36 dollari, con una perdita di circa il 40% quest'anno, e il 21 settembre è stata rimossa dallo S&P 100 (rimane però nello S&P 500). Il punto chiave per il mercato non è il ritorno a una crescita elevata, ma verificare se, escludendo le voci non ricorrenti, margine lordo e area Cina possano stabilizzarsi per prime.
- Quattro aree critiche di attenzione
Punto 1: La contrazione dell'area Cina si ridurrà?
Fatturato FY26 della Grande Cina: 5,847 miliardi di dollari (-11% YoY secondo i dati dichiarati, -13% YoY a cambi costanti). Q4 circa 1,29 miliardi di dollari (-12% YoY dichiarato, -17% YoY a cambi costanti). Il consenso degli analisti per questo trimestre resta circa 1,3 miliardi (-12,6% YoY); si tratta di proiezioni di mercato, non di guidance aziendali. Non si guarda solo al calo dei ricavi, ma anche a stock, sconti e vendite a prezzo pieno. In call, il management ha dichiarato che le scorte dell’area Cina sono già calate a doppia cifra, alcuni negozi e segmenti running mostrano miglioramenti, ma il trend prossimo resta in linea con il recente passato. Se il calo trimestrale si ridurrà nettamente, l'umore di mercato potrebbe già migliorare; se resterà vicino al -17% Q4 a cambi costanti, la narrazione sulla trasformazione sarà rinviata ancora.
Punto 2: Il margine lordo operativo potrà realmente tornare positivo?
Nell’ultima trimestrale, margine lordo 49,2% (+890 bps YoY), ma circa 900 bps derivano da 986 milioni di dollari di rientro dazi; il margine lordo depurato è solo 40,2% (-10 bps YoY), EPS rettificato circa 0,20 dollari (EPS dichiarato 0,72 dollari). La società porta il margine lordo in positivo dal Q1, intendendo il margine lordo operativo: non va fatto il confronto con il 49,2%. I principali indici qualitativi del trimestre saranno vendite a prezzo pieno, tasso di sconto e mix di prodotto. Questo è il dato più probabile a riscrivere il prezzo dell’azione.
Punto 3: La crescita nel Nord America potrà compensare altre aree?
Ricavi Nord America in Q4 circa 4,83 miliardi di dollari (+3% YoY), wholesale forte, direct to customer ancora debole. Stime di consenso per il trimestre: Nord America circa 5,1 miliardi (+2% YoY), EMEA circa 3,2 miliardi (-4% YoY), APAC e America Latina circa 1,4 miliardi (-3% YoY); footwear circa 7,2 miliardi (-3% YoY). Converse lo scorso trimestre reale circa 244 milioni (-32% YoY), consenso per il trimestre circa 296 milioni (-19% YoY). Se le consegne wholesale sono più rapide dell’assorbimento a valle, la pressione sulle scorte permane.
Punto 4: Rallentamento Q2 e scostamenti previsionali sull’anno
L’azienda ha già segnalato che il Q2 rallenterà rispetto al Q1, principalmente per la forte base delle promo digitali in EMEA e al ciclo delle vendite wholesale in Nord America. Ricavi FY26 previsti a 46,4 miliardi di dollari (flat dichiarato, -2% YoY a cambi costanti), EPS dichiarato 2,10 dollari, tolti i dazi circa 1,58 dollari. Consenso FY27: ricavi tra 45,3-45,7 miliardi (-2% YoY), EPS circa 1,65-1,66 dollari; alcune case stimano meno, ritenendo il turning point non prima del FY28. L’Investor Day del 16-17 novembre sarà il riferimento per la strategia di medio periodo.
- Rischi e opportunità
Fattori positivi:
- La contrazione del gruppo è minore del moderato atteso, ed il calo area Cina a cambi costanti si attenua rispetto a Q4.
- Il margine lordo depurato dai dazi torna positivo, migliorano struttura sconti e magazzino.
- Vendite wholesale Nord America in linea con il sell-out, il management non riduce la guidance per H1.
Rischi negativi:
- Cina o Converse peggiorano ancora, ampliando la contrazione totale.
- Il margine lordo non torna positivo o resta dipendente dalle promozioni.
- Si conferma un Q2 più debole, la ripresa annuale si sposta in avanti, e in caso di delusioni si potrebbe vedere un ulteriore calo delle aspettative.
- Strategie di trading consigliate
Scenario rialzista: calo dei ricavi gestibile, margine lordo operativo davvero positivo, e dall’area Cina giunge il segnale del “peggio è passato”; capitali potrebbero anticipare la seconda fase d’ingresso nella trasformazione.
Scenario ribassista: dati in linea con la guidance ma qualità debole (sconti elevati, DTC ancora debole, scorte poco sane), oppure il management sposta chiaramente in avanti il turning point.
Dati chiave:
- Ricavi totali YoY (dichiarati / cambi costanti)
- Ricavi, magazzino e sconti della Grande Cina
- Margine lordo (da valutare escludendo voci non ricorrenti)
- Wholesale vs DTC Nord America, sell-out
- Outlook Q2 e annuale, e aggiornamenti all’Investor Day di novembre
Note operative (chiusura del 29 settembre: $35,84):
- Prima della trimestrale: fase di fondo tra 35,22-37,04, minimo a 52 settimane il 25 settembre a 35,22$, chiusura il 29 settembre a 35,84$. Media a 20 giorni 36,78$, media 50 giorni 39,38$, media 200 giorni 49,21$. Resistenze: 36,67 / 36,78 / 37,04 / 39,38. Supporti: 35,67 / 35,22 / 35,00 / 34,20. Implied volatility nelle opzioni circa ±8,7%-9,0% (range 32,6-39,1). Strategia leggera, nessuna leva long sotto 35,22.
- Scenario long: close sopra 36,78-37,04, ritracciamento tenuto 35,22. Target superiore 39,38. Stop loss a 35,00.
- Scenario short: sotto 35,22 o rimbalzo fallito sotto 36,78. Target inferiori 35,00 / 34,20 / 32,60.
Consiglio operativo: guardare a margine lordo e salute dell’area Cina, meno a ricavi in positivo. Se il dato sorprende attendere ritracciamento su 35,22-36,78; se i dati/resto guidance deludono evitare la corsa al bottom. Attenzione al calo dell’Implied Volatility. Peso della posizione adeguato al proprio rischio.
Disclaimer: Il contenuto sopra riportato ha scopo esclusivamente informativo e non costituisce consiglio di investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Il PCE core degli Stati Uniti ad agosto inferiore alle aspettative: un rapporto raffreddato “modificato” nei criteri, la Federal Reserve ci crederà?
La spesa dei consumatori statunitensi ad agosto ha registrato il più rapido aumento da oltre un anno, mentre l'indice di inflazione più seguito dalla Federal Reserve è diminuito significativamente su base annua.
Il PCE si indebolisce inaspettatamente, ma perché il mercato non è così entusiasta
I tassi dei mutui negli Stati Uniti raggiungono il massimo degli ultimi tre anni, ma la "rigidità verso il basso" dei prezzi delle case intensifica le sfide per la politica della Fed.
Il tasso dei mutui negli Stati Uniti è salito al 7,3%, il livello più alto degli ultimi tre anni.
Prezzi delle criptovalute
Altro


