
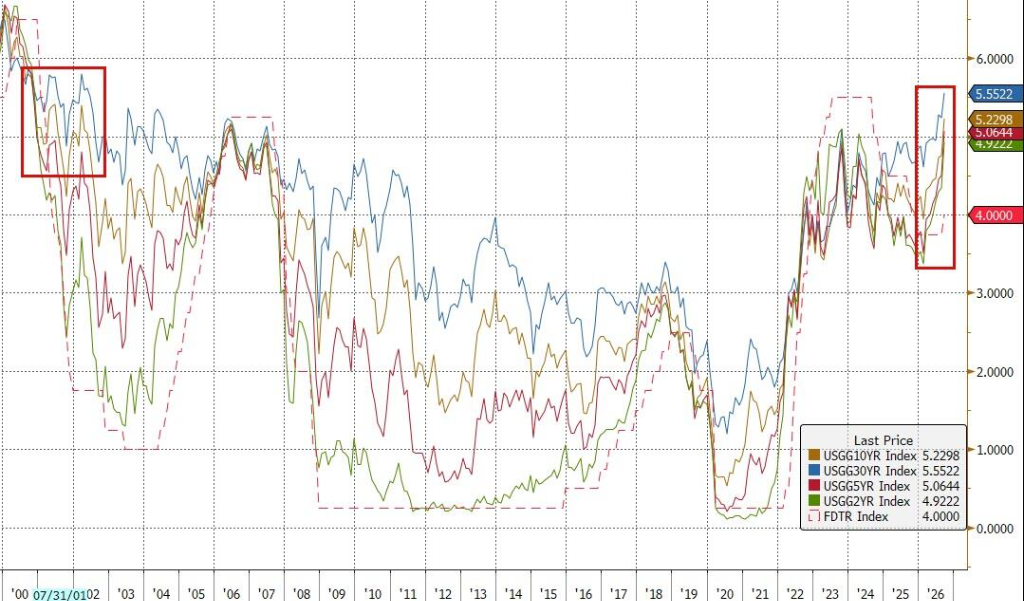
Per la prima volta dal 2007, i rendimenti globali delle obbligazioni si avvicinano al 4%, mentre i tassi d’interesse complessivi dei Treasury USA hanno raggiunto il livello più alto degli ultimi vent’anni.

I rendimenti delle obbligazioni globali si stanno avvicinando per la prima volta dal 2007 alla soglia chiave del 4%, mentre il rendimento dei Treasury USA a 30 anni è salito contemporaneamente al livello più alto dal 2004. Il mercato globale delle obbligazioni sta attraversando una fase di vendite sincronizzate tra diversi mercati.
Lunedì, con la crescita dei prezzi del petrolio, la curva di rendimento dei Treasury USA è aumentata di 7-8 punti base in tutte le scadenze, portando l'indice Bloomberg Global Aggregate Bond vicino al 4% per la prima volta dal 2007.
Attualmente, il livello complessivo dei tassi d'interesse negli Stati Uniti ha raggiunto il punto più alto degli ultimi vent'anni, con il rendimento reale decennale che ha registrato un nuovo massimo dalla bancarotta di Lehman Brothers.
I prezzi elevati dell'energia stanno costringendo la Federal Reserve ad affrontare una pressione ancora maggiore per ulteriori rialzi dei tassi. Dal 2021, il tasso d'inflazione negli Stati Uniti è rimasto al di sopra dell'obiettivo prefissato e l'attuale pressione esterna esercitata dai costi energetici rende la lotta contro l'inflazione ancora più difficile.
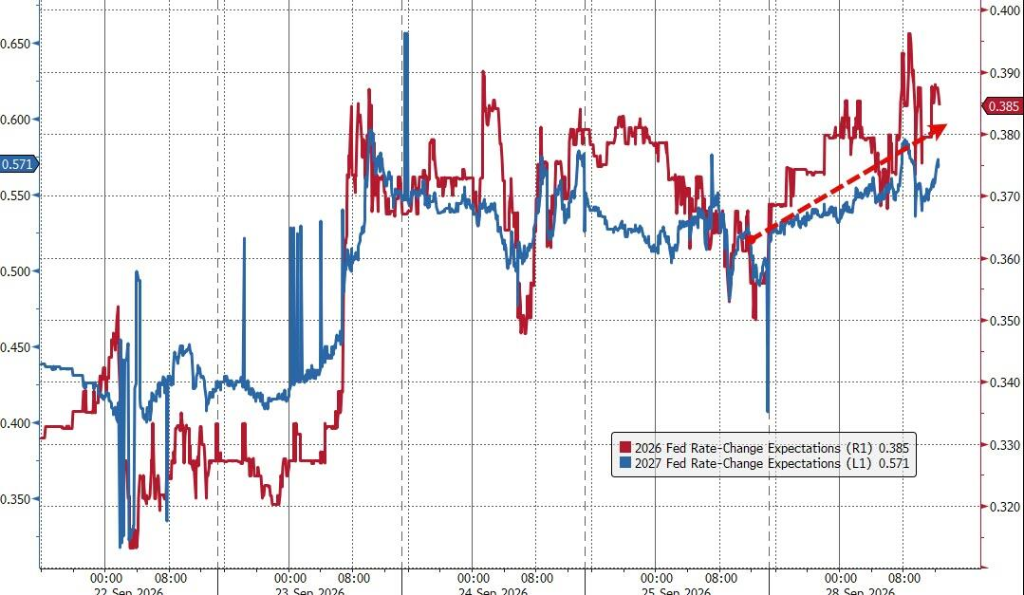
I dati del mercato dei derivati swap indicano che gli investitori hanno già completamente valutato almeno tre ulteriori rialzi dei tassi da 25 punti base nell'arco dei prossimi 12 mesi da parte della Federal Reserve, con una possibile quarta stretta non esclusa.
La geopolitica domina la narrazione macro, prezzi delle materie prime in crescita potrebbero compromettere la domanda
Secondo Bloomberg, i rendimenti delle obbligazioni globali si stanno avvicinando al livello del 4% per la prima volta dal 2007. Questa soglia è cruciale perché l'attenzione del mercato su di essa amplifica la volatilità dei prezzi e incentiva ulteriori aumenti dei rendimenti.
Il rendimento dei Treasury USA a 30 anni ha raggiunto il livello più alto dal 2004, evidenziando che la parte a più lunga scadenza della curva è quella maggiormente esposta in questa fase di vendite. I titoli di stato a lunghissimo termine sono più sensibili alle aspettative sui tassi e il loro rendimento si è portato per primo sopra i massimi pluriennali, riflettendo il fatto che il mercato sta rivalutando tutto il percorso futuro dei tassi a lungo termine.
Nonostante la politica monetaria e i dati economici abbiano temporaneamente mascherato la volatilità del mercato petrolifero, l'attuale conflitto geopolitico è tornato ad essere il fattore centrale nei mercati.
Secondo Ian Lyngen, responsabile della strategia sui tassi USA di BMO Capital Markets, la guerra in Iran e le potenziali ricadute sull'economia globale restano evidentemente un motore chiave della narrazione macro attuale. Le preoccupazioni per gli shock esterni si trasmettono direttamente al mercato obbligazionario, generando un ampio rialzo dei rendimenti dei Treasury USA.
Il continuo aumento dei prezzi del petrolio ha aggravato direttamente il rischio di un'inflazione persistentemente elevata. Davanti a un tasso d'inflazione che dal 2021 non riesce a rientrare nell'obiettivo, l'elevato costo dell'energia riduce ulteriormente il margine di manovra della Federal Reserve sulla politica monetaria.
Come si evince dalle valutazioni del mercato swap, le attese sulla traiettoria dei tassi per il prossimo anno stanno diventando sempre più aggressive, con il mercato che si prepara a una politica restrittiva della Federal Reserve più lunga e più incisiva.
Mentre gli investitori prestano attenzione alle notizie sugli attuali conflitti per orientare le proprie operazioni, alcune istituzioni mettono in guardia dal rischio che il mercato stia sottovalutando minacce economiche più profonde. Brij Khurana, gestore del portafoglio di Wellington Management, osserva che al momento le persone negoziano principalmente basandosi sui titoli relativi alla guerra in Iran. Egli avverte:
Potrebbero sottovalutare un quadro macro più ampio: il mantenimento dei prezzi delle materie prime su livelli così elevati per così tanto tempo inizierà a causare una flessione dei redditi reali e, infine, distruggerà la domanda.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Quest’anno sono già stati spesi oltre 20 miliardi di dollari! Il CEO di Eli Lilly (LLY.US): puntiamo ai settori “inesplorati” della farmaceutica e continueremo a cercare acquisizioni di maggiore portata.
L’amministratore delegato di Eli Lilly, Dave Ricks, ha dichiarato che gli investitori possono aspettarsi che la società porti avanti operazioni di portata maggiore, in quanto Eli Lilly sta conducendo una vasta ricerca di asset nelle “aree inesplorate” della comunità scientifica.
Sta arrivando una "corsa agli sportelli" causata dagli agenti intelligenti? Apollo avverte: gli assistenti AI potrebbero sottrarre aiuti a basso costo dalle banche, portando rischi al sistema finanziario.
Torsten Slok, capo economista di Apollo Global Management, ha dichiarato che, se i consumatori inizieranno a fare forte affidamento sugli assistenti artificiali (AI) come Muse di Meta e trasferiranno il denaro contante su conti con rendimenti più elevati, ciò potrebbe comportare rischi per il sistema finanziario.
CNY: Come superare il dilemma tra tendenza rialzista e ribassista?
Evento raro in 25 anni! Il rendimento dei Treasury USA a 10 anni supera il rendimento da utili dell'S&P 500
Il rendimento dei titoli di Stato statunitensi a 10 anni ha superato il 5%, rendendo le obbligazioni relativamente più attraenti rispetto alle azioni come mai negli ultimi 25 anni. Attualmente, il rendimento degli utili azionari, misurato come l'inverso del rapporto P/E dello S&P 500, è inferiore al rendimento dei titoli di Stato USA a 10 anni, creando una chiara pressione sulle azioni in termini di rendimento. Il modello Shiller avverte che, nei prossimi dieci anni, lo S&P 500 potrebbe superare le obbligazioni di appena circa l’1% all'anno. Il paradigma d'investimento degli ultimi vent'anni, che privilegiava le azioni rispetto alle obbligazioni, è ufficialmente giunto al termine.
Prezzi delle criptovalute
Altro


