
Prospettive per il rapporto finanziario Q4 di Costco: verifica del ritorno di capitale e dei membri dopo il ritracciamento del mercato ribassista
 Bitget2026/09/23 04:08
🔥 Radar dei titoli caldi USA ora online! 3 principali temi azionari USA + 6 titoli selezionati + calendario con 7 eventi chiave: dove sono le opportunità questa settimana? Clicca sul link per vedere in un’immagine 22 possibili direzioni di trading→
- Punti chiave d’investimento a colpo d’occhio
Costco (COST.US) pubblicherà il 24 settembre 2026, dopo la chiusura di Wall Street, i risultati del quarto trimestre fiscale 2026 (16 settimane, chiuse il 30 agosto). Il consenso di Wall Street prevede ricavi totali di circa 94,8 miliardi di dollari (+10,0% YoY), un utile per azione rettificato di circa 6,53 dollari (+11,2% YoY, rispetto a 5,87 dollari dell’anno precedente); l’EPS annuale stimato è di circa 20,5 dollari (rispetto a circa 18,2 dell’anno scorso), con ricavi annuali previsti oltre i 301 miliardi di dollari.
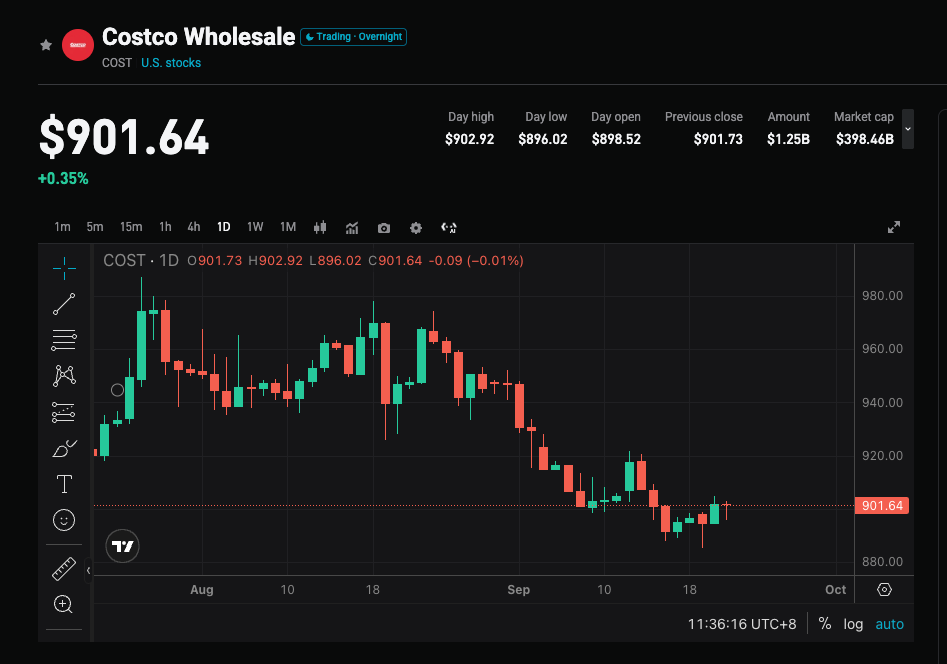
L’azienda ha già comunicato in anticipo vendite nette Q4 pari a 93,9 miliardi di dollari (+11,3% YoY), vendite like-for-like +9,4%, +6,7% al netto di carburante e cambi; il focus questa volta non è “se si vende abbastanza”, ma sulla qualità dei ricavi da abbonamenti, sui margini, su come verrà reinvestito il rimborso dei dazi doganali, e su possibili dividendi speciali/buyback in presenza di abbondante liquidità. Il prezzo del titolo è sceso di circa il 18% dal massimo di maggio di 1096,50 dollari fino alla chiusura del 22 settembre a 899,41 dollari; rivalutazione e verifica degli utili procedono insieme.
- I quattro punti chiave d’attenzione
Punto chiave 1: Il “flywheel” degli abbonati potrà compensare il rallentamento del traffico?
Il vero bacino di profitto di Costco sta nelle quote di iscrizione, non nella maggiorazione dei prezzi dei prodotti. Nel Q3 le entrate da abbonamenti sono state di 1,37 miliardi di dollari (+10,7% YoY, +9,9% YoY al netto del cambio), con 82,9 milioni di abbonati paganti (+4,1% YoY), di cui 41,2 milioni con abbonamento premium (+9,6% YoY), con un tasso di rinnovo del 92,2% in USA/Canada e dell’89,7% a livello globale. Fattori da confermare in Q4: il tasso di rinnovo resta stabile? La penetrazione degli abbonamenti premium continua a crescere? Gli sforzi digitali nel reclutamento pesano ancora sui rinnovi futuri? Un indebolimento di questi indicatori porterebbe il mercato a riconsiderare Costco da “retail ad alta valutazione” a “retail maturo”.
Punto chiave 2: Dati delle vendite già noti, ma saranno i margini la vera sorpresa positiva
I ricavi sono quasi certi: vendite nette Q4 di 93,9 miliardi di dollari (+11,3% YoY), like-for-like USA +10,7%, like-for-like digitale +19,5%; vendite nette in agosto di 23,7 miliardi (+9,9% YoY). Il traffico clienti Q3 è aumentato solo del +2,4% (contro circa +5,2% un anno prima), con la crescita trainata dal valore medio dello scontrino. Per il prezzo pesano soprattutto margine lordo, margine core e cost/income ratio. Alcune aziende ritengono che, escludendo il rimborso daziario USA, l’EPS core possa essere inferiore alla stima di 6,53 dollari, che rappresenta un’ipotesi ottimistica.
Punto chiave 3: Rimborsi daziari, quasi 20 miliardi di dollari in liquidità e aspettative di dividendi straordinari
La struttura patrimoniale aziendale è una delle linee di interesse principali. La società dispone di oltre 18,9 miliardi di dollari in cassa e equivalenti, circa 1 miliardo di investimenti a breve termine e soli 5,6 miliardi di debito a lungo termine; alcuni istituti calcolano la liquidità vicina ai 20 miliardi e il rimborso dei dazi intorno a 1,5 miliardi. Il mercato osserverà come la dirigenza intende reinvestire questi fondi (abbassando prezzi, aprendo nuovi store o restituendo agli azionisti), nonché se verrà distribuito un dividendo straordinario o aumentato il buyback. Se si punterà solo su nuove aperture e non su “shareholder return”, la liquidità rischia di non diventare catalizzatore per il titolo.
Punto chiave 4: Dopo il repricing, la chiarezza dell’outlook farà la differenza nella ripresa
Il P/E forward è di circa 43, leggermente sotto la media quinquennale di 45, ma non è basso rispetto alla crescita attesa a singola cifra o poco di più. Il prezzo obiettivo medio di Wall Street è tra 1085 e 1092 dollari, implicando un potenziale upside di oltre il 20%, con rating prevalentemente “moderato Buy”. Dopo i risultati Q3 il titolo ha perso il 4%, segnale che “in linea con le attese” non basta: servono segnali a favore di abbonati, margini e ritorno di capitale agli azionisti.
- Rischi e opportunità
Catalizzatori al rialzo:
- Tasso di crescita degli abbonamenti a doppia cifra, rinnovo USA/Canada sopra il 92%, crescita degli abbonati premium più veloce di quella totale.
- EPS esclusi gli effetti straordinari dei dazi pari o superiori a 6,53 dollari, marginalità oltre il previsto.
- Annuncio chiaro di dividendo straordinario/buyback o piani di investimento della cassa che riattivano il repricing.
Rischi al ribasso:
- EPS core inferiore alle attese per costi, dazi o pressione sui margini, con mercato che valuta i 6,53 dollari come “scenario migliore”.
- Il traffico clienti rallenta ancora, il tasso di rinnovo cala per il reclutamento online, e la narrazione sulla protezione del business tramite gli abbonamenti si indebolisce.
- Utilizzo poco chiaro della liquidità o previsione annuale conservativa, uniti a valutazione elevata: durata della correzione potenzialmente verso gli 875 o addirittura 844 dollari.
- Strategie operative consigliate
View rialzista: le vendite nette confermano la quota di mercato. Se abbonati e margini battono le attese, unita a segnali di dividendo speciale/buyback, il repricing dopo -18% potrebbe lasciare spazio a un rimbalzo tecnico.
Rischi per lo short: dati già anticipati dalle vendite mensili. Eventuali margini solo “in linea”, abbonati stabili, nessun ritorno di capitale, in contesto volatile, potrebbero ripetere la dinamica post-Q3 (“utili buoni ma prezzo giù”).
Dati chiave da seguire:
- EPS rettificato ed eventuali componenti straordinarie (rimborsi daziari, etc.)
- Ricavi da abbonamenti, tasso di rinnovo, crescita degli abbonati premium
- Margine lordo/margine core (al netto dei carburanti)
- Commenti su cassa, buyback e dividendo straordinario; aperture e outlook annuali
Note tattiche (chiusura del 22 settembre a 899,41 dollari):
- Prima dei dati: prezzo in ripresa dopo quattro sedute 885–896 dal 16 al 21 settembre, con rally intraday il 22 fino a 903,40 e chiusura a 899,41. Resta sotto le medie a 10gg (901), 20gg (919), 50gg (936) e 200gg (960): il pattern delle medie è ancora ribassista nel breve/medio termine. Si rimane poco sopra i 900 punti, rapporto rischio/rendimento normale. L’implicita delle opzioni è circa ±3,3%-3,6% (range 868–932). Meglio restare leggeri sull’esposizione pre-earnings, evitare leve in area 885 o inferiore.
- Configurazione long: chiusura sopra 910–922, con rimbalzo confermato su 900 / 888–896. Soglia superiore di riferimento 936 (50gg) / 960 (200gg). Stop loss a 885, modificabile in base alla propria propensione al rischio anche sotto 875.
- Short/hedge: in caso di gap down si resta sotto 888–896, oppure il recupero di 910–922 non riesce. Sostegni sotto a 885 / 875 / 844 (minimo 52 settimane).
Operatività consigliata: valutare strategie più aggressive solo se utili e ritorni di capitale battono le attese con chiusura sopra 910–922, pianificare nuove entrate long su eventuali discese verso 900 / 888–896; se invece solo le metriche già note sono confermate o restano deboli abbonati/margini, fare attenzione al range implicito 868–932 e ai sostegni 885 / 875 / 844. Posizionamento e stop loss secondo la propria propensione al rischio.
Disclaimer: le informazioni sopra riportate sono solo a scopo informativo e non costituiscono consulenza d’investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La nuova regolamentazione sul capitale di UBS incontra ostacoli in parlamento: la camera alta svizzera approva il piano con il 90% di sostegno CET1 per le filiali estere
Il Consiglio degli Stati svizzero (Camera alta) ha votato a favore di un compromesso riguardante i requisiti patrimoniali di UBS Group, adottando in gran parte le richieste del governo, il che rappresenta una sconfitta per la banca.
Il prezzo delle azioni di Nvidia (NVDA.US) raggiunge nuovi massimi ma incontra ostacoli? Domanda per GPU e Vera CPU esplode su due fronti mentre i direttori vendono azioni per 300 milioni di dollari
L'ultima dichiarazione sulle operazioni degli insider di Nvidia aggiunge un ulteriore movimento alla continua vendita di azioni da parte dei principali azionisti. Secondo un recente documento Form 4 presentato martedì, Mark Stevens, membro del consiglio di amministrazione di Nvidia, ha nuovamente venduto 1,4 milioni di azioni durante una transazione del 18 settembre, per un valore di circa 300 milioni di dollari.
Il settore dei servizi e la Germania e la Francia si rafforzano! Il PMI dell'Eurozona di settembre sorprende con un'impennata ai massimi da oltre tre anni, il mercato scommette su un nuovo aumento dei tassi da parte della BCE in ottobre.
L'attività commerciale dell'Eurozona ha accelerato inaspettatamente a settembre, con il valore preliminare del PMI composito che ha raggiunto il livello più alto degli ultimi tre anni, mentre il settore dei servizi ha mostrato un miglioramento superiore alle aspettative e le due principali economie, Germania e Francia, hanno entrambe registrato risultati migliori del previsto.
Prezzi delle criptovalute
Altro


