
Il calo dei tassi di interesse non fa salire il prezzo dell'oro? Svelata la logica attuale della determinazione del prezzo e dei punti di svolta

ForexCN 21 settembre — Rompere il malinteso sul pricing dei tassi d’interesse! Analisi dell’andamento anomalo dell’oro, le aspettative fiscali e la crescita economica sono la chiave del prossimo trend
Lunedì (21 settembre) durante la sessione asiatica ed europea, i rendimenti dei Treasury americani a 2–30 anni sono scesi per tutta la giornata; sommando alla flessione dell’indice del dollaro, l’oro spot ha registrato inizialmente una discesa seguita da un recupero, con il mercato che ha contemporaneamente assorbito la pressione di prese di profitto sui massimi precedenti: attualmente il prezzo dell’oro si aggira intorno a 4365.
Qui sorge una domanda cruciale sul mercato: se i rendimenti dei Treasury scendono (ovvero i prezzi salgono), tradizionalmente questo è positivo per l'oro. Perché dunque il prezzo dell’oro non è salito subito, ma prima ha toccato i minimi e solo sul finale è risalito man mano che il dollaro perdeva terreno? Utilizzando la cornice della FTPL, questa contraddizione trova una spiegazione molto chiara.
In alcune circostanze, se i tassi reali calano, anche il prezzo dell’oro può scendere. Ma quando accade questo?
Teoria del Livello dei Prezzi Fiscali (FTPL): il prezzo dell’oro può salire anche se il costo di detenzione aumenta
Prima presentiamo una formula già discussa in precedenti articoli sulla FTPL: il debito totale degli Stati Uniti = livello dei prezzi X valore attuale scontato dell’avanzo statale USA.
Quindi, in caso di crisi del debito pubblico, un tasso d’interesse reale più alto rappresenta un problema più grande per il debito sovrano e una minore capacità di rimborso. Supponendo che il debito totale resti invariato, il valore attuale degli avanzi primari diminuisce drasticamente a causa di maggiori interessi passivi e di un più alto tasso di sconto. Solo un’impennata dei prezzi (ossia una diminuzione del potere d’acquisto della moneta) può colmare questo divario; in tale scenario, più elevati sono i tassi, più sale il prezzo dell’oro, poiché un forte aumento dei prezzi favorisce una riserva di valore come l’oro.
Questa teoria spiega perché negli scorsi mesi, al crescere dei tassi, anche l’oro saliva rapidamente; ora che questa narrazione si è affievolita, vediamo la stessa dinamica: oggi i tassi scendono ma l’oro cala egualmente. Dopotutto, non possiamo sempre interpretare i ribassi dell’oro solo come prese di profitto: qui la logica del ritracciamento è complementare a quella del rally precedente.
Divergenza tra Treasury USA e titoli di stato francesi: Differenze nel pricing del premio di rischio
Il confronto tra i recenti movimenti dei Treasury USA e dei titoli di stato francesi mette meglio in luce quanto le aspettative fiscali impattino i rendimenti obbligazionari.
Il deficit fiscale francese resta vicino al 5% del PIL, mentre la prospettiva delle elezioni rimane incerta, con politiche come taglio delle tasse e riduzione delle pensioni che amplificano le pressioni sul deficit;
la pressione fiscale è già ai massimi, lo spazio per ulteriori aumenti è molto limitato e la quota di debito detenuta da investitori esteri è pari al 57%, rafforzando il rischio di uscita di capitali.
Il mercato continua a richiedere compensazioni di rischio sempre più elevate: lo spread tra titoli francesi e tedeschi è in aumento, vicino al tetto psicologico dell’1%, tanto che si discute addirittura l’attivazione dello strumento TPI della BCE come “opzione nucleare”.
La resilienza economica rafforza la base imponibile e il mercato si fida della capacità di raccolta fiscale del governo USA, riducendo la paura di un’esplosione futura del debito. Di conseguenza serve un minore premio di rischio fiscale nei rendimenti obbligazionari.
Il flusso di capitali non si indirizza verso i Treasury solo per il calo dei tassi: gli investitori scelgono di allocare su Treasury anche in un contesto di rendimenti alti, in netto contrasto con i titoli francesi penalizzati dall’aggravarsi del contesto fiscale e dal premio di rischio in crescita.
Proprio il miglioramento delle aspettative fiscali statunitensi ha portato alla discesa dei rendimenti nominali dei Treasury, influenzando anche il recente trend rialzista dell’oro.
Scomposizione dei molteplici fattori che incidono sulle recenti oscillazioni del prezzo dell’oro
Tasso nominale ≠ tasso reale: il nodo cruciale del breve termine
Il prezzo dell’oro è direttamente ancorato al tasso di interesse reale, non a quello nominale.
Questa correzione dei rendimenti nominali dei Treasury dipende dalla riduzione del premio di rischio sovrano americano.
L’economia USA resta forte nel breve, l’inflazione è ancora “appiccicosa”, il calo del tasso reale dei TIPS è stato contenuto: per questo, anche durante il calo dei rendimenti obbligazionari, non si è visto un rialzo istantaneo dei prezzi dell’oro.
Solo un reale calo dei tassi d’interesse reali ridurrebbe concretamente il costo opportunità di detenere oro.
Oggi, pur a fronte di un netto calo del prezzo del petrolio, il valore dell’oro non è rimbalzato in modo significativo,
da un lato, la distensione delle tensioni in Medio Oriente ha ridotto rapidamente la componente di premio geopolitico, comprimendo la forza del rimbalzo dell’oro; dall’altro, il prezzo del petrolio non mostra chiari segnali di un ribasso prolungato, ed è probabile che torni a salire prossimamente.
Nel comparto equity, il Nasdaq e altri asset rischiosi continuano a salire, le attese sugli utili aziendali sono positive e i capitali mostrano una preferenza per gli asset di rischio.
L’oro, bene privo di rendimento, in un contesto di economia vivace e mercati azionario e obbligazionario forti, vede ridotta la domanda di allocazione, con i long chiudendo le posizioni e il prezzo che entra in fase di consolidamento.
È una situazione di ribilanciamento temporaneo dei flussi, non una inversione strutturale di tendenza.
Due scenari possibili: il punto di svolta dell’oro nascosto nelle aspettative fiscali
Le aspettative sui futuri avanzi fiscali USA rimangono stabili, il premio di rischio fiscale diminuisce e i rendimenti nominali dei Treasury si muovono con un trend discendente. L’oro resta in una fase di consolidamento sui minimi, in attesa di nuovi catalizzatori, la tendenza rialzista è lenta.
Gli interessi crescenti causati dai tassi alti diventano una spesa vincolata sempre maggiore per il governo USA. Se le entrate fiscali non riescono a coprire tali spese per interessi in crescita, il valore attuale degli avanzi primari futuri andrà restringendosi, col debito pubblico destinato a salire. Secondo FTPL, il livello dei prezzi verrà riaggiustato, con le aspettative d’inflazione di lungo termine destinate ad allargarsi marcatamente.
Se le aspettative d’inflazione salgono molto più del tasso nominale, il tasso reale crolla,
in quel momento l’oro incarna entrambe le sue funzioni: copertura contro il rischio d’inflazione a lungo termine generato dalle condizioni fiscali e protezione contro il rallentamento economico. Il costo di mantenimento cala drasticamente; anche se i tassi nominali restano elevati, il prezzo dell’oro potrebbe avviare un trend strutturalmente rialzista.
Riepilogo e analisi tecnica:
Nel breve, i solidi dati economici statunitensi hanno sostenuto la fiducia nei Treasury, contribuendo alla correzione dei rendimenti nominali e permettendo all’oro di trovare una base.
Ma l’essenza di questo calo dei tassi è la riduzione del premio di rischio fiscale, non uno scenario di allentamento monetario: dunque, con mercati azionari molto forti, l’oro probabilmente rimarrà laterale.
Guardando a lungo termine, il vero potere di pricing finale sull’oro dipende non solo dalle decisioni della Fed su rialzo ribasso tassi, ma anche dalla visione del mercato sulla sostenibilità fiscale USA.
Se la crescita economica deluderà e le entrate fiscali non riusciranno a coprire l’espansione della spesa per interessi, la logica di pricing della FTPL tornerà sul mercato e l’oro inizierà un rialzo marcato.
Analisi tecnica: l’oro spot è ora sotto pressione del bordo inferiore del box, e il recente rimbalzo ha già scontato le buone notizie di breve: serviranno nuovi driver per lo sviluppo ulteriore del trend.
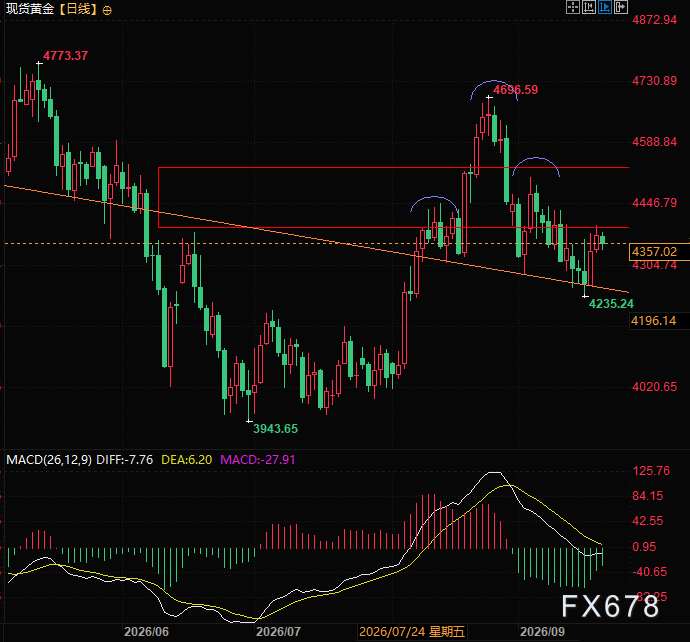
(Grafico giornaliero dell’oro spot, fonte: EasyForexCN)
H. 21:04 (UTC+8), oro spot a 4357 dollari/oncia.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La società di terapie RNA Adarx Pharmaceuticals (ADRX.US) prevede di raccogliere fino a 372 milioni di dollari in un IPO negli Stati Uniti; il gigante farmaceutico AbbVie (ABBV.US) ha già accettato di investire fino a 100 milioni di dollari
La società Adarx Pharmaceuticals, specializzata in terapie a base di RNA in fase avanzata di sviluppo clinico, prevede di raccogliere fino a 371,9 milioni di dollari tramite una IPO negli Stati Uniti.
La prosperità della potenza di calcolo AI viene messa in discussione dalle principali figure del settore: Rothschild lancia un segnale negativo sulla "nuova nube AI", mentre il "grande ribassista" avverte sui 3 trilioni di dollari di impegni fuori bilancio.
Dal punto di vista dell'economia dei progetti di data center, il rapporto di ricerca dei Rothschild indaga su quanto rendimento per gli azionisti rimanga dai ricavi dell'affitto delle GPU, dopo aver coperto ammortamento dei dispositivi, spese operative e costi di finanziamento.
HPQ (HPQ.US) dà una previsione pessimistica per il settore PC: calo delle spedizioni entro il 2027, i ricavi "aumentati" riusciranno ancora a sostenere il mercato?
HP ha avvertito nella sua comunicazione alla SEC che le spedizioni di PC nel 2027 diminuiranno di una percentuale a cifra singola, affermando che ciò è in linea con le previsioni di terze parti; il prezzo delle azioni è sceso di oltre il 5% nelle contrattazioni pre-mercato.
Prezzi delle criptovalute
Altro


