
L'oro bloccato sotto il livello di 4400: dopo l'aumento dei tassi della Fed, chi sta ridefinendo il tasso di sconto?

Huitong Network, 18 settembre—— Venerdì 18 settembre, l’oro spot viene negoziato all'interno di una valutazione turbolenta dopo il primo aumento dei tassi d'interesse da parte della Federal Reserve negli ultimi tre anni, oscillando attorno ai 4370 dollari, con un aumento giornaliero di circa lo 0,6%, ancora leggermente distante dalla soglia dei 4400 dollari. Il rendimento dei Treasury USA a 10 anni rimane vicino al 4,96%, avendo toccato il massimo settimanale al 5,04%. Il petrolio USA è rientrato dai massimi e ora si scambia intorno ai 97 dollari. L’andamento dei tassi, il premio energetico e il costo di detenzione degli asset senza rendimento sono stati riscritti simultaneamente nella stessa settimana, costituendo il paradosso principale nella valutazione attuale dell’oro.
Venerdì 18 settembre, l’oro spot viene negoziato all'interno di una valutazione turbolenta dopo il primo aumento dei tassi d'interesse da parte della Federal Reserve negli ultimi tre anni, oscillando attorno ai 4370 dollari, con un aumento giornaliero di circa lo 0,6%, ancora leggermente distante dalla soglia dei 4400 dollari. Il rendimento dei Treasury USA a 10 anni rimane vicino al 4,96%, avendo toccato il massimo settimanale al 5,04%. Il petrolio USA è rientrato dai massimi e ora si scambia intorno ai 97 dollari. L’andamento dei tassi, il premio energetico e il costo di detenzione degli asset senza rendimento sono stati riscritti simultaneamente nella stessa settimana, costituendo il paradosso principale nella valutazione attuale dell’oro.
La posizione media della politica dopo l’aumento della Fed è più rigida della decisione stessa
Recentemente, il Federal Open Market Committee ha votato all’unanimità (12-0) per aumentare il range target dei Fed funds di 25 punti base al 3,75%-4,00%, segnando il primo rialzo dei tassi dal 2023. La decisione era ampiamente prevista dal mercato; ciò che ha realmente cambiato la curva è stato il Summary of Economic Projections. Il dot plot mostra che su 18 membri, 16 prevedono almeno un altro rialzo entro fine anno, con un tasso medio della politica monetaria del 4,1% sia alla fine del 2026 che del 2027. Questo significa che la traiettoria ufficiale non considera più il 2027 come un anno di tagli, ma prolunga la permanenza dei tassi in una fascia più alta.
Il presidente della Fed, Powell, ha spiegato chiaramente la logica in conferenza stampa. Ha affermato che l’inflazione rimane troppo alta e persistente; i dati estivi non mostrano miglioramenti sostanziali della tendenza di fondo. Sulla scorta degli ultimi dati su CPI e PPI, la stima è che l’inflazione dei consumi complessivi di agosto sia intorno al 3,6% su base annua, mentre il Comitato prevede un 3,7% per tutto l’anno e un calo al 2,3% l’anno successivo, con un tasso di disoccupazione che si mantiene vicino al 4,1% e un PIL reale stimato al 2,3% quest’anno e al 2,4% il prossimo. Powell ha inoltre dichiarato che è difficile definire le condizioni finanziarie generali come restrittive, dunque questa mossa elimina solo parte dell’accomodamento. Il mercato ha letto questa affermazione come: il Comitato non pensa di aver raggiunto una politica sufficientemente restrittiva.
I future sui tassi d’interesse prezzano la riunione di ottobre della Fed con circa il 50% di probabilità di aumento, mentre la probabilità di un altro aumento cumulato entro dicembre è sensibilmente superiore rispetto a quella di ottobre singolarmente. Per l’oro, la chiave non è se la prossima riunione porterà a un aumento, ma quanto a lungo i tassi risk-free rimarranno sopra il 4%. L’oro non paga interessi, quindi il costo di detenzione cresce con il rendimento reale e nominale. L’indice del dollaro al massimo di sette settimane rappresenta il riflesso di questo stesso processo nei cambi, non una storia separata.
La correzione del petrolio apre una finestra di rimbalzo per l’oro, ma il premio energetico resta
Questa settimana, il rally dell’oro dai 4235 dollari non è stato innescato da un rapido allentamento delle aspettative sui tassi, bensì dal calo del prezzo del petrolio dai massimi, che ha fatto scendere i rendimenti dei Treasury. In seguito all’attacco subito dal principale oleodotto arabo verso occidente, il trasporto fu sospeso, riducendo la dipendenza dallo stretto di Hormuz. Il mercato ha poi appreso dei lavori di ripristino, della parziale riattivazione con esportazioni deviate, e di carichi aggiuntivi diretti alle raffinerie asiatiche tramite operazioni ship-to-ship al largo di Sohar (Oman). Il prezzo del petrolio è dunque rientrato dai massimi e i rendimenti a 10 anni USA sono rientrati da 5,04% a circa 4,96%.
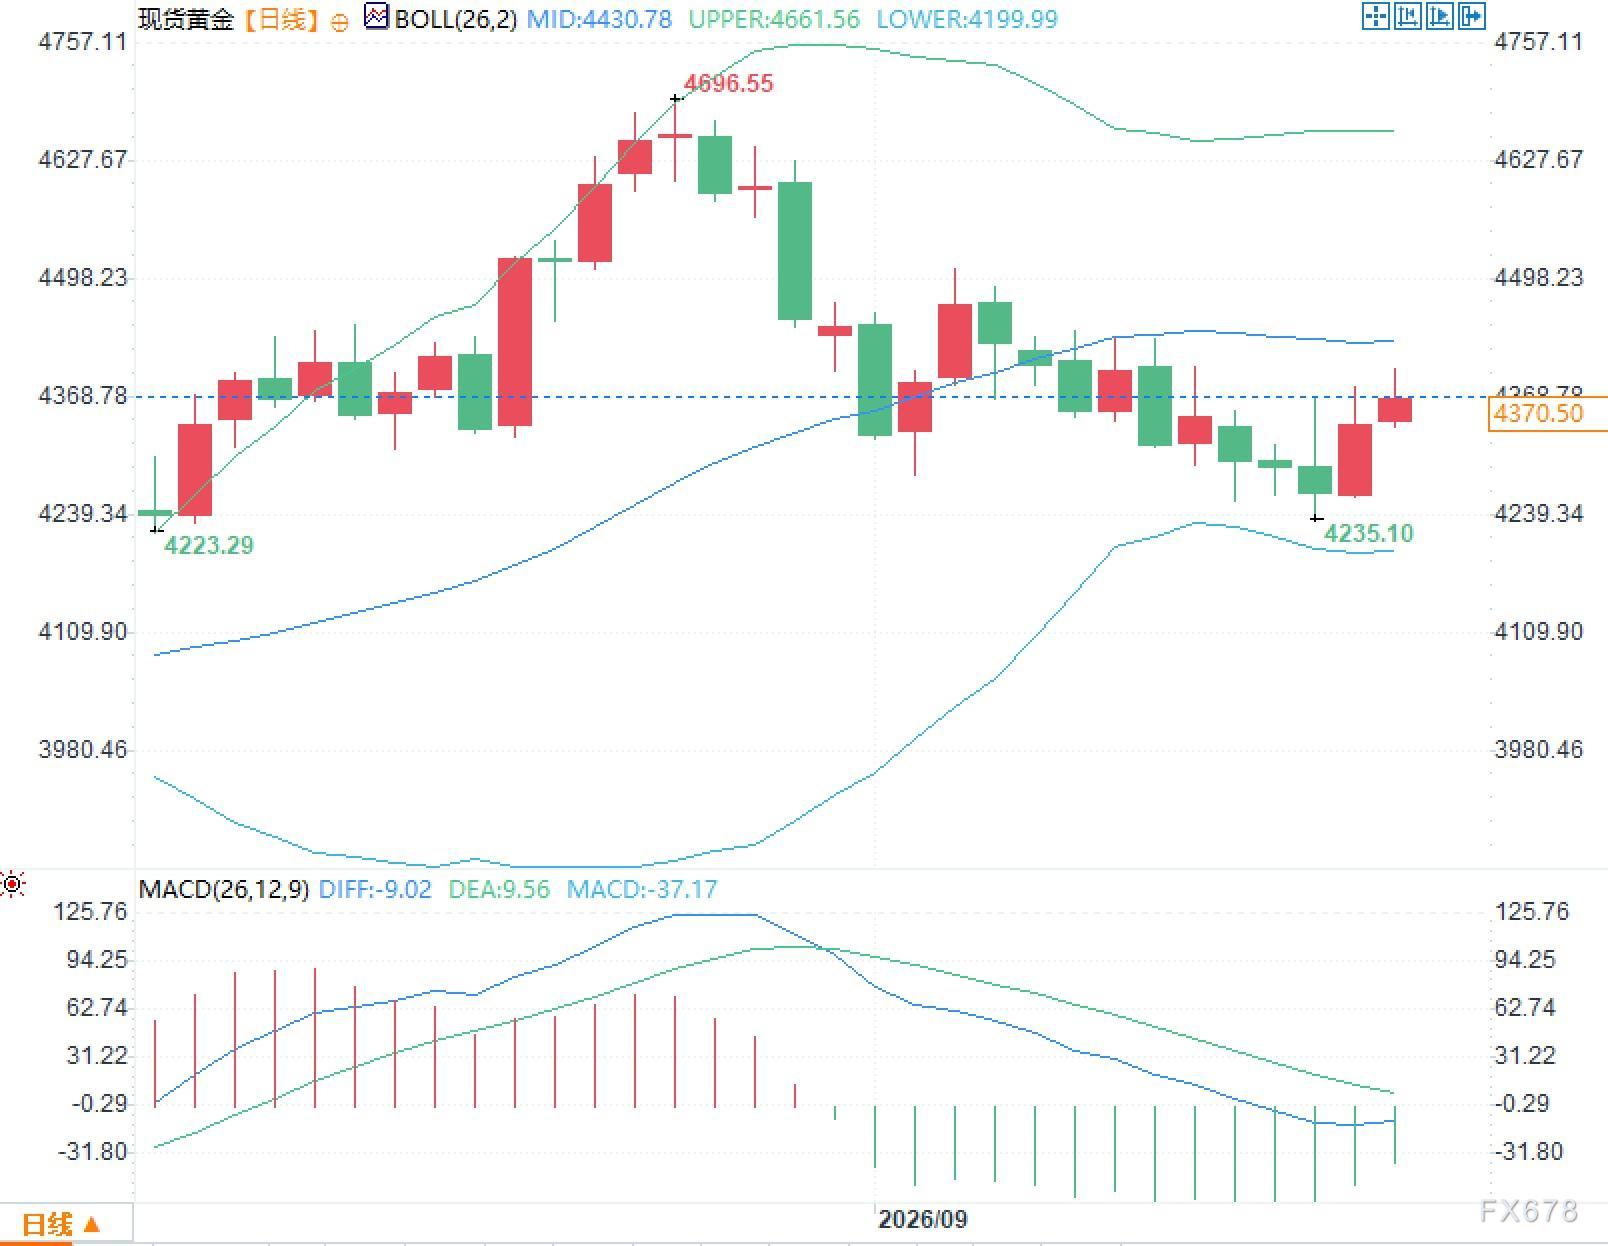
Il margine di calo resta limitato. Lo stretto di Hormuz non è tornato a pieno regime; il traffico marino resta inferiore alla media recente e il rischio energia-inflazione non esce dall’equazione. Finché il petrolio oscilla su livelli elevati, le aspettative inflazionistiche difficilmente saranno riviste al ribasso in modo strutturale e i rendimenti sul lungo delle treasuries mancheranno della forza per una discesa sostenuta. Il rialzo attuale dell’oro sembra più una correzione a eccessive reazioni post Fed, rafforzata dal calo temporaneo del petrolio e dai rendimenti che respirano, piuttosto che una reale rimozione dei vincoli sul costo di detenzione.
Il calendario geopolitico farà emergere nuovi premi energetici la prossima settimana. Durante l’Assemblea Generale delle Nazioni Unite, il presidente USA dovrebbe incontrare il 22 settembre i leader o ministri degli Esteri dei membri del Gulf Cooperation Council per discutere degli sviluppi in Medio Oriente. Il presidente ha detto recentemente che l’Iran sarebbe disposto al dialogo. Tali dichiarazioni non modificano le scorte o la capacità logistica, ma possono influenzare la pendenza del premio di rischio del petrolio e, tramite le aspettative inflazionistiche e i tassi reali, riverberarsi sull’oro. Una distensione diplomatica sostenuta da un calo più deciso del petrolio darebbe ai rendimenti la possibilità di lasciare i massimi; se transito e ripristino oleodotto presentassero problemi, il premio energia tornerebbe a spingere i tassi a lungo.
Costo di detenzione e domanda ufficiale in parallelo
Coesistono due driver fondamentali. Da un lato il costo di detenzione: il tasso medio Fed ancorato al 4,1%, con i Treasury decennali vicini al 5%, mantengono il costo opportunità degli asset senza rendimento su livelli elevati. Dall’altro lato la domanda fisica e di portafoglio. Nel secondo trimestre, la domanda netta ufficiale globale è di circa 289 tonnellate, a 345 tonnellate nel semestre, con banche centrali come quella polacca che continuano ad acquistare. Gli ETF sull’oro hanno visto un’ondata di sottoscrizioni ad agosto: 7,7 miliardi di dollari di afflussi dal Nord America per il mese, 18 miliardi a livello globale, con masse in gestione sui 615 miliardi e 4189 tonnellate detenute. I ritmi degli acquisti ufficiali e dei flussi sugli ETF variano con prezzi e tassi, ma insieme formano la base per liquidità e posizionamento di medio periodo, sostenendo la tenuta dell’oro dopo shock sui tassi.
Oggi la Bank of Japan ha aumentato il tasso ufficiale di 25 punti base all’1,25%, citando rischi di inflazione rivista al rialzo a causa del petrolio. Le principali economie stanno simultaneamente irrigidendo le politiche, spingendo i tassi reali mondiali più in alto; l’attrattiva relativa dell’oro dipenderà maggiormente dalla capacità dei tassi reali di rientrare che non dal nominale in isolamento.
La prossima settimana focus su discorsi e revisioni dati ufficiali
L’agenda economica USA della prossima settimana è relativamente leggera, mentre i discorsi pubblici dei funzionari Fed saranno più frequenti. Il mercato cercherà di capire due cose: se il rialzo ad ottobre sarà definito come percorso base o come opzione subordinata ai dati; e se il calo del petrolio sarà visto come riduzione strutturale del rischio inflazione o come miglioramento non consolidato. Powell ha fissato lo standard: bisogna essere certi che l’inflazione sottostante si muova rapidamente verso il 2%. Se altri ripeteranno questo standard, la probabilità di rialzo ad ottobre sui future potrebbe restare in bilico; se il calo del petrolio verrà associato a miglioramento delle condizioni, allora vi sarà margine per tassi più bassi.
Anche sul fronte dati sarà cruciale. Con posizionamento e aspettative policy già al massimo, anche modeste deviazioni nei dati potrebbero rimescolare la distribuzione delle probabilità di rotta dei tassi. Se i prezzi e la domanda risultassero inferiori rispetto alle stime del 3,7% della Fed, il mercato ridurrebbe il peso attribuito a un secondo rialzo entro l’anno; se i dati confermassero o superassero le attese, il 4,1% di tasso medio si trasferirebbe dal dot plot ai future. La reazione dell’oro si rifletterà prima nei tassi reali e nell’indice del dollaro, poi nella volatilità del metallo stesso.
A livello medio-lungo termine, acquisti ufficiali, domanda da investimento e flussi degli ETF forniscono uno spesso cuscinetto di liquidità e posizionamento; nel breve, la media dei tassi policy Fed, i rendimenti dei Treasury e l’indice del dollaro determinano il tasso di sconto. La compresenza di queste due forze spiega perché l’oro sia potuto rimbalzare dopo l’aumento Fed, ma senza riuscire a superare decisamente la soglia psicologica.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
I fondi hedge sono tornati a essere rialzisti sullo yen per la prima volta dopo oltre un anno; le posizioni nette lunghe sono salite a circa 1,6 miliardi di dollari. La volatilità nel mercato valutario è aumentata dopo l’aumento dei tassi di interesse in Giappone e negli Stati Uniti.
I dati più recenti della Commodity Futures Trading Commission degli Stati Uniti mostrano che gli hedge fund sono diventati rialzisti sullo yen per la prima volta da luglio 2025.
La società di data center AI Nscale presenta pubblicamente la domanda di IPO negli Stati Uniti, con Nvidia che detiene oltre il 5% delle azioni
Nscale prevede di raccogliere fino a 3 miliardi di dollari per espandere la capacità di calcolo AI, con una valutazione di Serie C di 14,6 miliardi di dollari. Fino ad agosto di quest'anno, la capacità elettrica controllata da Nscale ha superato i 10 GW, con un valore totale dei contratti di circa 103 miliardi di dollari, inclusa una promessa di locazione da 45 miliardi di dollari da parte di Anthropic. Nvidia detiene oltre il 5% di Nscale, in quote senza diritto di voto.
Secondo i rapporti: Anthropic posticipa il suo IPO a novembre, con una valutazione attesa di 2.000 miliardi di dollari
L'analisi ritiene che il rinvio della quotazione di Anthropic fino a novembre sia volto a divulgare i dati finanziari del terzo trimestre, mostrando la forza competitiva. Secondo quanto riportato, il fatturato annualizzato della società dovrebbe superare i 100 miliardi di dollari. La scorsa settimana il CEO Dario Amodei ha invitato a rallentare il ritmo dello sviluppo dell'IA; gli investitori sostengono che questo aiuti a chiarire la posizione sulla sicurezza, senza influenzare l'attrattiva dell'IPO.
Bitcoin supera di nuovo gli 80.000 dollari! Le azioni legate alle criptovalute decollano, la SEC “autorizza” le azioni tokenizzate come catalizzatore
Venerdì Coinbase, Strategy e alcune azioni di società minerarie di criptovalute sono aumentate di oltre il 10%. Martedì scorso, il CLARITY Act, una legge strutturale di mercato delle criptovalute considerata una pietra miliare, ha incontrato ostacoli nel suo avanzamento al Senato degli Stati Uniti, ma giovedì due autorità di regolamentazione hanno utilizzato i rispettivi poteri per promuovere un quadro normativo. La SEC ha introdotto un’“esenzione innovativa”, concedendo un’esenzione temporanea e condizionata alle piattaforme di scambio di titoli tokenizzati che soddisfano determinati requisiti. Parallelamente, la CFTC ha allentato le restrizioni adottando una nuova posizione di “non azione applicativa” nei confronti dei fornitori di software passivi.
Prezzi delle criptovalute
Altro


