
Perché l'aumento dei tassi sui Treasury USA non ha rafforzato il tasso di cambio del dollaro?

Morning FX
Dall’inizio di settembre, i rendimenti dei Treasury americani hanno vissuto un’ondata di scommesse su ulteriori rialzi dei tassi, ma è interessante notare che il tasso di cambio del dollaro USA è rimasto praticamente invariato. Il rendimento dei Treasury a 2 anni è salito di oltre 20 punti base rispetto all’inizio del mese, con la probabilità di un rialzo dei tassi a settembre prezzata all’88% dal mercato e due rialzi completamente prezzati entro l’anno. Nel frattempo, però, il Dollar Index è rimasto fermo a quota 99, senza particolari variazioni.
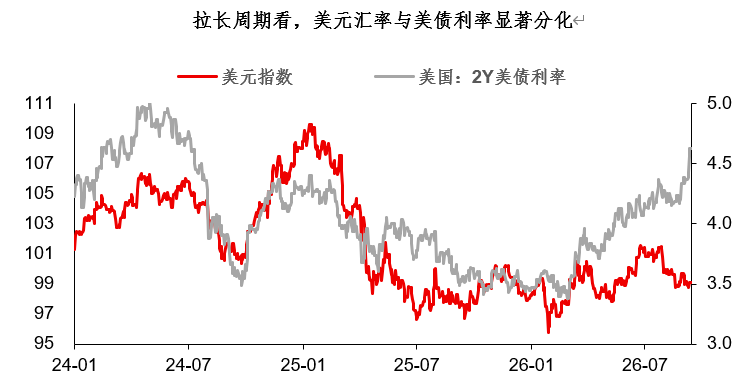
Come interpretare questa evidente divergenza tra il dollaro e i rendimenti dei Treasury americani? Secondo l’autore, ci sono alcuni motivi:
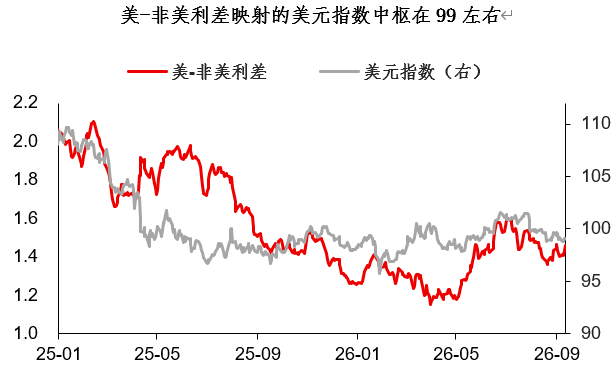
Innanzitutto, questo ciclo di aumento dei tassi è globale e lo spread tra USA e resto del mondo non si è ampliato. Storicamente, quando le politiche monetarie tra USA ed estero divergono (come nel 2022), la logica “tassi elevati → dollaro forte” funziona in modo molto lineare.
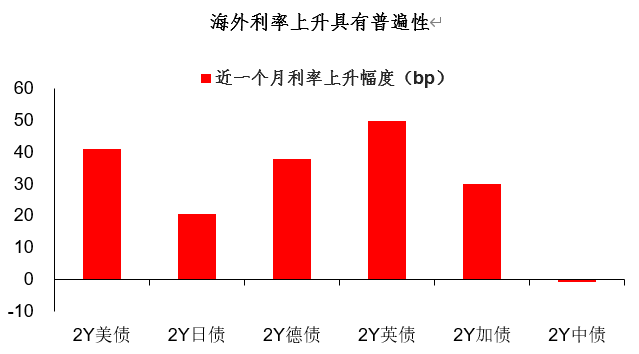
Ma l’attuale ciclo di aumento dei tassi è globale, e nell’ultimo mese i rendimenti di Bund tedeschi, Gilt britannici e di obbligazioni canadesi sono tutti saliti di oltre 30 punti base. Lo spread USA-resto del mondo mantiene il Dollar Index intorno a 99, senza evidenti sopravvalutazioni o sottovalutazioni.
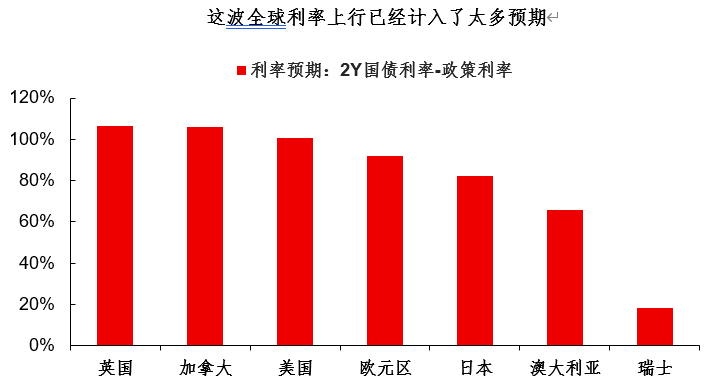
In futuro, lo spread tra USA e resto del mondo si amplierà? Molto probabilmente sì, perché questo ciclo rialzista globale sui tassi ha già scontato molte attese; ci saranno paesi con fondamentali più deboli che non riusciranno a mantenere il ritmo dei rialzi, o casi in cui si esagera nel rialzare. Si tratta di un aspetto importante nel medio termine, anche se non rappresenta ancora il tema centrale del mercato al momento.
Oltre alla questione degli spread, un altro motivo della performance piatta del dollaro in questa fase è la pressione esercitata dalle valute asiatiche forti. Anche se il Dollar Index si muove poco complessivamente, si nota comunque un andamento giornaliero evidente: debole di giorno, più forte di notte.
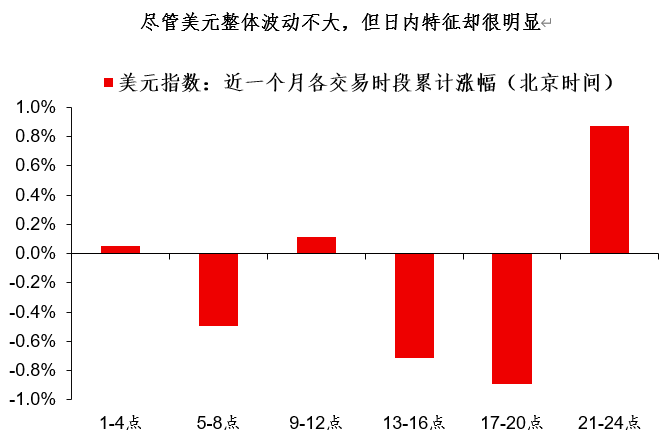
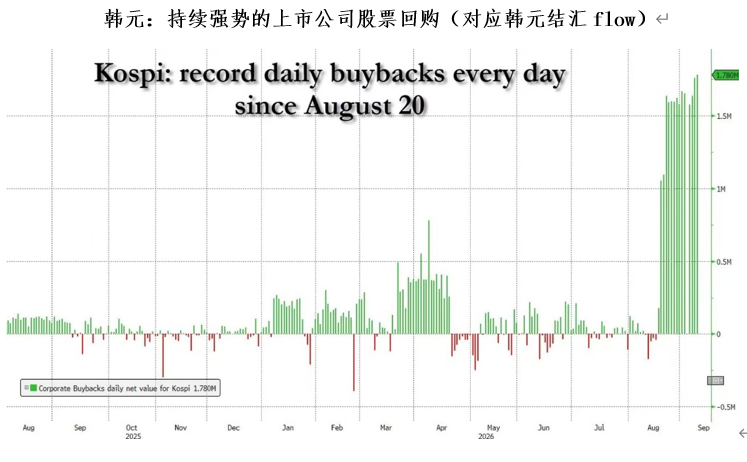
L’autore ritiene che la debolezza del dollaro nella sessione asiatica sia in parte dovuta alle pressioni delle valute asiatiche forti, visto che le tre principali (RMB, KRW, JPY) hanno ciascuna dinamiche specifiche, come la conversione delle riserve in RMB, il buyback azionario delle società quotate in Corea, ecc.
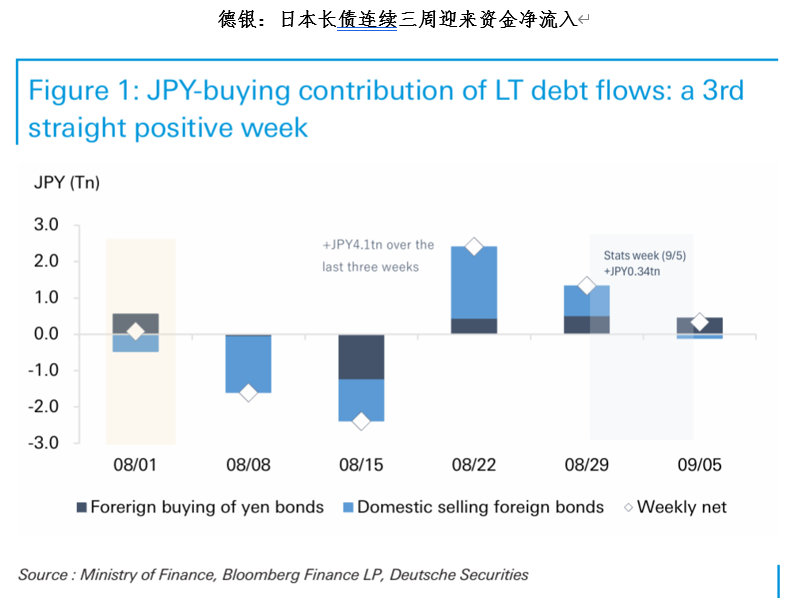
Ci sono segnali che il capitale d’investimento estero del Giappone stia tornando in patria. Sebbene questo flusso non sia enorme, il movimento esiste e contribuisce oggettivamente a una “coppia Treasury debole-dollaro debole”. Se questo trend di rimpatrio del capitale giapponese dovesse proseguire, lo yen potrebbe mostrare effettivamente una maggiore resilienza anche in un contesto di Treasury USA a tassi elevati.
In sintesi, ecco un aggiornamento sulle opinioni dell’autore su valute e mercati degli asset:
Valute: le valute asiatiche (CNY, KRW, JPY) presentano maggiore resilienza; anche con rialzi dei tassi negli USA, non è detto che perdano quota facilmente. Le valute europee (EUR, GBP) invece tenderanno a oscillare, poiché la divergenza USA-Europa non è ancora chiara;
Treasury americani: la parte breve della curva sconta già abbondantemente ulteriori rialzi, ma il rischio principale riguarda la parte lunga (questione domanda-offerta e rialzo tassi globale). Meglio osservare per ora: se il Treasury a 10 anni si stabilizza intorno al 5,0%, può offrire opportunità di posizionamento anticipato;
Oro: i rischi sui Treasury USA (come il problema domanda-offerta) supportano l’oro, che risulta così capace di resistere ai rialzi dei tassi. Quando non si sa cosa comprare, un po’ d’oro è sempre una scelta ragionevole.
【Esito del concorso sulle previsioni del CPI USA di agosto】
Congratulazioni al lettore che ha previsto il 3,4%: per ricevere il premio, lascia i dati per la spedizione tramite messaggio privato; la spedizione avverrà entro cinque giorni lavorativi.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Il panorama degli EV negli Stati Uniti dopo la riduzione dei sussidi: i produttori automobilistici tradizionali riducono o interrompono la produzione, mentre Tesla (TSLA.US) riconquista la maggioranza delle quote grazie al Model Y.
Con i tradizionali produttori automobilistici che riducono le loro attività nel settore delle auto elettriche in perdita, Tesla (TSLA.US) ha riconquistato oltre la metà della quota di mercato statunitense dei veicoli elettrici.

Gli Stati Uniti risparmiano e il mondo paga? Gli studi del settore avvertono: Trump riducendo i prezzi dei farmaci negli USA diventa un incentivo per le aziende farmaceutiche ad aumentare i prezzi all'estero.
Una ricerca pubblicata su The Lancet mostra che la politica di Trump di abbassare i prezzi dei farmaci negli Stati Uniti potrebbe costringere le aziende farmaceutiche ad aumentare i prezzi all'estero o a ritirarsi dai mercati internazionali, riducendo notevolmente il risparmio annuale di circa 11.6 miliardi di dollari previsto per Medicare.

Prezzi delle criptovalute
Altro


