
Il CFO di OpenAI interviene alla conferenza Communacopia di Goldman Sachs, con molte informazioni interessanti!

Alla conferenza Communacopia di Goldman Sachs, la CFO di OpenAI, Sarah Friar, ha tenuto una presentazione ricca di informazioni. Superficialmente non ha dato nuovi numeri, ma ha svelato il modello di business di OpenAI, la struttura della domanda e la strategia sulla potenza di calcolo dall'inizio alla fine.
Primo, il business aziendale regge metà del fatturato, la struttura dei ricavi è cambiata.
Nel 2026, OpenAI prevede un rapporto tra i ricavi da consumatori e da aziende di circa 60-40, con l'obiettivo originale di raggiungere 50-50 entro la fine dell'anno, un traguardo già raggiunto a metà anno—"il business aziendale è stato sempre in piena espansione". A luglio, il tasso di crescita dei ricavi complessivi è aumentato circa del 20% su base annua, mentre il business aziendale è salito del 32% su un bacino già ampio.
Perché il cambiamento della struttura è importante? Secondo Analisi Mercato Azionario USA, una volta che i clienti aziendali sono integrati nel workflow, il costo di migrazione è estremamente alto e la prevedibilità dei ricavi è molto superiore rispetto agli abbonamenti consumer. La qualità dei ricavi di OpenAI sta diventando più solida.
Secondo, l’intensità d’uso è più indicativa del valore dei semplici numeri di ricavo.
I primi 10% dei clienti consumano circa otto volte più token per utente a settimana rispetto alla media—prima era solo tre volte; l’uso interno OpenAI equivale a 33 volte la media dei clienti.
Il senso delle sue parole: noi stessi rappresentiamo l’anteprima del futuro dei clienti. Il modo in cui i principali clienti utilizzano il prodotto oggi, sarà lo standard degli utenti medi tra due anni: il consumo di token è un amplificatore a senso unico.
Scenari specifici: il codice di Canva proviene "al 100% da OpenAI", con miliardi di immagini create ogni settimana dagli utenti; l’assistente AI per i reclami assicurativi di Travelers si è espanso da otto stati a copertura nazionale in due mesi;
gli utenti di Codex sono passati da circa 100.000 a 25 milioni dall’inizio dell’anno.
Le sue parole esatte: l’automazione della programmazione è la chiave, ormai nessuno sviluppatore considera più l’AI solo come strumento ausiliario.
Terzo, la pubblicità è una linea sottovalutata.
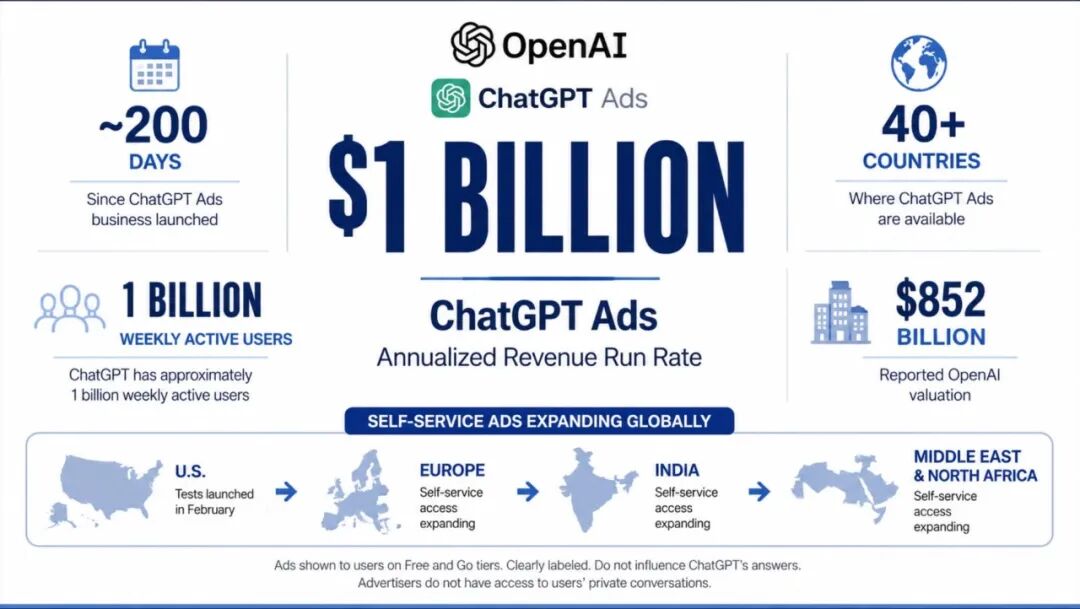
Il business pubblicitario ha raggiunto un tasso di run-rate da 1 miliardo di dollari in soli sette mesi dal lancio; l’ha definito “il prodotto arrivato più rapidamente al miliardo di dollari”, già attivo in 40 paesi, cui hanno aderito WPP e Dentsu, mentre il formato pubblicitario nativo per AI non è ancora stato lanciato.
La sua metafora è interessante: “Se Google e Meta avessero un figlio, sarebbe ChatGPT”—un mix tra ricerca ad alta intenzione e memoria, incrociando i modelli di business dei due giganti. Il potenziale non ha ancora raggiunto il suo limite.
Quarto, Astra e prezzi, risposte alle questioni dibattute a lungo nel settore.
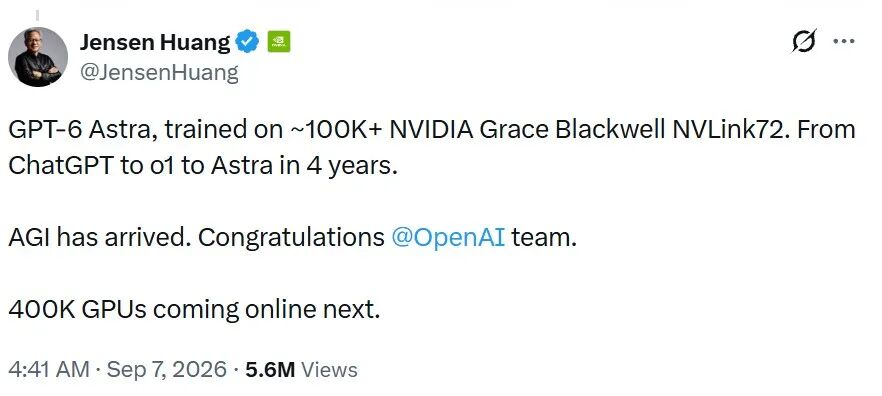
Astra è stato addestrato su 100.000 GPU, la più grande sessione di training nella storia di OpenAI.
Due punti chiave:
Primo, il settore dovrebbe valutare i modelli in base al "costo per task" anziché "costo per token"—secondo Artificial Analysis, per raggiungere gli stessi risultati, Astra richiede il 68% di token in meno rispetto ai modelli concorrenti di frontiera;
Secondo, Luna ha abbassato i prezzi dell’80%, facendo aumentare il volume di utilizzo di dieci volte, superando ora nella quota OpenRouter rispetto al successivo modello cinese.
Riduzione dell’80% dei prezzi e aumento di 10 volte nei volumi: i ricavi sono comunque aumentati, segno di un’enorme elasticità della domanda rispetto al prezzo. Ha anche aggiunto: Luna su Cloudflare è ancora più economico di GLM 5.3, e i laboratori avanzati possono offrire inferenza a un costo inferiore alla distribuzione open source. I pesi open source "hanno il loro posto", ma i clienti pagano per l’intero stack: potenza di calcolo, integrazione dei dati, contesto per le aziende, affidabilità.
Quinto, la potenza di calcolo è ancora "gravemente insufficiente".
Testuali parole: "Sentiamo ancora una grave carenza", ogni settimana bisogna scegliere tra addestramento, ricerca e servizi per l’utilizzo della potenza di calcolo. La risposta è una strategia full stack: partner nei servizi cloud, chip proprietari, data center progettati da OpenAI in Texas, e "una quantità sempre maggiore" di strutture proprie.
Due dettagli: la difficoltà maggiore è prevedere un business che il mondo non ha mai visto, costringendo a partire con 2-3 anni di anticipo—le parti criticate gli scorsi due anni come "eccesso di investimenti", "quest’anno hanno davvero pagato".
Disciplina ROI: per ogni famiglia di modelli, si confrontano le entrate cumulative più le previsioni per i successivi 12 mesi con gli investimenti in potenza di calcolo, richiedendo che il valore sia "non solo positivo, ma estremamente positivo". L’aumento delle entrate per gigawatt e la discesa della curva dei costi sono le chiavi, secondo lei, per l’espansione del margine lordo.
Sesto, tre nuove direzioni della domanda
La domanda più alta dei clienti è sicurezza informatica, "estremamente urgente".
La sua posizione è netta: "Chiudere i modelli in una scatola" è un errore—OpenAI usa Astra per trovare e correggere le vulnerabilità alla velocità delle macchine, la scorsa settimana sono stati ospitati circa 300 CISO a San Francisco, offrendo più accesso alla difesa, una "opportunità commerciale incredibile". I settori verticali sono design dei chip, scienze della vita, servizi finanziari, preannunciando notizie finanziarie da New York più avanti nella settimana.
Il modello per le scienze della vita si chiama GPT Rosalind; il chip interno Jalapeño, tape-out in nove mesi, ha superato tutte le ottimizzazioni che gli ingegneri non sono riusciti a fare negli ultimi 30 giorni prima dell’invio a TSMC.
Come interpretare tutto ciò?
Questo discorso ha davvero confermato due cose, fornendo anche una conclusione diretta sulla catena industriale per il mercato.
Primo, la domanda AI sta passando dalla "crescita degli utenti" alla "crescita dell’intensità d’uso".
I ricavi aziendali rappresentano oltre la metà, il consumo di token dei top client è 8 volte quello medio, e la codifica passa da strumento ausiliario a piena automazione. Non conta più quanti nuovi utenti arriveranno, ma quanta potenza di calcolo consumerà ciascun utente e impresa in futuro.
Secondo, il modello di business di OpenAI si sta ampliando.
Dall’abbonamento, al pay-per-use, al pagamento in base ai risultati, con la pubblicità come seconda linea di ricavi, i guadagni non dipendono più solo dal membership ChatGPT.
Il segnale più diretto per il mercato azionario USA resta però la potenza di calcolo. Una delle aziende che gestisce i più grandi modelli al mondo ammette che la carenza è ancora "grave" e che molte capacità devono essere pianificate con 2-3 anni di anticipo.
Finché l’intensità d’uso per utente cresce e i ricavi per gigawatt aumentano, la catena industriale upstream—potenza di calcolo, storage, networking e data center—sarà difficile vederla solo come un ciclo temporaneo di spesa in conto capitale.
Analisi Mercato Azionario USA VIP aggiornato completamente

Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La competizione per il ruolo di presidente della Banca Centrale Europea si concentra sulla capacità di gestire le crisi: il rischio del debito francese diventa una pietra di paragone
La contesa per il ruolo di presidente della Banca Centrale Europea si sta sempre più concentrando su una questione centrale: quale candidato sarà più capace di gestire i "vigilantes" del mercato obbligazionario. Con i problemi di debito della Francia che risvegliano dolorosi ricordi di turbolenze nell’area euro e l’attuale presidente Lagarde pronta a lasciare anticipatamente l’incarico, l’olandese Klaas Knot e lo spagnolo Pablo Hernández de Cos potrebbero presto subentrare tra le turbolenze finanziarie.

Deutsche Bank, che due settimane fa ha previsto con precisione il picco, afferma che le azioni tecnologiche devono ancora scendere del 5% per raggiungere il "fondo della tendenza a lungo termine"
Due settimane fa Deutsche Bank ha declassato il rating delle azioni tecnologiche statunitensi e dei titoli growth a larga capitalizzazione. Da allora, i titoli tecnologici hanno sottoperformato gli altri componenti dello S&P 500 di 12 punti percentuali. Tuttavia, la banca evidenzia che le azioni tecnologiche hanno ancora circa 5 punti percentuali di spazio al ribasso prima di raggiungere il fondo del canale di tendenza di lungo periodo. Le posizioni degli istituzionali si stanno rapidamente riducendo e si registrano segni di deflusso dei 30 miliardi di dollari destinati all'acquisto sul minimo. In futuro, la performance degli utili, i flussi di capitale e i rischi esterni determineranno se la correzione si fermerà a una semplice rotazione strutturale.

Avvertimento da Goldman Sachs: sia che la Fed aumenti o meno i tassi a dicembre, il mercato potrebbe non essere preparato.
Goldman Sachs continua a considerare l'aumento dei tassi di dicembre come scenario di riferimento, ma il mercato valuta la probabilità di rialzo intorno al 90%, e sta diventando sempre più difficile prezzare un intero rialzo di 25 punti base. Nel frattempo, la spesa in capitale per l'AI nel 2027 è prevista a 1,6 trilioni di dollari, mentre la domanda di finanziamento tramite debito e i rischi di inflazione energetica rimangono irrisolti. Inoltre, lo spread creditizio relativo all'AI si è ampliato al livello più alto dell'anno, e il rendimento dei Treasury USA continua ad essere influenzato da forze contrastanti.

Quando si fermerà la discesa del trading AI? Il mercato osserva il "dilemma del prigioniero" dietro la massiccia emissione di debito da parte di Meta
Barclays ritiene che la corsa delle grandi aziende dell’AI a reperire finanziamenti in anticipo abbia creato un “dilemma del prigioniero”, causando un’emissione collettiva di obbligazioni che farà aumentare i costi di finanziamento e limiterà il restringimento degli spread creditizi. Con l’aumento del rischio delle obbligazioni con rating basso e la crescente differenziazione del credito tra gli emittenti AI, la capacità del mercato di assorbire l’offerta di finanziamento diventerà la chiave per determinare se il trading AI può stabilizzarsi.

Prezzi delle criptovalute
Altro


