
Il vero significato di GPT-6 Astra: riportare la “narrazione sull’AI” dalla “discussione sulle esigenze” al “collo di bottiglia fisico”

La pubblicazione di un modello sta cambiando la direzione del dibattito di mercato.
Negli ultimi mesi il mercato ha discusso di una domanda: "Quante infrastrutture sono effettivamente necessarie per soddisfare la domanda di AI conosciuta?" La vera questione qui è: l'infrastruttura AI ha già ricevuto investimenti eccessivi?
Tuttavia, secondo notizie di Trading Desk Xunfeng, un rapporto di Morgan Stanley pubblicato il 7 settembre sottolinea che l'importanza di GPT-6 Astra non dovrebbe essere intesa semplicemente come l’ennesima narrazione di espansione di scala (Scaling). Non si tratta solo di un altro upgrade del modello.
Astra rappresenta un salto sostanziale in quattro direzioni: ampiezza delle capacità, interoperabilità, capacità di ragionamento, ingegneria, uso del computer ed esecuzione di compiti nel mondo fisico. Questo significa che l’AI sta iniziando a oltrepassare la soglia verso l’esecuzione di ragionamenti complessi, attività ingegneristiche professionali, operazioni dirette su computer e persino gestione di compiti del mondo reale. Più compiti sono possibili, più scenari di monetizzazione si espandono. Un recente post di OpenAI afferma inoltre che modelli migliori aprono nuovi "campi di lavoro".
La narrazione sull’AI torna dal “dibattito sulla domanda” al “collo di bottiglia fisico”
La comparsa di Astra potrebbe spostare la questione centrale del mercato da "quante infrastrutture sono necessarie per soddisfare la domanda AI conosciuta" a: "Quanti nuovi carichi di lavoro diventeranno economicamente fattibili con l'aumento dell’intelligenza dei modelli?"
Questa è una domanda completamente opposta. La prima riguarda i dubbi dal lato della domanda, la seconda è una pressione dal lato dell’offerta.
- Effetto elasticità: più intelligenza per ogni dollaro speso
Gli analisti hanno presentato nel rapporto una logica economica di base: modelli migliori possono creare effetto elasticità—quando ogni dollaro investito in AI genera più intelligenza e utilità, il numero, la durata e la complessità dei carichi di lavoro di ragionamento aumentano di conseguenza.
Questo ricorda il classico "paradosso di Jevons": l'aumento di efficienza non riduce il consumo, anzi ne amplia il totale. Aumenta la resa intelligente a costo unitario → scenari di applicazione prima non convenienti diventano fattibili → afflusso di nuovi carichi di lavoro → la domanda di potenza di calcolo e infrastruttura si espande invece di ridursi.
- Espansione significativa del mercato accessibile
Secondo gli analisti, se le capacità di Astra si traducono in applicazioni commercialmente utili, le entrate AI potenzialmente raggiungibili si espanderebbero enormemente, molto oltre gli attuali scenari d’uso prevalenti nella chat o programmazione.
Morgan Stanley stima che il mercato totale indirizzabile (TAM) globale per il lavoro della conoscenza sia di circa 22,5 trilioni di dollari (basato su 900 milioni di knowledge worker nel mondo con salario medio annuo di circa $25.200); il TAM della spesa dei consumatori è di circa 30 trilioni di dollari, includendo retail+viaggi (circa 16 trilioni), guida autonoma/mobilità (circa 4 trilioni), food delivery (circa 4 trilioni) e pubblicità (circa 3 trilioni).
- I vincoli fisici sul lato dell’offerta sono il vero collo di bottiglia
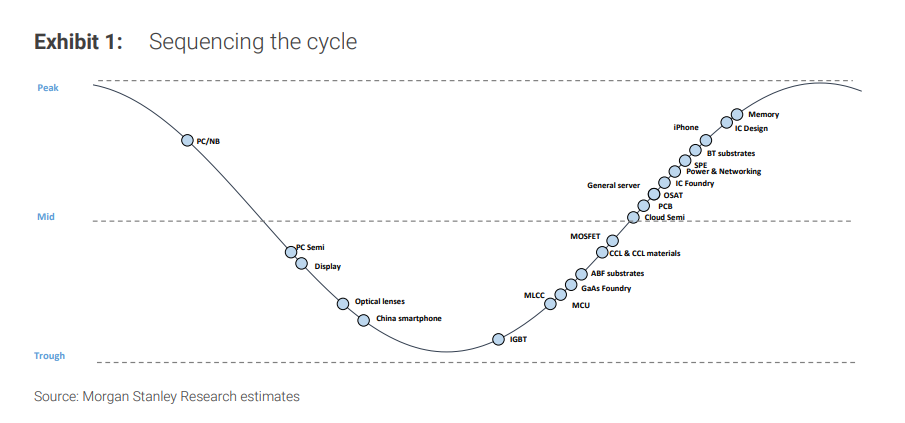
Gli analisti concludono che l’emergere di Astra sposta la narrazione del collo di bottiglia da "formazione della domanda" a "vincoli fisici dell’offerta", ossia la vera questione è se sia possibile consegnare questa intelligenza su larga scala.
In cosa consistono esattamente questi vincoli? Potenza di calcolo. Energia elettrica. Materiali. Forza lavoro. E altro.
Dove sono concretamente i colli di bottiglia fisici: ABF e HBM4E
Due elementi chiave di tensione dal lato dell’offerta.
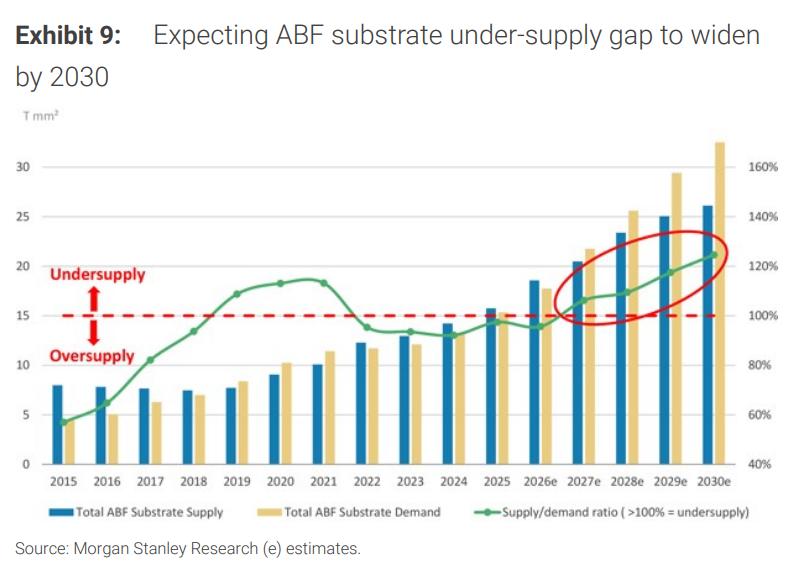
Il primo è il substrato ABF.
Morgan Stanley prevede che la domanda supererà l’offerta di ABF dal 2027, e il gap continuerà ad espandersi fino al 2030. Il vincolo critico: servono almeno due anni per attivare nuove capacità produttive.
Il secondo è la complessità della fase back-end (BEOL) di HBM4E.
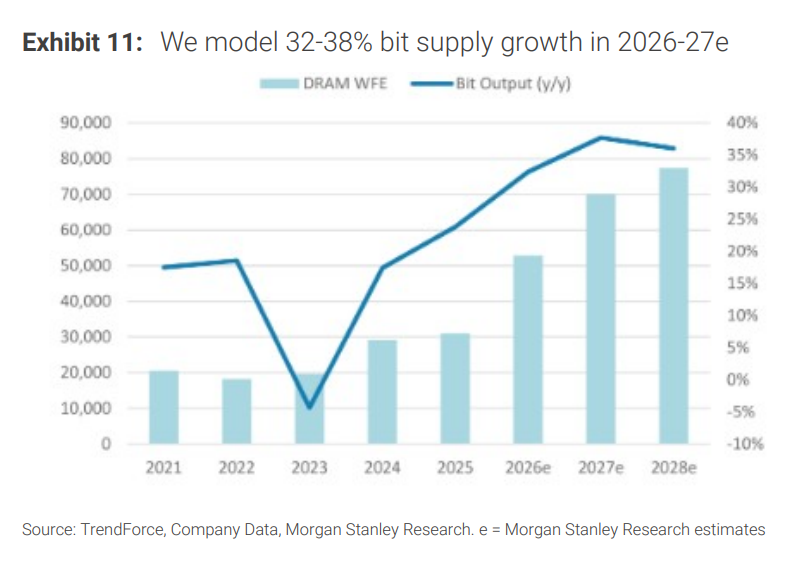
Il rapporto osserva che la fase BEOL di HBM4E rappresenta un'importante svolta nel paradigma di produzione dei semiconduttori: HBM si evolve da tradizionale memoria 3D specifica a sistemi logici chiplet personalizzati e altamente integrati.
Impatto specifico:
- Aumentano gli strati di interconnessione di HBM4E (SK hynix introduce dummy bump), e una grande parte degli investimenti in DRAM saranno destinati all’ampliamento della capacità BEOL
- La migrazione di processo della fase anteriore (FEOL) e la produzione accelerata in GB di DRAM sarà possibile solo nella seconda metà del 2027
- I produttori di DRAM occuperanno prioritariamente la capacità degli impianti, il che potrebbe ritardare l'espansione della capacità NAND
Caratteristica comune di questi due colli di bottiglia: sono vincoli fisici verificabili e tracciabili, non solo percezioni di mercato.
Elettricità: il più reale dei limiti fisici
Con l’aumento della pressione normativa sui data center, l'approvvigionamento di energia elettrica diventa un altro vincolo fisico chiave. Gli analisti prevedono che la capacità totale di calcolo dei grandi fornitori di cloud passerà da circa 35GW nel 2025 a circa 145GW nel 2028, circa quattro volte di più.
Gli analisti rilevano che gli Stati Uniti si trovano di fronte a un gap di 38 gigawatt, e i data center punteranno sempre di più su soluzioni di autoproduzione energetica "behind-the-meter".
La banca stima che tali soluzioni aumenteranno i capex di circa 3 miliardi di dollari per ogni gigawatt. Prendendo come esempio il chip Nvidia Rubin Ultra di nuova generazione, il costo totale onnicomprensivo (inclusa l'autoproduzione elettrica) è di circa 50 miliardi di dollari per gigawatt.
Cosa sta sottovalutando il mercato
Gli analisti evidenziano tre sottovalutazioni attuali nel mercato:
Primo, i beneficiari globali tecnologici di GPT-6 Astra non sono ancora pienamente valutati.
Secondo, la durata delle tensioni dal lato dell’offerta potrebbe essere più lunga del previsto. I vincoli di ABF e BEOL-HBM4E non si risolveranno nel breve periodo.
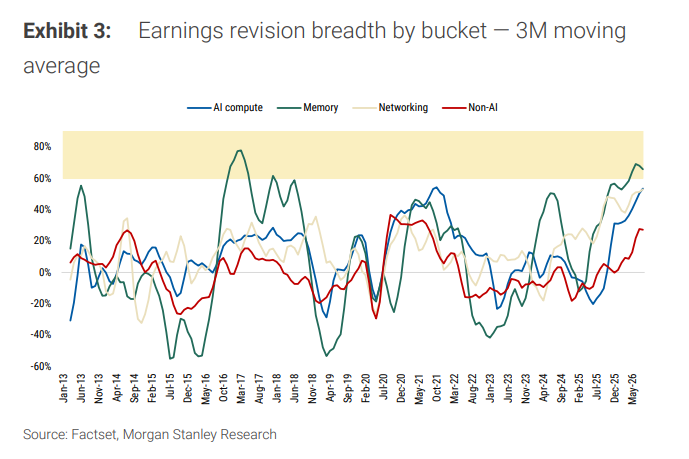
Terzo, alcune azioni che possono crescere senza dipendere dall’AI stanno silenziosamente rafforzandosi. I chip analogici (STM, NXP, Renesas) sono nella fase iniziale del ciclo di ripresa dopo oltre tre anni di base piatta a forma di L — riduzione delle scorte, prezzi stabilizzati, miglioramento degli ordini industriali.
La conclusione non è “compra AI a manetta”
Morgan Stanley fornisce questa priorità d’investimento:
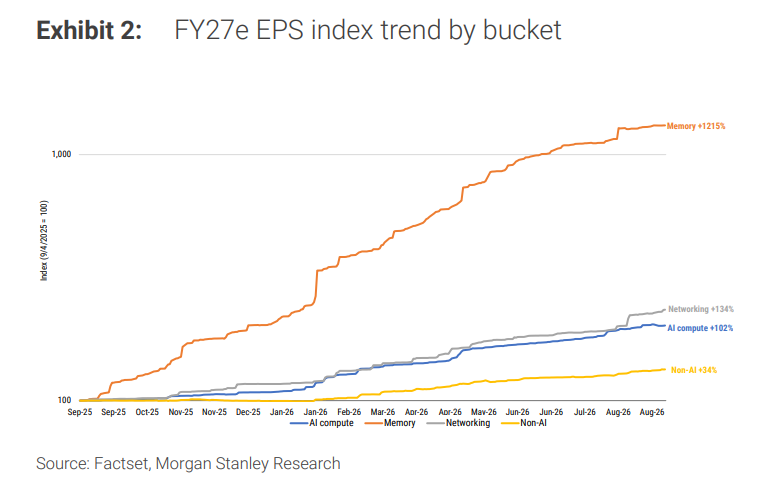
Calcolo AI (massima priorità) > Rete (secondario) > Memoria (selettiva) + Chip analogici (hedge in ciclo iniziale), incluso:
- Calcolo AI:GPU (Nvidia), ASIC (MediaTek, GUC), substrati ABF (Unimicron, Ibiden), MLCC (Murata, Samsung Electro-Mechanics), packaging finale e test (Advantest, Tokyo Electron, Hua Hong, ASE, KYEC), alimentazione (Delta)
- Rete:GLW, LITE, COHR, KEYS, Furukawa, Fujikura
- Memoria:priorità a crescita strutturale di quota e localizzazione (CXMT), SK Hynix, Samsung, Kioxia hanno opportunità tattiche di rialzo in caso di continua tensione lato offerta
- Non AI: chip analogici (STMicroelectronics, NXP, Renesas)
La banca afferma: "Tendiamo a posizionarci su società che si trovano all’incrocio tra un maggiore ciclo di ragionamento, capacità fisica limitata, incremento del contenuto e aumento della complessità di produzione."
Dove bisogna mantenere lucidità
Il rapporto di Morgan Stanley non è unilateralmente ottimista e sottolinea tre aspetti da monitorare:
Primo, le aspettative su AI sono già molto alte. La tolleranza del mercato verso le aziende AI è passata da “buoni risultati” a “risultati perfetti obbligatori”: anche se Astra porterà progressi reali, se non ci saranno forti outperformances, la reazione dei prezzi potrebbe essere limitata.
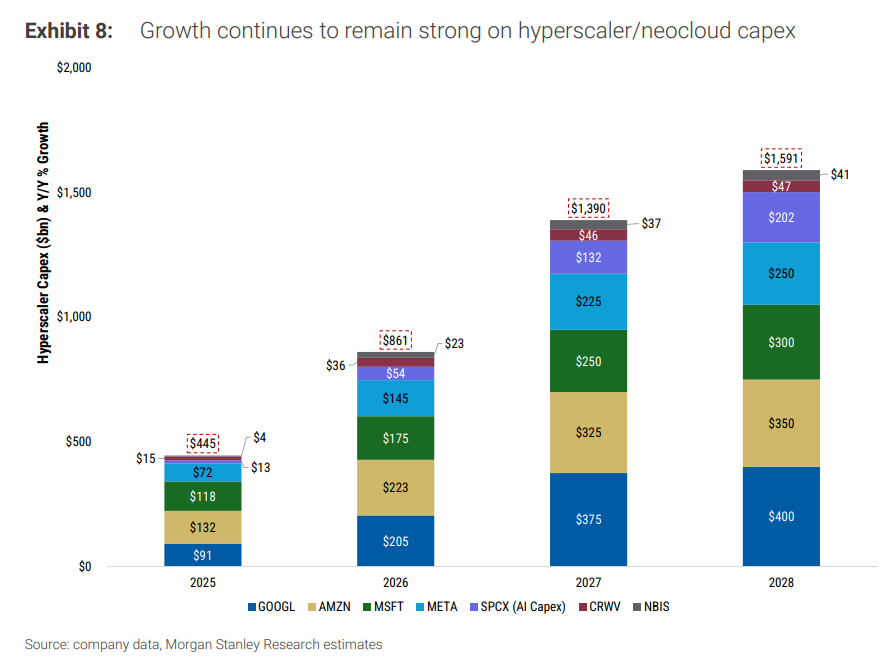
Secondo, si prevede un rallentamento della crescita dei capex nel 2028. Le valutazioni dipendono dalla direzione della variazione di crescita, una decelerazione potrebbe comprimere i multipli anche se gli importi assoluti sono in aumento.
Terzo, il contesto macroeconomico resta avverso. Il rapporto menziona prezzo del petrolio, inflazione, percorso dei tassi della Fed ed elezioni presidenziali USA 2028 come fattori d’incertezza, soprattutto il potenziale ostacolo politico all’espansione dei data center in caso di vittoria Democratica.
~~~~~~~~~~~~~~~~~~~~~~~~
Il contenuto sopra è tratto da Trading Desk Xunfeng.
Per un’analisi più dettagliata, inclusi insight in tempo reale e ricerche sul campo, unisciti a 【Trading Desk Xunfeng ▪ Abbonamento Annuale】
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La competizione per il ruolo di presidente della Banca Centrale Europea si concentra sulla capacità di gestire le crisi: il rischio del debito francese diventa una pietra di paragone
La contesa per il ruolo di presidente della Banca Centrale Europea si sta sempre più concentrando su una questione centrale: quale candidato sarà più capace di gestire i "vigilantes" del mercato obbligazionario. Con i problemi di debito della Francia che risvegliano dolorosi ricordi di turbolenze nell’area euro e l’attuale presidente Lagarde pronta a lasciare anticipatamente l’incarico, l’olandese Klaas Knot e lo spagnolo Pablo Hernández de Cos potrebbero presto subentrare tra le turbolenze finanziarie.

Deutsche Bank, che due settimane fa ha previsto con precisione il picco, afferma che le azioni tecnologiche devono ancora scendere del 5% per raggiungere il "fondo della tendenza a lungo termine"
Due settimane fa Deutsche Bank ha declassato il rating delle azioni tecnologiche statunitensi e dei titoli growth a larga capitalizzazione. Da allora, i titoli tecnologici hanno sottoperformato gli altri componenti dello S&P 500 di 12 punti percentuali. Tuttavia, la banca evidenzia che le azioni tecnologiche hanno ancora circa 5 punti percentuali di spazio al ribasso prima di raggiungere il fondo del canale di tendenza di lungo periodo. Le posizioni degli istituzionali si stanno rapidamente riducendo e si registrano segni di deflusso dei 30 miliardi di dollari destinati all'acquisto sul minimo. In futuro, la performance degli utili, i flussi di capitale e i rischi esterni determineranno se la correzione si fermerà a una semplice rotazione strutturale.

Avvertimento da Goldman Sachs: sia che la Fed aumenti o meno i tassi a dicembre, il mercato potrebbe non essere preparato.
Goldman Sachs continua a considerare l'aumento dei tassi di dicembre come scenario di riferimento, ma il mercato valuta la probabilità di rialzo intorno al 90%, e sta diventando sempre più difficile prezzare un intero rialzo di 25 punti base. Nel frattempo, la spesa in capitale per l'AI nel 2027 è prevista a 1,6 trilioni di dollari, mentre la domanda di finanziamento tramite debito e i rischi di inflazione energetica rimangono irrisolti. Inoltre, lo spread creditizio relativo all'AI si è ampliato al livello più alto dell'anno, e il rendimento dei Treasury USA continua ad essere influenzato da forze contrastanti.

Quando si fermerà la discesa del trading AI? Il mercato osserva il "dilemma del prigioniero" dietro la massiccia emissione di debito da parte di Meta
Barclays ritiene che la corsa delle grandi aziende dell’AI a reperire finanziamenti in anticipo abbia creato un “dilemma del prigioniero”, causando un’emissione collettiva di obbligazioni che farà aumentare i costi di finanziamento e limiterà il restringimento degli spread creditizi. Con l’aumento del rischio delle obbligazioni con rating basso e la crescente differenziazione del credito tra gli emittenti AI, la capacità del mercato di assorbire l’offerta di finanziamento diventerà la chiave per determinare se il trading AI può stabilizzarsi.

Prezzi delle criptovalute
Altro


