
Il consenso è molto indietro rispetto alla realtà! Morgan Stanley: i due oligopoli degli hard disk meccanici sono sottovalutati, il gap di offerta potrebbe continuare fino al 2029 e il margine lordo potrebbe entrare nell'intervallo medio-alto del 50%

Il consenso di Wall Street è nuovamente gravemente in ritardo rispetto alla realtà.
Secondo Trend Trading Desk, l'ultima ricerca sui canali di Morgan Stanley mostra che la domanda e la determinazione dei prezzi nel mercato degli hard disk meccanici (HDD) stanno vivendo un rafforzamento senza precedenti, con una carenza di offerta prevista fino all'anno solare 2028 (CY28).
Sulla base di ciò, Morgan Stanley riafferma la valutazione di "overweight" su Seagate (STX) e Western Digital (WDC), elevando Seagate a "Top Pick" al posto di Western Digital. Morgan Stanley ha aumentato significativamente il target price di Seagate da 468 dollari a 582 dollari (con una prospettiva bullish fino a 796 dollari) e quello di Western Digital da 369 dollari a 380 dollari (prospettiva bullish fino a 519 dollari).
Il mercato attualmente sottovaluta gravemente l'effetto leva dei duopolisti HDD nella spesa per AI e data center cloud. Morgan Stanley indica che attualmente queste azioni sono scambiate a solo 13-14 volte l'utile per azione previsto per il 2027 (CY27), mentre le stime di EPS per CY27/28 di Morgan Stanley sono superiori al consenso di Wall Street del 25%-50% e le aspettative di margine lordo superano il consenso di 400-500 punti base (fino a 700 punti base). Con la rapida riduzione dei costi della tecnologia ad alta capacità come HAMR e un potere di determinazione dei prezzi superiore alle aspettative, Seagate e Western Digital stanno entrando nella finestra d'oro per margini lordi nella fascia medio-alta del 50%. A livello tattico, poiché Seagate attualmente presenta uno sconto di valutazione e un'espansione dei margini più rapida, Morgan Stanley consiglia agli investitori di cambiare la loro "Top Pick" su Seagate.
Ciclo HDD “più forte, più duraturo”: squilibrio tra domanda e offerta fino al 2029
La logica "Stronger for Longer" di Morgan Stanley non solo non è cambiata, ma si sta rafforzando. Le ricerche mostrano che, nonostante una crescita della produzione unità nell'industria HDD superiore alle aspettative (LSD-MSD%), la carenza di exabyte (EB) nel settore sarà di 200EB nel CY26 (circa il 10% del mercato) e subirà un ulteriore aumento fino a quasi 250EB nel CY27.
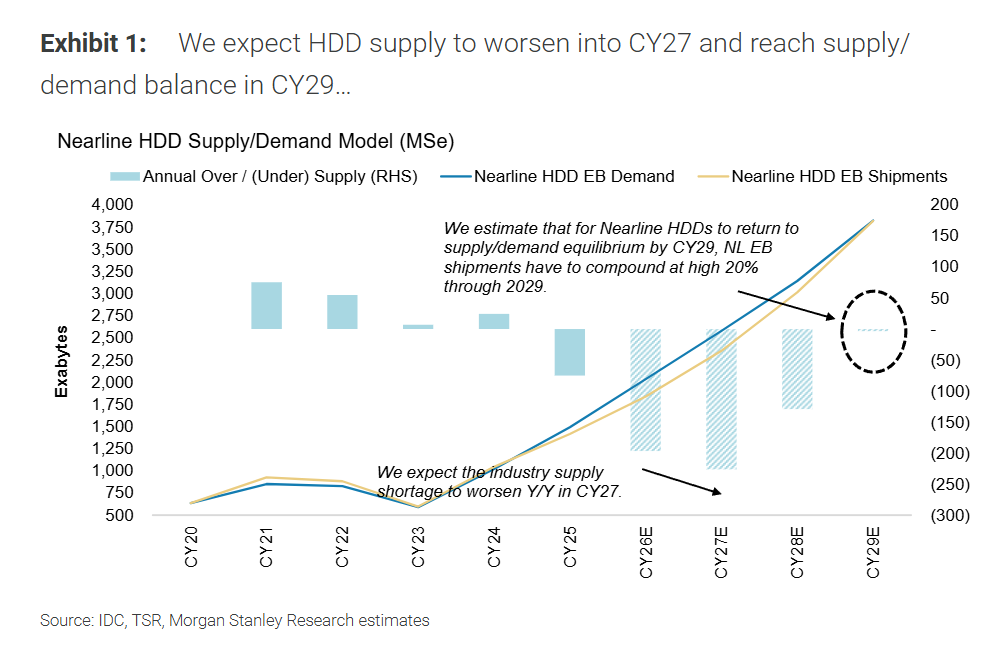
Questa forte domanda deriva dalla costante migrazione dei carichi di lavoro sul cloud e dall'ampia adozione dell’AI (che accelera la generazione di dati).
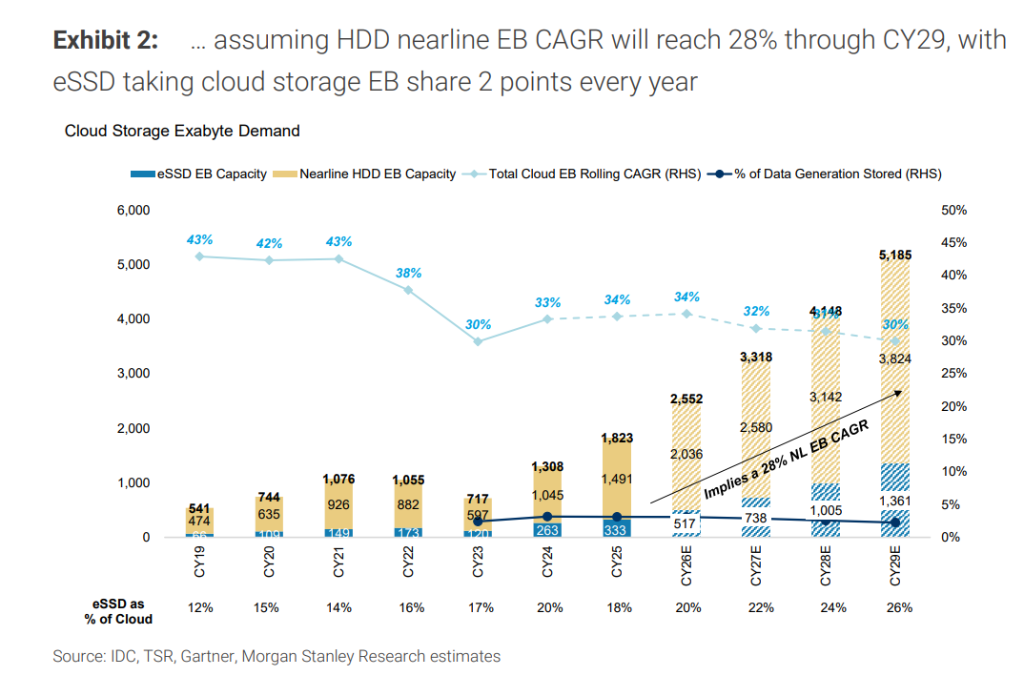
Attualmente, gli HDD memorizzano circa l'80% dei dati cloud mondiali. Sotto ipotesi conservative (domanda cloud di EB in crescita del 30% annuo, l’eSSD guadagna due punti percentuali di quota annua e i fornitori HDD non espandono nuovi impianti green), Morgan Stanley prevede che il bilanciamento tra domanda e offerta HDD arriverà solo nel CY29, ovvero 12 mesi più tardi rispetto alla previsione precedente.
Potere di determinazione dei prezzi e riduzione dei costi: margini lordi ben oltre le aspettative di Wall Street
Questa è la scoperta più rivoluzionaria nel modello di Morgan Stanley: i fornitori HDD stanno negoziando con i principali clienti cloud per gli ordini di acquisto del 2027/2028, con prezzi prossimi a 20 dollari/TB (o 0,02 dollari/GB). Questo prezzo è oltre il 30% superiore all’assunto benchmark di Morgan Stanley di 13-15 dollari/TB e quasi il 20% superiore all'ipotesi bullish.
Sul lato dei costi, i due fornitori stanno passando a unità da 40TB+ ad alta capacità a partire da C2H26, facendo accelerare il calo di costo per EB nei prossimi circa sei trimestri. Questo “divario in crescita tra prezzo per GB e costo” spingerà Seagate e Western Digital ad aumentare il margine lordo nella fascia medio-alta del 50% entrando nel CY27. Le ultime previsioni di margine lordo di Morgan Stanley sono superiori al consenso di Wall Street di 400-500 punti base prima del CY27.
Riposizionamento tattico: perché cambiare Top Pick da Western Digital a Seagate?
Nonostante Morgan Stanley rimanga estremamente positiva su Western Digital, la preferenza e la “Top Pick” sono passate recentemente a Seagate per quattro motivi chiave:
-
Catalizzatore realizzato: i catalizzatori chiave precedenti che favorivano Western Digital (riduzione del divario di valutazione con Seagate, de-leveraging tramite partecipazione SNDK) sono stati raggiunti nel trimestre scorso.
-
Sconto di valutazione: il P/E attuale di Seagate è oltre una volta inferiore a quello di Western Digital, mentre Morgan Stanley ritiene che le valutazioni dovrebbero essere sulla stessa linea.
-
Espansione più rapida del margine lordo: l'analisi bottom-up sui costi per TB mostra che, grazie alla forte transizione verso prodotti HAMR, Seagate dovrebbe espandere il margine lordo nei prossimi 12 mesi un po’ più velocemente di Western Digital (circa 50 punti base in più).
-
Maggiore potenzialità di aumento di EPS e target price: Morgan Stanley vede maggiore potenziale al rialzo per EPS e target price di Seagate nei prossimi 12 mesi. Inoltre, Seagate dovrebbe riscattare i suoi convertible bond prima, riducendo la diluizione del capitale.
Asset core dei data center AI gravemente sottovalutati
Morgan Stanley ritiene che questo sia un ciclo prolungato (il picco non è nel 2027), e quindi mantiene un multiplo prezzo-utile di base di 18x per Seagate e Western Digital.
Nel Russell 3000 (capitalizzazione superiore a 5 miliardi di dollari), sono circa 20 le aziende che si prevede abbiano un tasso di crescita EPS annuo superiore al 40% e un margine lordo superiore al 45% entro il 2028, con Seagate e Western Digital tra queste. Se si filtrano ulteriormente le aziende con un margine FCF superiore al 30% e che restituiscono almeno il 75% del FCF agli azionisti, rimangono solo Seagate e Western Digital.
Rispetto al mercato della memoria, la struttura del mercato HDD è migliore: solo tre player (di cui i primi due controllano il 90% del mercato), nessun competitor cinese, esposizione ai ricavi dei data center oltre l’80%, nessuna nuova capacità green. Nel 2026, il Capex totale di Seagate e Western Digital sarà attorno a 1 miliardo di dollari, ben lontano dai 90 miliardi di dollari spesi dai primi cinque player globali della memoria.
~~~~~~~~~~~~~~~~~~~~~~~~
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La Federal Reserve inizia ad aumentare i tassi d'interesse, il credito privato "peggiora ulteriormente la situazione"
L'aumento dei tassi d'interesse equivale a "l'ultimo colpo": le aziende partecipate vedono crescere i costi dei prestiti a tasso variabile, mentre i potenziali acquirenti sono riluttanti a intervenire a causa degli elevati costi di finanziamento. 349 miliardi di dollari sono bloccati in fondi zombie, circa 500 miliardi di dollari in fondi rischiano di non poter essere liquidati entro la scadenza. La raccolta di capitali è scesa ai minimi dal 2020, mentre il rendimento medio, pari al 7%, ha registrato il livello più basso degli ultimi 14 anni. È previsto che la crisi dei default negli investimenti software si concentri prima del 2028, con una significativa riduzione delle valutazioni del credito privato.
Tendenza dei capitali dietro la grande rimonta della potenza di calcolo AI: i flussi di capitale di JPMorgan rivelano una “riduzione” degli acquisti al dettaglio, mentre affluiscono verso i core della potenza di calcolo come Nvidia e SanDisk
Quello che emerge non è un “ritiro totale dei piccoli investitori dall'AI”, ma piuttosto un rallentamento significativo del ritmo generale di ingresso sul mercato sotto la pressione macroeconomica, con una selezione dei titoli molto più concentrata. Riguardo alla decisione unanime della Federal Reserve di aumentare i tassi d'interesse di 25 punti base, portando il tasso di riferimento al 3,75%—4,00%, la valutazione di JPMorgan è la seguente: se si tratta solo di annullare il ciclo di rialzi moderati dei tassi adottato l’anno scorso come misura precauzionale, mentre i profitti aziendali rimangono solidi e la situazione in Medio Oriente non peggiora ulteriormente, il mercato azionario è ancora in grado di assorbire l'aumento dei tassi d'interesse.
Risultato del voto 7-2! La Banca del Giappone aumenta i tassi al ritmo più rapido dal 1990, senza inviare segnali chiaramente più hawkish.
La Banca Centrale del Giappone ha aumentato i tassi d'interesse all'1,25%, raggiungendo il livello più alto dal 1995 e segnando la sesta volta dal marzo 2024 in cui ha abbandonato la politica dei tassi negativi. Tra i nove membri del comitato, Asada e Sato hanno votato contro l'aumento a causa della situazione economica attuale, evidenziando le divergenze interne sull'ulteriore inasprimento. Nella dichiarazione, la Banca Centrale del Giappone afferma che continuerà ad aumentare i tassi d'interesse e a modificare il grado di allentamento, ma la formulazione delle prospettive rimane simile a quella di luglio, senza segnali chiaramente più aggressivi.
Prezzi delle criptovalute
Altro


