
AUD: da più forte a fanalino di coda
Morning FX
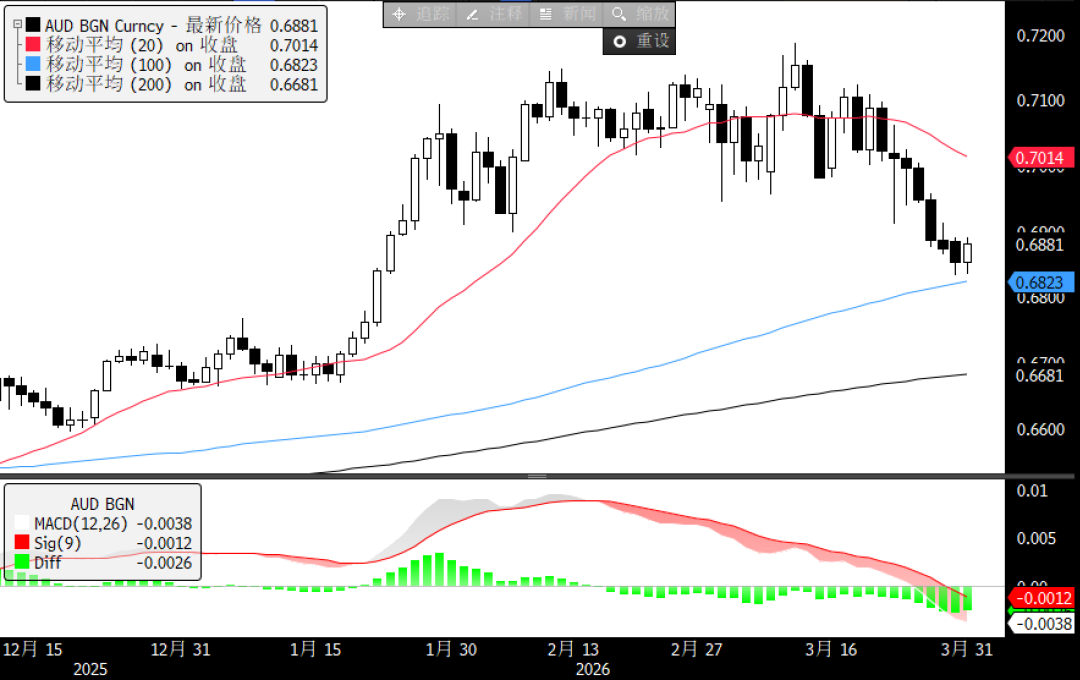
Quest'anno, l'AUD è stata la valuta più brillante: anche dopo lo scoppio del conflitto tra Stati Uniti, Israele e Iran a marzo, AUDUSD ha raggiunto nuovi massimi in condizioni avverse, avvicinandosi a 0.72, con un incremento superiore al 6% dall'inizio dell'anno. Tuttavia, dalla scorsa settimana, AUDUSD ha registrato sei candele consecutive in discesa, scendendo da sopra 0.7 fino a 0.6830, segnando la peggiore performance mensile dal dicembre 2024.
1. Perché l'AUD è passato rapidamente dall'essere "la più forte" alla "più debole"?
Impatto dell'avversione al rischio: la tensione crescente in Medio Oriente e la scarsa performance dei mercati azionari globali,risk offè la principale causa della discesa dell'AUD dai suoi massimi.
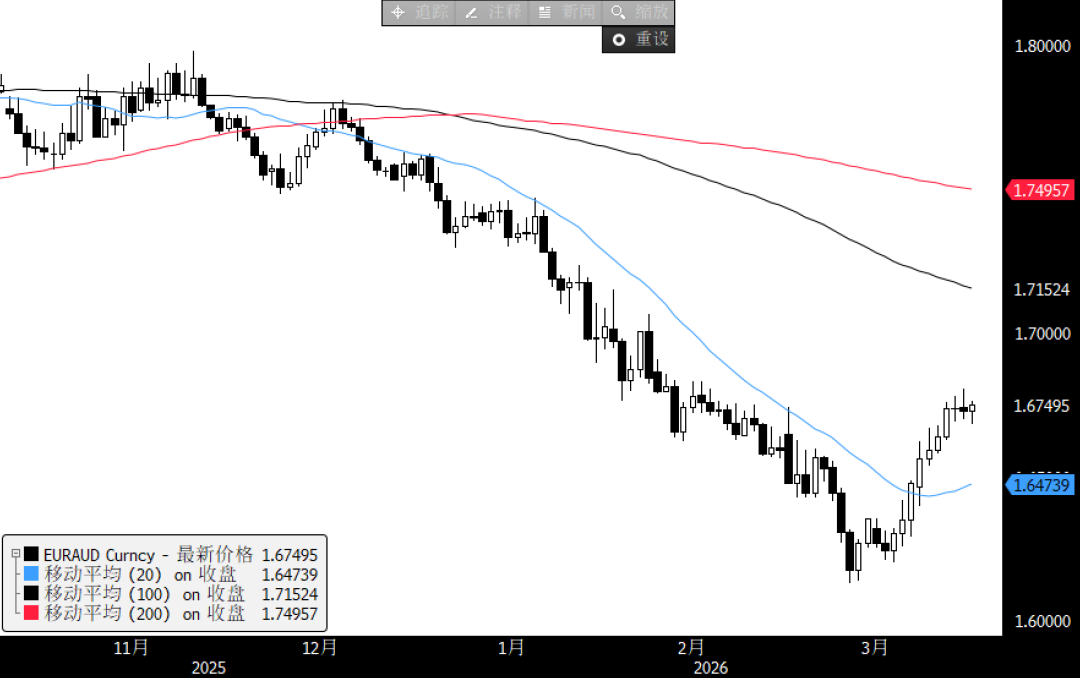
Il vantaggio fondamentale si è indebolito: in precedenza, l'AUD si era rafforzata grazie ai solidi fondamentali australiani e alla posizione hawkish della Reserve Bank of Australia; tuttavia, a marzo la banca centrale ha deciso di aumentare i tassi di interesse con un margine ristretto di 5 a 4, incrementando le divisioni interne. Inoltre, il CPI australiano di febbraio è stato inferiore alle aspettative, indebolendo la fiducia dei mercati sulla continuità della politica di aumenti della banca centrale. Ancor più critico, recentemente le banche centrali di Europa e Stati Uniti sono diventate più hawkish, riducendo il vantaggio comparativo dell'Australia: il caso più evidente è il forte rimbalzo di EURAUD dopo il cambio di postura della BCE.
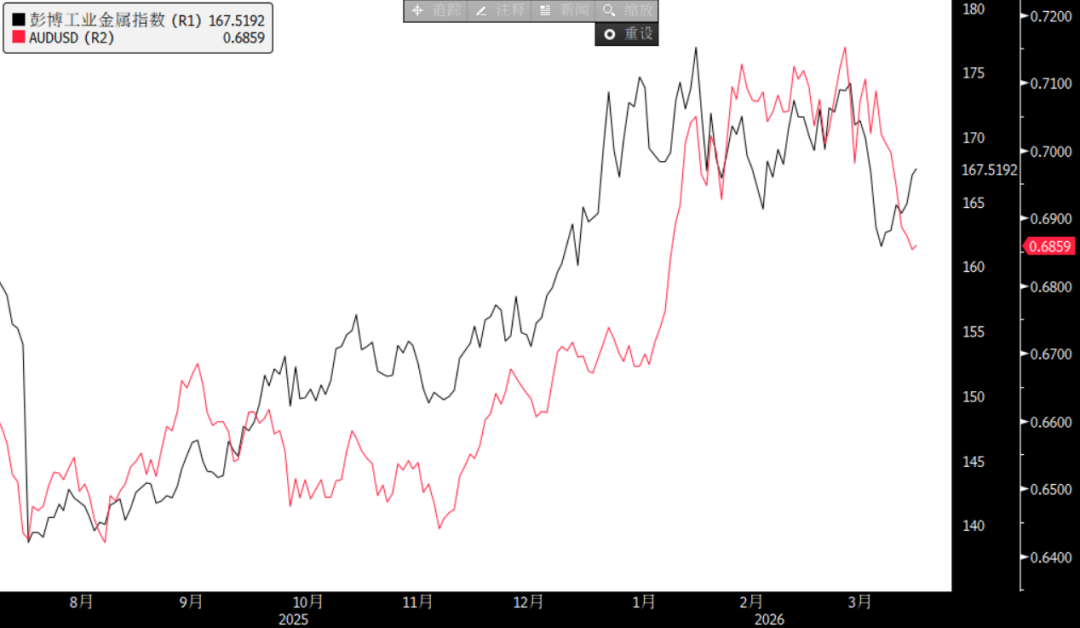
Impatto del carattere del prodotto: di recente, il forte calo dei metalli industriali ha pesato notevolmente sull'AUD, ma dalla settimana corrente la debolezza dell'AUD ha chiaramente superato l'influenza dei metalli industriali, con AUDUSD che si è discostata dall'indice Bloomberg dei metalli industriali.
2. Prospettive future: come può l'AUD ribaltare la situazione?
Nonostante l'AUDUSD sia già in calo di oltre 300 pips dai massimi, i dati CFTC mostrano che l'AUD è ancora in una posizione netta long, suggerendo che sia l'AUDUSD che l'AUD nelle cross possono avere ulteriore spazio di discesa.
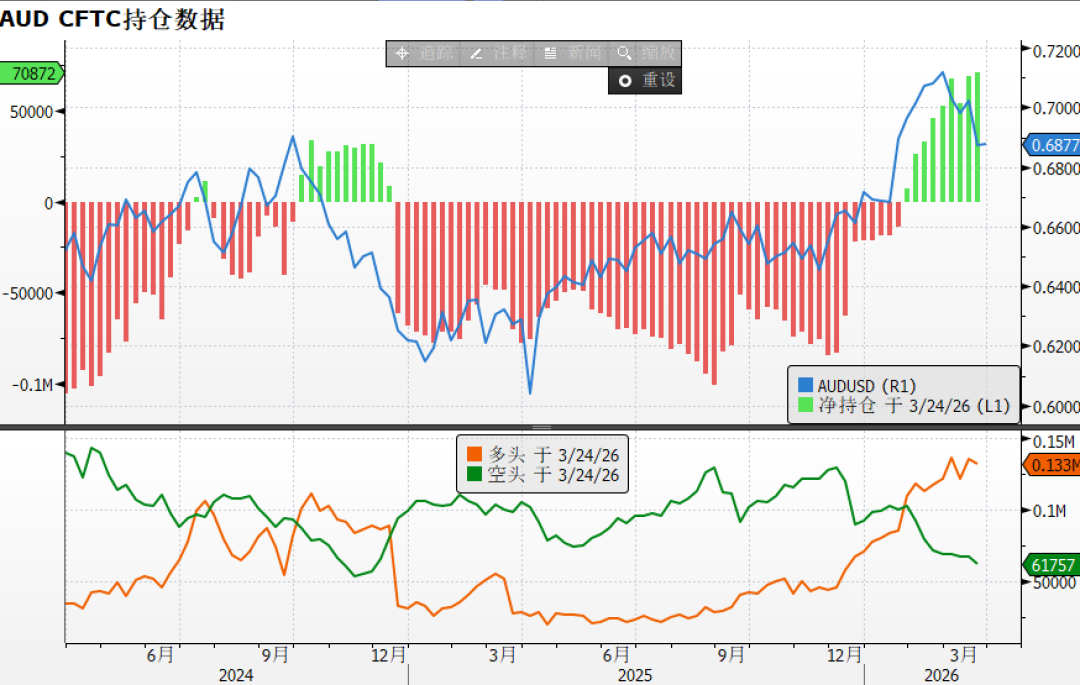
A breve termine, dal punto di vista tecnico, il livello di 0,68 – precedentemente resistenza superata – offrirà un certo supporto all'AUDUSD; tuttavia, fino a quando la situazione in Medio Oriente non sarà chiarita e la propensione al rischio globale non migliorerà, l'AUDUSD difficilmente potrà rimbalzare in modo significativo, rimanendo in un range tra 0,68 e 0,7.
Nel medio-lungo periodo, quando il conflitto tra Stati Uniti, Israele e Iran si avvicinerà alla conclusione e con il ritorno della propensione al rischio e il calo delle aspettative di rialzo dei tassi in Europa e Stati Uniti, l'AUD ne trarrà beneficio. Si prevede quindi che performerà meglio rispetto ad altre valute non USD come euro e renminbi. Di conseguenza, sono inclini a posizionarsi long medio-lungo termine sull'AUDUSD quando si avvicinerà a 0,68.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La competizione per il ruolo di presidente della Banca Centrale Europea si concentra sulla capacità di gestire le crisi: il rischio del debito francese diventa una pietra di paragone
La contesa per il ruolo di presidente della Banca Centrale Europea si sta sempre più concentrando su una questione centrale: quale candidato sarà più capace di gestire i "vigilantes" del mercato obbligazionario. Con i problemi di debito della Francia che risvegliano dolorosi ricordi di turbolenze nell’area euro e l’attuale presidente Lagarde pronta a lasciare anticipatamente l’incarico, l’olandese Klaas Knot e lo spagnolo Pablo Hernández de Cos potrebbero presto subentrare tra le turbolenze finanziarie.

Deutsche Bank, che due settimane fa ha previsto con precisione il picco, afferma che le azioni tecnologiche devono ancora scendere del 5% per raggiungere il "fondo della tendenza a lungo termine"
Due settimane fa Deutsche Bank ha declassato il rating delle azioni tecnologiche statunitensi e dei titoli growth a larga capitalizzazione. Da allora, i titoli tecnologici hanno sottoperformato gli altri componenti dello S&P 500 di 12 punti percentuali. Tuttavia, la banca evidenzia che le azioni tecnologiche hanno ancora circa 5 punti percentuali di spazio al ribasso prima di raggiungere il fondo del canale di tendenza di lungo periodo. Le posizioni degli istituzionali si stanno rapidamente riducendo e si registrano segni di deflusso dei 30 miliardi di dollari destinati all'acquisto sul minimo. In futuro, la performance degli utili, i flussi di capitale e i rischi esterni determineranno se la correzione si fermerà a una semplice rotazione strutturale.

Avvertimento da Goldman Sachs: sia che la Fed aumenti o meno i tassi a dicembre, il mercato potrebbe non essere preparato.
Goldman Sachs continua a considerare l'aumento dei tassi di dicembre come scenario di riferimento, ma il mercato valuta la probabilità di rialzo intorno al 90%, e sta diventando sempre più difficile prezzare un intero rialzo di 25 punti base. Nel frattempo, la spesa in capitale per l'AI nel 2027 è prevista a 1,6 trilioni di dollari, mentre la domanda di finanziamento tramite debito e i rischi di inflazione energetica rimangono irrisolti. Inoltre, lo spread creditizio relativo all'AI si è ampliato al livello più alto dell'anno, e il rendimento dei Treasury USA continua ad essere influenzato da forze contrastanti.

Quando si fermerà la discesa del trading AI? Il mercato osserva il "dilemma del prigioniero" dietro la massiccia emissione di debito da parte di Meta
Barclays ritiene che la corsa delle grandi aziende dell’AI a reperire finanziamenti in anticipo abbia creato un “dilemma del prigioniero”, causando un’emissione collettiva di obbligazioni che farà aumentare i costi di finanziamento e limiterà il restringimento degli spread creditizi. Con l’aumento del rischio delle obbligazioni con rating basso e la crescente differenziazione del credito tra gli emittenti AI, la capacità del mercato di assorbire l’offerta di finanziamento diventerà la chiave per determinare se il trading AI può stabilizzarsi.

Prezzi delle criptovalute
Altro


