
Approvazione della SEC richiesta per l’ETF su JitoSOL, token di liquid staking basato su Solana

Nasdaq ha presentato una proposta di modifica delle regole per quotare il VanEck JitoSOL ETF, un fondo progettato per detenere il token di liquid staking basato su Solana, JitoSOL.
Il liquid staking consente agli utenti di mettere in staking i token per contribuire alla sicurezza di una rete proof-of-stake, ricevendo in cambio un token trasferibile che rappresenta gli asset in staking e i premi maturati.
Il presidente della Jito Foundation, Brian Smith, ha dichiarato a Cointelegraph che, se il fondo verrà approvato, i premi dello staking non saranno distribuiti separatamente ma verranno invece riflessi nel valore patrimoniale netto del fondo.
Poiché JitoSOL capitalizza automaticamente i premi, ogni token detenuto dal trust rappresenterebbe il SOL depositato sottostante insieme a qualsiasi rendimento da staking maturato sulla rete Solana.
La borsa ha presentato la proposta secondo la regola Nasdaq 5711(d), che disciplina le quote dei trust basati su commodity, cercando l’approvazione per quotare e negoziare le quote di un trust che deterrà direttamente JitoSOL.
Creato dalla Jito Network, JitoSOL (JTO) è un token di liquid staking supportato da SOL depositato in un pool di staking sulla rete Solana. Consente ai detentori di guadagnare premi da staking tramite un token trasferibile senza gestire direttamente i validatori o occuparsi dello staking onchain.
Il documento cita i precedenti ordini di approvazione degli ETP spot Bitcoin (BTC) e spot Ether (ETH) della SEC, sostenendo che la proposta soddisfa gli standard contro frodi, manipolazioni e sorveglianza e può essere approvata tramite “altri mezzi” nonostante l’assenza di un mercato dei futures regolamentato per JitoSOL.
Secondo la proposta, il trust valuterebbe le sue quote utilizzando il MarketVector JitoSol VWAP Close Index, calcolato a partire dai dati di prezzo forniti da diverse piattaforme di trading, e il trust consentirebbe sia creazioni che riscatti in contanti e in natura.
La documentazione afferma inoltre che JitoSOL è economicamente comparabile a SOL (SOL), citando dati di correlazione, e sostiene che un token di liquid staking strutturato adeguatamente può essere trattato come analogo all’asset sottostante ai fini degli standard di quotazione generica approvati dalla SEC a settembre.
Secondo il processo di revisione della SEC, l’agenzia ha 45 giorni dalla pubblicazione nel Federal Register per approvare o respingere la proposta, termine che può essere esteso fino a 90 giorni.
Esiste esposizione allo staking, ma non ETF di liquid staking
Sebbene il VanEck JitoSOL ETF abbia raggiunto la fase di revisione in borsa della SEC, attualmente negli Stati Uniti non è negoziato alcun ETF di token di liquid staking di questo tipo. Esistono però fondi che offrono esposizione regolamentata all’economia dello staking.
Uno dei primi ETF statunitensi a offrire esposizione diretta allo staking è stato il REX-Osprey Solana + Staking ETF (SSK), che ha iniziato a essere negoziato il 2 luglio e combina l’esposizione al prezzo spot di Solana con i premi di staking onchain distribuiti agli azionisti.
A settembre, la società ha lanciato il REX-Osprey ETH + Staking ETF (ESK), offrendo esposizione spot a Ether insieme a pagamenti mensili legati ai rendimenti dello staking.
Circa un mese dopo, Grayscale ha ampliato l’esposizione allo staking nella sua gamma di prodotti negoziati in borsa, aggiungendo l’esposizione allo staking al Grayscale Ethereum Mini Trust ETF e al Grayscale Ethereum Trust ETF (ETHE). L’azienda ha inoltre abilitato lo staking per il Grayscale Solana Trust (GSOL), che sta cercando l’approvazione regolamentare per essere quotato come ETP.
Sebbene la Division of Corporation Finance della SEC abbia dichiarato a maggio che alcune attività di staking di protocollo generalmente non comportano l’offerta o la vendita di titoli secondo la legge federale, e ad agosto abbia pubblicato linee guida simili sul liquid staking e sui token di ricevuta di staking, tali dichiarazioni non costituiscono una regolamentazione formale e non approvano automaticamente prodotti specifici.
In Europa, 21Shares ha lanciato a gennaio un prodotto negoziato in borsa su Solana con staking Jito, offrendo esposizione quotata a SOL con lo staking integrato nella struttura.
Il valore totale bloccato (TVL) di Jito è attualmente di circa 1,1 miliardi di dollari, dopo aver superato i 3,0 miliardi nel 2025 prima di una flessione agli inizi del 2026, secondo i dati di DefiLlama.
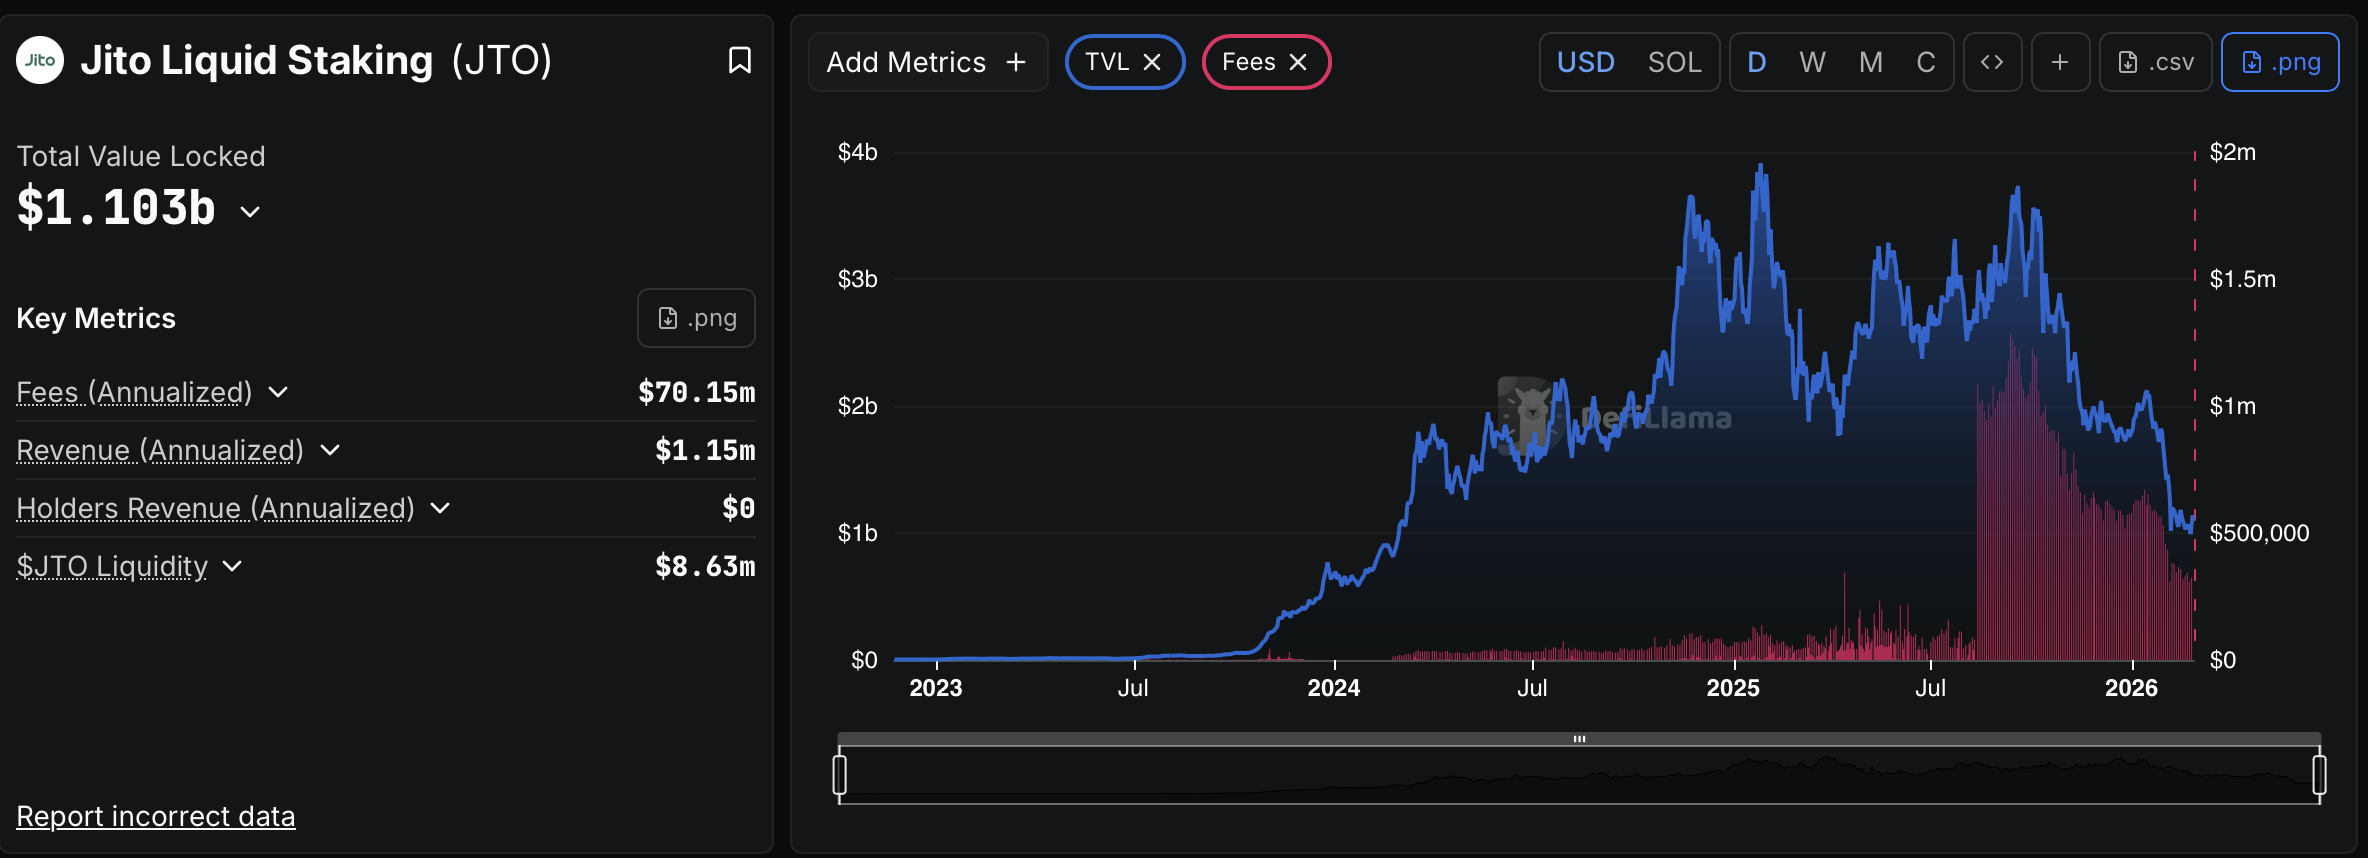 TVL per il liquid staking di Jito. Fonte: DefiLlama
Magazine: La Clarity Act rischia di ripetere gli errori dell’Europa, avverte un avvocato crypto
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Le forze antiterrorismo in strada, il Louvre chiuso! In Francia esplode una nuova ondata di proteste nel fine settimana, con il rischio che il fuoco delle tensioni si diffonda in tutta Europa.
La Francia è travolta da una nuova ondata di proteste violente: 70.000 agenti di sicurezza sono stati mobilitati d'urgenza, il coprifuoco è stato imposto in diverse città e Macron ha ammesso errori nella gestione della crisi. I mercati finanziari hanno già lanciato l'allarme: lo spread tra i titoli di Stato francesi e tedeschi ha raggiunto il massimo dai tempi della crisi del debito europeo, il PMI è sceso sotto la soglia di espansione, le boutique di lusso hanno blindato le vetrine, il Louvre è stato chiuso e il comune di Parigi prevede perdite di decine di milioni di euro. La situazione di instabilità rischia di estendersi anche al resto d’Europa.

Una volta acquistavano freneticamente, ora il "arsenale" si è ridotto di 51 trilioni di won! I piccoli investitori sudcoreani non riescono più a comprare
In quattro mesi, il "deposito di munizioni" degli investitori retail sudcoreani è diminuito del 36,5%, tornando ai livelli di inizio anno. Nonostante gli investitori retail abbiano acquistato in modo netto oltre 75 trilioni di won, i nuovi fondi si sono esauriti e la velocità di reintegro è molto inferiore al tasso di consumo. Sommando il crollo di quasi il 20% del KOSPI nel mese, il continuo saldo netto negativo degli investitori esteri e le crescenti preoccupazioni per il rischio di credito legato all'AI, il mercato azionario sudcoreano, ora privo del sostegno dei capitali privati, difficilmente vedrà un rimbalzo sostenuto nel breve termine.
La dissoluzione delle “transazioni di consenso” e la nascita di un nuovo consenso! Goldman Sachs spiega: perché le istituzioni stanno attualmente riducendo significativamente le posizioni in AI
Le operazioni "long AI, short tutto il resto", estremamente affollate, stanno subendo una dolorosa decostruzione: il mercato non si accontenta più della "narrazione del bruciare denaro", e i cloud provider di scala ultra-massiccia devono mostrare una reale conversione dei ricavi mentre spendono 1.100 miliardi di dollari in investimenti. Il deficit di energia da 40-50 gigawatt, i costi di capitale in aumento e il cambio del paradigma macroeconomico verso un'epoca di "spese eccessive" stanno trasformando le operazioni AI da questioni di fede a un duro esame di monetizzazione.

La spesa di capitale per l'AI si trova in un dilemma: accelerare mette sotto pressione il flusso di cassa, rallentare compromette la storia di crescita
Nomura Securities ritiene che la narrativa sugli investimenti in AI sia attualmente immersa in una contraddizione interna: se i grandi provider di cloud accelerano la spesa in capitale, il flusso di cassa libero continuerà a essere consumato e la sostenibilità del finanziamento sarà messa in discussione; se rallentano, ciò implica che le aspettative sulla domanda e sulla redditività dell’AI non saranno soddisfatte. Entrambe le strade portano a vendite. Le posizioni long accumulate durante il mercato "agenti intelligenti caldi" di settembre, quando attivate dai catalizzatori negativi, hanno causato massicce liquidazioni e si sono propagate verso i Treasury USA, il mercato valutario e quello delle materie prime, generando un deleveraging sistemico.

Prezzi delle criptovalute
Altro


