
Citron attacca SanDisk! Il grande ribassista di Wall Street avverte: "Il top è silenzioso"

Il "grande ribassista" è improvvisamente intervenuto per shortare il titolo leader nel settore dello storage.
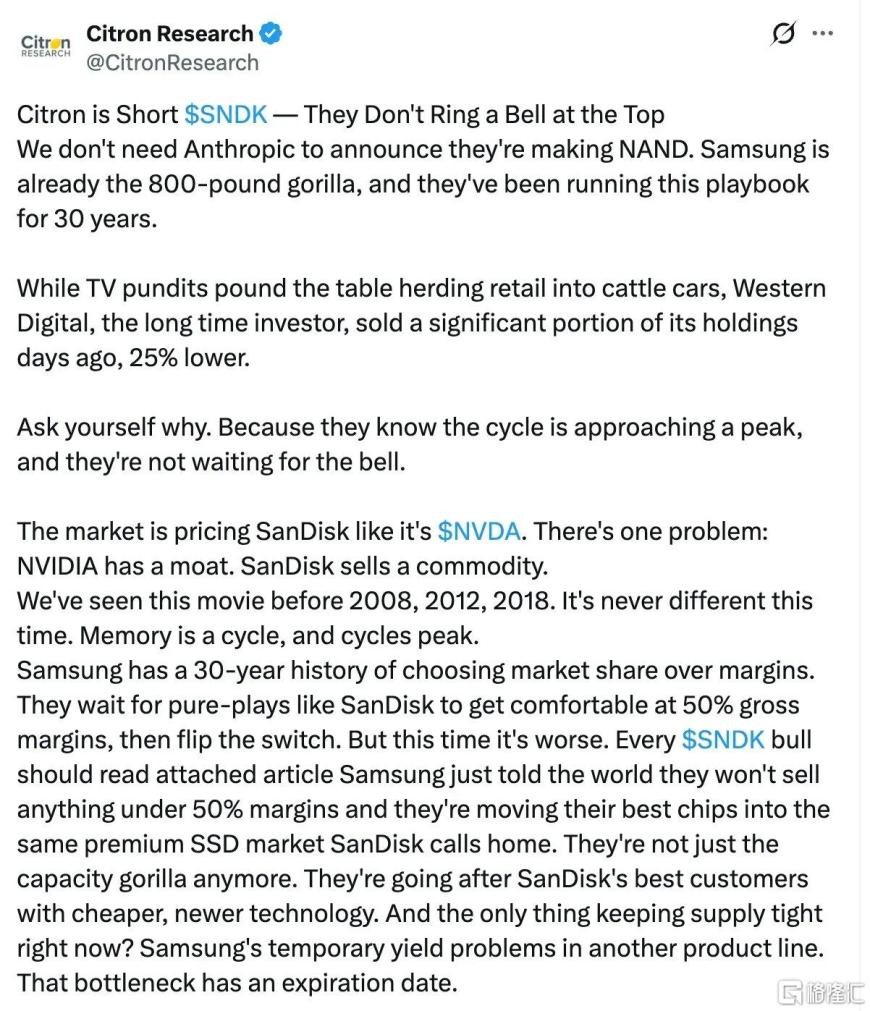
Il 24 febbraio, ora della costa orientale degli Stati Uniti, il noto istituto di short selling di Wall Street Citron Research ha dichiarato di essere short su SanDisk, affermando apertamente che l'allarme non suonerà al massimo.
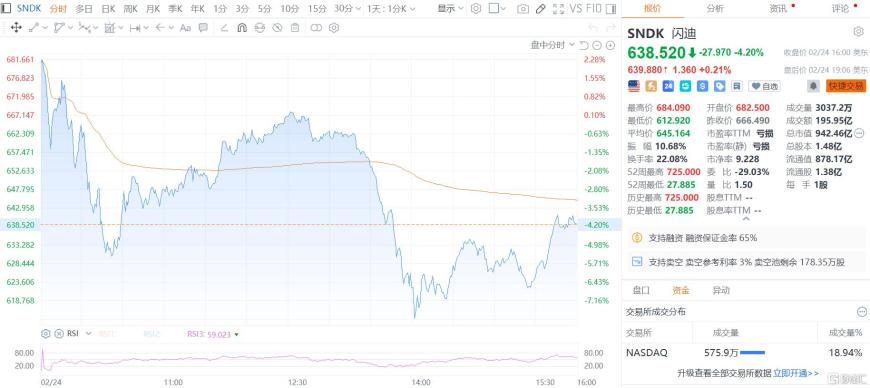
Sotto questa influenza, il prezzo delle azioni SanDisk ha subito forti oscillazioni. Dopo un crollo intraday ha poi recuperato tornando in positivo, per chiudere infine in calo del 4,2% a 638,52 dollari, con una capitalizzazione di mercato attuale di 94,246 miliardi di dollari.
Dall'inizio dell'anno, il titolo è cresciuto rapidamente, con un aumento cumulativo di circa il 170% da inizio anno ad oggi.
Tre principali motivi ribassisti
Citron Research afferma apertamente che il boom è solo un "miraggio", una "illusione di offerta" che nasconde una crisi ciclica.
L'istituto ha esposto tre principali ragioni per lo short: la minaccia competitiva di Samsung, la vendita di quote da parte dell'investitore di lungo termine Western Digital, e la regola storica della ciclicità ai massimi.
Citron Research ritiene che Samsung rappresenti una minaccia mortale per SanDisk.
Essendo leader del settore, una volta che Samsung ripristinerà capacità produttiva e rendimento e aumenterà la produzione nel mercato SSD di fascia alta, la attuale "carenza" potrebbe svanire rapidamente.
Inoltre, Citron Research commenta aspramente che l'azionista di lungo termine Western Digital ha recentemente venduto una grande quantità di azioni a un prezzo circa il 25% inferiore a quello di mercato.
"Gli ospiti televisivi stanno ancora battendo il pugno sul tavolo, spingendo i piccoli investitori nel recinto dei tori, ma Western Digital, azionista di lungo termine, ha già venduto di nascosto. Chiediti perché? Perché sanno che il ciclo sta avvicinandosi al picco e non aspetteranno che suoni la campana."
L'istituto sottolinea inoltre che il mercato sta valutando le società di storage NAND, fortemente cicliche, come se fossero asset core AI con solide barriere all'ingresso, creando un evidente disallineamento.
"Il mercato valuta SanDisk come Nvidia (NVDA). Ma c'è un problema: Nvidia ha un fossato difensivo, SanDisk vende beni di consumo."
Sottolineano che la natura del settore NAND rimane quella di un settore di beni fortemente dipendente dall'offerta, e storicamente il picco ciclico si è verificato più volte nelle fasi di alto margine lordo.
Citron Research enfatizza che shortare SanDisk non è inseguire il ribasso, ma pianificare in anticipo una correzione ciclica.
Quando il mercato si renderà conto che "la carenza è solo un collo di bottiglia della capacità produttiva", il prezzo potrebbe già aver iniziato a scendere. Quando il rifornimento delle scorte sarà completato, la logica ciclica tornerà a dominare il prezzo delle azioni.
Le divergenze del mercato
Vale la pena notare che, proprio mentre Citron Research lancia apertamente la sua posizione ribassista, SK Hynix proclama invece che "lo storage è entrato completamente in un mercato dei venditori".
Poco tempo fa, durante una call con Goldman Sachs, SK Hynix ha inviato un forte segnale affermando che, con la domanda AI in rapida crescita e il collo di bottiglia dell'offerta, l'aumento dei prezzi dello storage è ormai una certezza.
L'azienda ha rivelato che attualmente le scorte di DRAM e NAND sono sufficienti solo per circa 4 settimane e nessun cliente è in grado di soddisfare completamente la domanda.
Per quanto riguarda la mossa di Citron Research contro SanDisk, alcune analisi di mercato sottolineano che la logica ribassista di Citron coglie il punto debole dei titoli ciclici, ma il tempismo potrebbe essere anticipato di circa due anni.
Alcuni investitori ritengono invece che la crescita strutturale della domanda trainata dall’AI possa in una certa misura attenuare le tradizionali fluttuazioni cicliche, e che la carenza attuale non sia del tutto una "illusione".
SanDisk fornisce principalmente soluzioni di storage flash NAND, con applicazioni che includono smartphone, personal computer (PC), tablet, applicazioni automobilistiche, dispositivi indossabili e data center, tra gli altri.
L'azienda ha precedentemente sottolineato che la crescente penetrazione dell’AI nei mercati PC e smartphone è il principale motore di crescita di questa divisione, poiché i dispositivi che supportano l’AI generativa richiedono maggiore capacità di storage per gestire compiti AI locali.
Gli analisti prevedono che i ricavi di SanDisk aumenteranno in questo esercizio finanziario di oltre il doppio rispetto ai circa 7,36 miliardi di dollari dello scorso anno e che registreranno un ulteriore significativo incremento nel prossimo anno fiscale.
Contemporaneamente, con la tensione dell’offerta, il prezzo della NAND potrebbe aumentare nel corso di quest’anno dal 55% al 60% per trimestre, molto al di sopra della precedente stima del 33%-38%, mentre la domanda dovrebbe crescere entro il 2028 di quasi tre volte rispetto ai livelli del 2024.
Con prezzi e domanda entrambi favorevoli, il mercato prevede che l’utile per azione di SanDisk per l’attuale esercizio salirà di circa il 1220% su base annua, a 39,45 dollari, e quasi raddoppierà ancora nel prossimo anno fiscale.
Se si ipotizza con cautela un’ulteriore crescita dell’utile del 25% nell’esercizio 2028, l’utile per azione potrebbe salire a circa 95 dollari nei prossimi tre anni.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La dissoluzione delle “transazioni di consenso” e la nascita di un nuovo consenso! Goldman Sachs spiega: perché le istituzioni stanno attualmente riducendo significativamente le posizioni in AI
Le operazioni "long AI, short tutto il resto", estremamente affollate, stanno subendo una dolorosa decostruzione: il mercato non si accontenta più della "narrazione del bruciare denaro", e i cloud provider di scala ultra-massiccia devono mostrare una reale conversione dei ricavi mentre spendono 1.100 miliardi di dollari in investimenti. Il deficit di energia da 40-50 gigawatt, i costi di capitale in aumento e il cambio del paradigma macroeconomico verso un'epoca di "spese eccessive" stanno trasformando le operazioni AI da questioni di fede a un duro esame di monetizzazione.

La spesa di capitale per l'AI si trova in un dilemma: accelerare mette sotto pressione il flusso di cassa, rallentare compromette la storia di crescita
Nomura Securities ritiene che la narrativa sugli investimenti in AI sia attualmente immersa in una contraddizione interna: se i grandi provider di cloud accelerano la spesa in capitale, il flusso di cassa libero continuerà a essere consumato e la sostenibilità del finanziamento sarà messa in discussione; se rallentano, ciò implica che le aspettative sulla domanda e sulla redditività dell’AI non saranno soddisfatte. Entrambe le strade portano a vendite. Le posizioni long accumulate durante il mercato "agenti intelligenti caldi" di settembre, quando attivate dai catalizzatori negativi, hanno causato massicce liquidazioni e si sono propagate verso i Treasury USA, il mercato valutario e quello delle materie prime, generando un deleveraging sistemico.

Il CEO di Amazon (AMZN.US): La capacità di cloud computing AWS è esaurita fino al 2027, e per il 2028 una grande parte della capacità è già stata prenotata dai clienti.
Venerdì, Jassy ha dichiarato che, con la crescente domanda di infrastrutture per l'intelligenza artificiale (AI), la capacità di cloud computing di Amazon AWS è praticamente esaurita fino al 2027, e per il 2028 una grande quantità di capacità è già stata prenotata dai clienti.

Il crollo del trading AI: Anthropic ritarderà la "super IPO"? La "data prevista per la quotazione" a metà novembre si avvicina.
La finestra temporale è estremamente stretta: secondo le regole della SEC, il file S-1 deve essere presentato al più tardi la prossima settimana e il mercato delle previsioni dà circa l’80% di probabilità di quotazione entro quest’anno. La vendita dei titoli nel settore AI ha gettato ombre sulle prospettive di quotazione, mentre il piano di settembre è già fallito. Diversi operatori di mercato affermano che Anthropic potrebbe subire pressioni per posticipare l’IPO, ma alcuni analisti sottolineano che la forte esigenza di capitale dell’azienda potrebbe spingerla a rispettare i tempi previsti.
Prezzi delle criptovalute
Altro


