
NeoGenomics annuncia il lancio del nuovo test per il cancro PanTracer Pro

NeoGenomics, Inc. NEO ha recentemente annunciato la disponibilità del suo nuovo test pan-solido per tumori, PanTracer Pro, progettato per aiutare i clinici a orientarsi in flussi di lavoro di test molecolari sempre più complessi e prendere decisioni informate per i pazienti con tumori solidi in stadio avanzato. Con il lancio di PanTracer Pro, l'azienda espande la sua gamma completa di test di profilazione genomica, la famiglia PanTracer, che include PanTracer Tissue, PanTracer LBx e PanTracer Tissue + HRD.
L'azienda ha sviluppato PanTracer Pro per affrontare la crescente complessità nell'oncologia di precisione e ridurre i tempi di risposta, sostenendo decisioni terapeutiche tempestive nel mondo reale.
Andamento del prezzo
Le azioni di NeoGenomics sono aumentate dell'1,9% venerdì, dopo l'annuncio. Le azioni della società sono cresciute dell'82,4% negli ultimi sei mesi rispetto al guadagno del 21,6% del settore. L'indice S&P 500 è salito dell'8,1% nello stesso periodo.
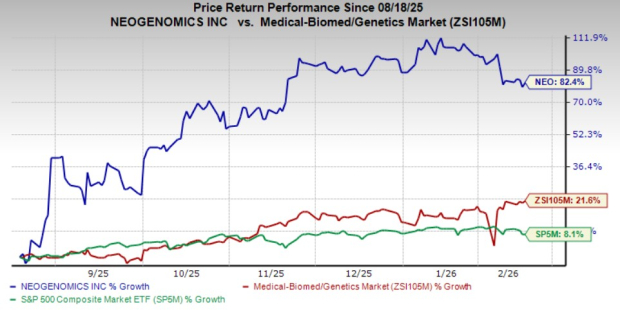
Fonte immagine: Zacks Investment Research
I ricavi di NEO sono in aumento dal 2021 e sono cresciuti del 36,6% tra il 2021 e il 2024. I risultati preliminari dell'azienda per l'intero anno 2025 indicano un trend di crescita delle vendite, salite del 10% anno su anno a 727 milioni di dollari.
Con l'adozione crescente dell'oncologia di precisione e dei trattamenti personalizzati contro il cancro, il lancio di PanTracer Pro dovrebbe sostenere la crescita continua dei ricavi in futuro. Il management prevede che la crescita delle vendite a doppia cifra continui anche nel 2026, grazie all'ampio menù di test oncologici, incluse le più recenti innovazioni nella selezione delle terapie e nel monitoraggio delle recidive.
Altre informazioni sulla notizia
Il PanTracer Pro di NeoGenomics è progettato per ridurre la crescente complessità diagnostica affrontata dai clinici, semplificando la selezione del test mentre l'oncologia di precisione continua a evolversi. Combina un ampio sequenziamento di DNA e RNA su oltre 500 geni correlati al cancro con test ancillari specifici per tumore, supportando la selezione della terapia, l'identificazione di potenziali opzioni di trial clinici e facilitando la pianificazione di trattamenti personalizzati in base alla biologia unica del tumore del paziente.
Flussi di lavoro di test frammentati, ordini sequenziali e limitazioni dei tessuti possono potenzialmente portare a ritardi nelle cure per i pazienti oncologici e introdurre incertezza nei momenti decisionali critici. Il cancro è una malattia pericolosa con potenziale di metastasi, creando una crescente pressione per iniziare il trattamento il prima possibile, spesso prima che sia disponibile un profilo molecolare completo.
PanTracer Pro integra una profilazione genomica completa (CGP) con immunoistochimica (IHC) guidata dalla diagnosi e test ancillari selezionati in base al tipo di tumore. Questo aiuterà a fornire intuizioni complete e allineate alle linee guida tramite un unico ordine coordinato e consentirà una valutazione iniziale dei biomarcatori rilevanti anziché tramite molteplici test sequenziali. Probabilmente aiuterà i team di cura a pianificare i prossimi passi con maggiore chiarezza e fiducia durante tutto il percorso di cura. Il tempo di risposta di 8-10 giorni per PanTracer Pro dovrebbe supportare decisioni terapeutiche più rapide e un avvio anticipato delle cure per il paziente.
Oltre a semplificare la selezione dei test, PanTracer Pro può aiutare a identificare biomarcatori clinicamente rilevanti che possono essere persi con test incompleti o frammentati. In caso di campioni di tessuto insufficienti o non disponibili, i clinici possono passare dal PanTracer Pro al test su biopsia liquida pan-solido di NEO, PanTracer LBx, senza dover ricominciare il processo diagnostico, evitando così ritardi nelle cure.
Notizie recenti
Il mese scorso, NeoGenomics ha riportato i suoi risultati preliminari per il quarto trimestre del 2025. L'azienda stima vendite totali nel quarto trimestre di circa 190 milioni di dollari, in aumento dell'11% anno su anno. NEO ha annunciato la nomina di Abhishek Jain come vicepresidente esecutivo. Passerà al ruolo di CFO a partire dal 2 marzo 2026.
Prezzo NeoGenomics, Inc.
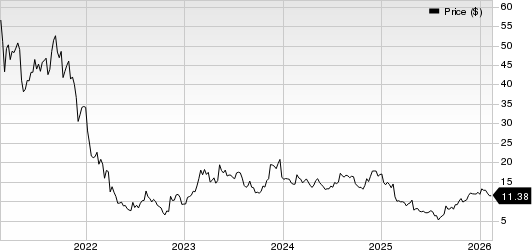
Prezzo NeoGenomics, Inc. | Quotazione NeoGenomics, Inc.
Zacks Rank & Altre azioni da considerare
Attualmente NeoGenomics ha uno Zacks Rank #2 (Buy).
Altre azioni di alto livello nel settore medico più ampio sono Veracyte VCYT, AtriCure ATRC e ADMA Biologics ADMA, tutte con uno Zacks Rank di 2.
Veracyte ha riportato per il terzo trimestre 2025 un utile per azione (EPS) rettificato di 51 centesimi, superiore della stima Zacks Consensus del 59,4%. I ricavi di 131,8 milioni di dollari hanno superato la stima Zacks Consensus del 5,5%.
Gli utili di VCYT sono stimati in calo del 3% nel 2026 rispetto alla crescita del 16,8% del settore. L'azienda ha battuto le stime sugli utili in ognuno degli ultimi quattro trimestri, con una sorpresa media del 45,1%.
AtriCure ha registrato una perdita rettificata per azione di 1 centesimo nel terzo trimestre 2025, inferiore alla stima Zacks Consensus del 90,9%. I ricavi di 134,3 milioni di dollari hanno superato la stima Zacks Consensus del 2,1%.
ATRC ha una crescita stimata degli utili del 109,1% per il 2026 rispetto all'aumento del 15,8% del settore. L'azienda ha battuto le stime sugli utili in ognuno degli ultimi quattro trimestri, con una sorpresa media del 67,06%.
ADMA Biologics ha riportato per il terzo trimestre 2025 un EPS rettificato di 16 centesimi, in linea con la stima Zacks Consensus. I ricavi di 134 milioni di dollari hanno superato la stima Zacks Consensus del 3,2%.
ADMA ha una crescita stimata degli utili del 49,1% per il 2026 rispetto al rialzo del 13,2% del settore. Gli utili della società hanno battuto le stime in uno dei quattro trimestri precedenti, sono stati inferiori in due e in linea in un altro, con una sorpresa media negativa del 3,01%.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La dissoluzione delle “transazioni di consenso” e la nascita di un nuovo consenso! Goldman Sachs spiega: perché le istituzioni stanno attualmente riducendo significativamente le posizioni in AI
Le operazioni "long AI, short tutto il resto", estremamente affollate, stanno subendo una dolorosa decostruzione: il mercato non si accontenta più della "narrazione del bruciare denaro", e i cloud provider di scala ultra-massiccia devono mostrare una reale conversione dei ricavi mentre spendono 1.100 miliardi di dollari in investimenti. Il deficit di energia da 40-50 gigawatt, i costi di capitale in aumento e il cambio del paradigma macroeconomico verso un'epoca di "spese eccessive" stanno trasformando le operazioni AI da questioni di fede a un duro esame di monetizzazione.

La spesa di capitale per l'AI si trova in un dilemma: accelerare mette sotto pressione il flusso di cassa, rallentare compromette la storia di crescita
Nomura Securities ritiene che la narrativa sugli investimenti in AI sia attualmente immersa in una contraddizione interna: se i grandi provider di cloud accelerano la spesa in capitale, il flusso di cassa libero continuerà a essere consumato e la sostenibilità del finanziamento sarà messa in discussione; se rallentano, ciò implica che le aspettative sulla domanda e sulla redditività dell’AI non saranno soddisfatte. Entrambe le strade portano a vendite. Le posizioni long accumulate durante il mercato "agenti intelligenti caldi" di settembre, quando attivate dai catalizzatori negativi, hanno causato massicce liquidazioni e si sono propagate verso i Treasury USA, il mercato valutario e quello delle materie prime, generando un deleveraging sistemico.

Il CEO di Amazon (AMZN.US): La capacità di cloud computing AWS è esaurita fino al 2027, e per il 2028 una grande parte della capacità è già stata prenotata dai clienti.
Venerdì, Jassy ha dichiarato che, con la crescente domanda di infrastrutture per l'intelligenza artificiale (AI), la capacità di cloud computing di Amazon AWS è praticamente esaurita fino al 2027, e per il 2028 una grande quantità di capacità è già stata prenotata dai clienti.

Il crollo del trading AI: Anthropic ritarderà la "super IPO"? La "data prevista per la quotazione" a metà novembre si avvicina.
La finestra temporale è estremamente stretta: secondo le regole della SEC, il file S-1 deve essere presentato al più tardi la prossima settimana e il mercato delle previsioni dà circa l’80% di probabilità di quotazione entro quest’anno. La vendita dei titoli nel settore AI ha gettato ombre sulle prospettive di quotazione, mentre il piano di settembre è già fallito. Diversi operatori di mercato affermano che Anthropic potrebbe subire pressioni per posticipare l’IPO, ma alcuni analisti sottolineano che la forte esigenza di capitale dell’azienda potrebbe spingerla a rispettare i tempi previsti.
Prezzi delle criptovalute
Altro


