
Le detenzioni di titoli di stato USA dell’India ai minimi da cinque anni, un nuovo protagonista si unisce all’“alleanza globale delle banche centrali per l’acquisto di oro”
Il possesso di titoli di Stato americani da parte dell’India è sceso ai livelli più bassi degli ultimi cinque anni, poiché il Paese si sta impegnando a sostenere il tasso di cambio della valuta locale e a diversificare le riserve valutarie, unendosi così alla più ampia tendenza di alcune delle principali economie mondiali a ridurre l’esposizione al più grande mercato obbligazionario globale: i titoli di Stato americani.
Secondo i dati pubblicati dal governo statunitense la scorsa settimana, il possesso indiano di titoli di Stato americani a lungo termine è sceso a 174 miliardi di dollari, in calo del 26% rispetto al picco del 2023. Secondo i dati della Banca centrale indiana, attualmente i titoli di Stato americani rappresentano un terzo delle attività in valuta estera dell’India, mentre un anno fa la quota era del 40%.
Con l’oro e altri asset alternativi che occupano una quota crescente nelle riserve indiane, questo cambiamento rispecchia le mosse dei principali detentori e riaccende i dubbi sull’eccezionalismo americano e sul ruolo dei suoi titoli di Stato come asset di riserva. Le rinnovate minacce commerciali di Trump sulla questione della Groenlandia hanno solo approfondito questa inquietudine, aumentando la probabilità che anche i governi europei possano cominciare a ridurre le loro posizioni in titoli di Stato americani.
Win Thin, capo economista della Nassau 1982 Bank con quasi quarant’anni di esperienza nei mercati, afferma che questo cambiamento riflette in gran parte il tentativo (dei Paesi) di ridurre il rischio di sanzioni diminuendo l’esposizione agli asset in dollari. “L’India ha ancora margini per ridurre ulteriormente la sua posizione in titoli di Stato americani.”
La Banca centrale indiana non ha risposto alla richiesta di commento sulla riduzione dei titoli di Stato americani. Lo scorso settembre, il ministro delle Finanze Nirmala Sitharaman ha dichiarato che la banca centrale sta prendendo “decisioni molto prudenti” per raggiungere una maggiore diversificazione delle riserve.
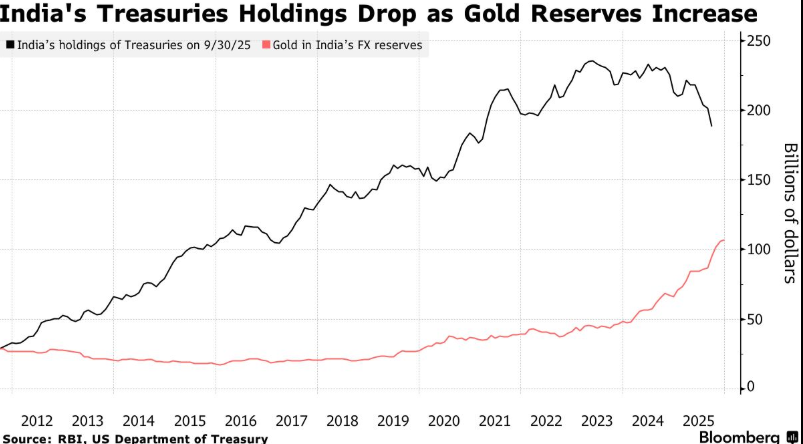 L’India riduce i titoli di Stato americani mentre aumenta le riserve d’oro
Per Mumbai (mercati finanziari) e altri attori, la lezione arriva dal congelamento da parte degli Stati Uniti delle riserve valutarie russe dopo lo scoppio del conflitto tra Russia e Ucraina nel febbraio 2022. Da allora, gli acquisti continui di petrolio russo da parte dell’India sono diventati un punto controverso nei rapporti con il presidente americano Trump e hanno portato all’introduzione di dazi elevati da parte degli Stati Uniti su questo Paese asiatico.
“La rapidità con cui le relazioni tra Stati Uniti e India si sono deteriorate lo scorso anno ha sorpreso molti e ha spinto i responsabili politici a ridurre la loro vulnerabilità,” ha dichiarato Shilan Shah di Capital Economics. Secondo la classifica di Bloomberg, è stato l’analista che ha previsto con maggiore precisione il tasso di cambio della rupia nel trimestre scorso.
Questa decisione è in parte motivata dagli sforzi della Banca centrale indiana per difendere il tasso di cambio della rupia, messo sotto pressione. A causa dei dazi statunitensi sulle esportazioni indiane, che arrivano fino al 50% (i più alti tra i Paesi asiatici), il raggiungimento di un accordo commerciale tra Stati Uniti e India è stato rimandato e la rupia è scesa ai minimi storici. Vendendo titoli di Stato americani, la Banca centrale indiana può utilizzare i fondi ricavati per acquistare rupie e sostenere il valore della valuta nazionale.
Nel mondo degli investimenti, i dazi commerciali globali di Trump e l’uso delle sanzioni per “trasformare il dollaro in un’arma” hanno sollevato dubbi sul fatto che i titoli di Stato americani siano ancora la scelta migliore. Le recenti operazioni americane contro il Venezuela hanno ulteriormente rafforzato questi timori.
Secondo i dati fino a novembre scorso, la Banca centrale indiana non è tra i principali detentori di titoli di Stato americani; il suo possesso equivale a un quarto dei quasi 683 miliardi detenuti dalla Cina e molto meno dei 1.200 miliardi del Giappone. Inoltre, il totale dei titoli di Stato americani detenuti da investitori stranieri rimane vicino ai massimi storici. Tuttavia, le vendite indiane hanno intensificato il dibattito sul ruolo dei titoli di Stato americani nei portafogli globali.
Acquisto di oro
Le banche centrali di tutto il mondo si trovano ora a dover navigare in uno scenario politico sempre più complesso, il che esercita una pressione crescente sulle scelte di allocazione delle riserve. Nonostante il dollaro (e di conseguenza i titoli di Stato americani) rimanga l’asset di riserva globale principale, la ricerca di asset alternativi sta senza dubbio guadagnando sempre più attenzione.
Le vendite indiane di titoli di Stato americani avvengono proprio mentre la banca centrale continua ad aumentare gli acquisti di oro. A ottobre dello scorso anno, il Brasile ha ridotto la propria esposizione a titoli di Stato americani a livelli minimi dal 2011. Proprio questa settimana, la Banca centrale polacca, il maggiore acquirente di oro a livello globale secondo i dati disponibili, ha approvato l’acquisto di ulteriori 150 tonnellate di oro.
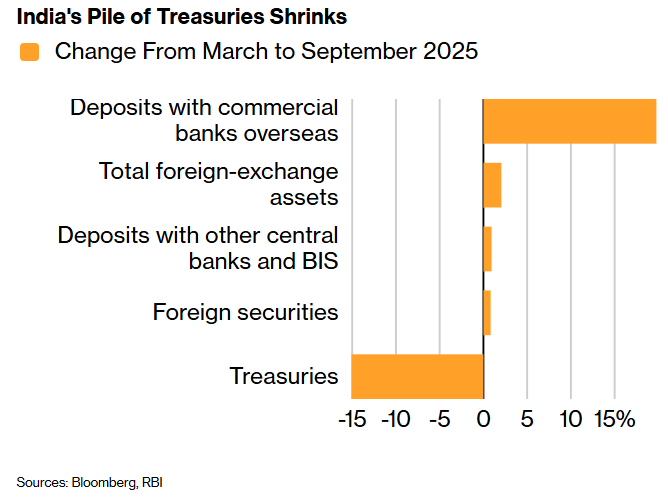 Le riserve indiane di titoli di Stato americani si assottigliano
Vi sono anche ragioni per ritenere che il ritmo della riduzione delle riserve di titoli di Stato americani da parte dell’India possa rallentare; ad esempio, una maggiore stabilità della rupia potrebbe ridurre la necessità di interventi o, se l’accordo commerciale in stallo venisse finalmente raggiunto, le tensioni potrebbero attenuarsi.
Secondo Krishna Bhimavarapu, economista regionale di State Street Global Advisors per l’Asia-Pacifico: “Se si raggiungesse un accordo commerciale, la necessità di difendere attivamente la valuta potrebbe diminuire.”
Tuttavia, un numero crescente di osservatori di mercato afferma che la transizione verso altri asset è ormai avviata. Un’indagine condotta lo scorso novembre dall’Official Monetary and Financial Institutions Forum (OMFIF), un think tank, ha rilevato che la stragrande maggioranza delle banche centrali detiene ancora dollari, ma quasi il 60% prevede di cercare alternative nei prossimi uno o due anni.
“Al momento questa tendenza è molto evidente,” ha dichiarato Michael Brown, senior research strategist di Pepperstone a Londra, riferendosi alle vendite di titoli di Stato americani da parte dell’India. Un accordo commerciale “potrebbe semplicemente stabilizzare la quantità detenuta dall’India, ma non porterebbe a una sorta di corsa all’acquisto.”
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Le forze antiterrorismo in strada, il Louvre chiuso! In Francia esplode una nuova ondata di proteste nel fine settimana, con il rischio che il fuoco delle tensioni si diffonda in tutta Europa.
La Francia è travolta da una nuova ondata di proteste violente: 70.000 agenti di sicurezza sono stati mobilitati d'urgenza, il coprifuoco è stato imposto in diverse città e Macron ha ammesso errori nella gestione della crisi. I mercati finanziari hanno già lanciato l'allarme: lo spread tra i titoli di Stato francesi e tedeschi ha raggiunto il massimo dai tempi della crisi del debito europeo, il PMI è sceso sotto la soglia di espansione, le boutique di lusso hanno blindato le vetrine, il Louvre è stato chiuso e il comune di Parigi prevede perdite di decine di milioni di euro. La situazione di instabilità rischia di estendersi anche al resto d’Europa.

Una volta acquistavano freneticamente, ora il "arsenale" si è ridotto di 51 trilioni di won! I piccoli investitori sudcoreani non riescono più a comprare
In quattro mesi, il "deposito di munizioni" degli investitori retail sudcoreani è diminuito del 36,5%, tornando ai livelli di inizio anno. Nonostante gli investitori retail abbiano acquistato in modo netto oltre 75 trilioni di won, i nuovi fondi si sono esauriti e la velocità di reintegro è molto inferiore al tasso di consumo. Sommando il crollo di quasi il 20% del KOSPI nel mese, il continuo saldo netto negativo degli investitori esteri e le crescenti preoccupazioni per il rischio di credito legato all'AI, il mercato azionario sudcoreano, ora privo del sostegno dei capitali privati, difficilmente vedrà un rimbalzo sostenuto nel breve termine.
La dissoluzione delle “transazioni di consenso” e la nascita di un nuovo consenso! Goldman Sachs spiega: perché le istituzioni stanno attualmente riducendo significativamente le posizioni in AI
Le operazioni "long AI, short tutto il resto", estremamente affollate, stanno subendo una dolorosa decostruzione: il mercato non si accontenta più della "narrazione del bruciare denaro", e i cloud provider di scala ultra-massiccia devono mostrare una reale conversione dei ricavi mentre spendono 1.100 miliardi di dollari in investimenti. Il deficit di energia da 40-50 gigawatt, i costi di capitale in aumento e il cambio del paradigma macroeconomico verso un'epoca di "spese eccessive" stanno trasformando le operazioni AI da questioni di fede a un duro esame di monetizzazione.

La spesa di capitale per l'AI si trova in un dilemma: accelerare mette sotto pressione il flusso di cassa, rallentare compromette la storia di crescita
Nomura Securities ritiene che la narrativa sugli investimenti in AI sia attualmente immersa in una contraddizione interna: se i grandi provider di cloud accelerano la spesa in capitale, il flusso di cassa libero continuerà a essere consumato e la sostenibilità del finanziamento sarà messa in discussione; se rallentano, ciò implica che le aspettative sulla domanda e sulla redditività dell’AI non saranno soddisfatte. Entrambe le strade portano a vendite. Le posizioni long accumulate durante il mercato "agenti intelligenti caldi" di settembre, quando attivate dai catalizzatori negativi, hanno causato massicce liquidazioni e si sono propagate verso i Treasury USA, il mercato valutario e quello delle materie prime, generando un deleveraging sistemico.

Prezzi delle criptovalute
Altro


